





美国加密货币交易所coinbase公布了2024年第一季财报。整体来看,在数字资产价格波动明显加大的情况下,公司当季营收仍保持增长,但利润端承受了不小压力。与此同时,coinbase在第一季新增1.53亿美元加密资产作为长期投资,配置重点依旧放在比特币;不过受市场价格变动影响,公司同期也认列了5.97亿美元未实现损失。

Coinbase第一季财报:营收扩大,利润被估值波动拉低
先看几项核心数字。Coinbase第一季营收约20亿美元,较去年同期增长约24%;但净收入年减94%,降至6,561万美元,每股收益为24美分。
如果从交易所的经营逻辑去看,这份财报的特征其实很典型:平台业务规模还在扩张,但利润对市场波动的敏感度非常高。对加密货币交易所来说,营收通常和交易量、用户活跃度以及市场情绪紧密相关;而利润除了受主营业务影响,还会受到自有持仓、公允价值变动以及成本结构的拖动。
从主营业务表现来看,受第一季加密市场回落影响,整体交易收入较上一季下滑,但与去年同期相比仍增长17%。这说明Coinbase的交易业务并没有失速,仍保有一定韧性,只是平台收入与市场热度之间的联动关系依然非常明显。行情活跃时,交易需求往往会更强;而当市场转弱,手续费收入通常也会跟着承压。
此外,Coinbase持有的加密资产价格变化,也进一步影响了当季费用表现。尤其是质押奖励从取得到出售之间,如果对应币种价格发生波动,就可能反映到账面成本中。根据财报,公司本季因营运持有的加密资产波动,认列了3,440万美元相关费用。
另一个值得关注的点是,Coinbase对部分加密资产采用市场价格计量。换句话说,即便这些资产尚未卖出,只要市场价格发生变化,财报就可能提前体现收益或损失。在第一季继续增加以投资为目的持有的比特币后,公司同步认列了5.97亿美元未实现损失。也就是说,Coinbase一边继续加码比特币,一边也不可避免地让短期业绩更直接暴露在币价波动之下。
从财报结构来看,结论并不复杂:营收增长并不一定会自然转化为利润增长,尤其是对于持有较多加密资产的平台来说,账面表现更容易被估值变化放大。

USDC业务仍是重点,Coinbase单季分得近3亿美元
除了交易收入,稳定币USDC依旧是Coinbase第一季财报中的重点之一。USDC由Circle发行,发行规模已从一年前的330亿美元增长至608亿美元。就产品属性而言,稳定币通常锚定法币价格,在交易结算、资金停泊、跨境转账以及链上应用中使用频率较高,因此在加密市场中更接近基础设施型产品。
财报提到,除了加密市场回暖,机构需求上升、链上采用扩大,以及Coinbase International Exchange交易活跃度提升,也被视为推动USDC规模增长的重要因素。
Coinbase在2月推出USDC Boosted Rewards计划,用户在永续合约投资组合中持有的USDC,年化收益率最高可达12%,适用上限为100万美元。
从使用场景来看,USDC在Web3和数字资产领域的覆盖也在继续扩大,主要包括:
零售借贷:用户可使用USDC进行借贷操作
全球汇款:提供更快、更高效的跨境支付方式
作为USDC的重要分销渠道,Coinbase也在持续推动其进入更多金融场景。数据显示,Coinbase在2024年从Circle获得的USDC储备推广费用为9.08亿美元,而今年第一季分得金额达到2.98亿美元,延续了增长趋势。
这部分收入的意义在于,它再次说明Coinbase的收入来源并不只依赖现货交易手续费。对关注交易所商业模式的人来说,USDC相关收入已经成为其交易业务之外的重要补充,也在一定程度上提升了整体业务结构的多样性。
当然,稳定币业务的扩张仍然离不开市场需求、链上活跃度以及整个加密生态的发展,相关表现并不是完全脱离行业周期而独立存在的。

继续增持比特币,Coinbase长期投资持有9,267枚BTC
在加密资产配置方面,Coinbase的自有持仓涵盖比特币、以太币、SOL等资产。这些资产的用途并不完全一致,既包括长期投资,也包括营运持有,以及借入的加密资产和相关抵押品。
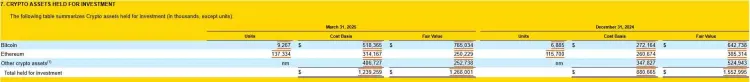
第一季,Coinbase新增1.53亿美元加密资产作为长期投资,其中比特币仍是主要配置方向。这个动作也让市场继续关注其对比特币长期价值的判断。
截至3月31日,Coinbase以长期投资目的持有的主要资产包括:
-
比特币:9,267枚(2023年12月底为6,885枚)
以太币:137,334枚(2023年12月底为115,700枚)
投资持有的加密资产总额:13亿美元
作为抵押品的加密资产:5.98亿美元
计入上述资产后的总流动资源:118亿美元

从数据变化看,Coinbase在第一季明显提高了比特币和以太币的长期投资持仓规模。对平台而言,这样的配置既体现出其对主流加密资产的长期看法,也会进一步增强资产负债表与加密市场之间的联动性。
但风险同样很清楚。数字资产价格本身波动较大,相关持仓的账面价值在不同季度出现明显起伏并不意外。因此,持仓增加虽然可能放大上涨周期中的资产表现,但在回调阶段也会同步放大未实现损失。理解这类变化,更适合放在企业财务结构和风险敞口的角度,而不应只看“增持”这一动作本身。
收购Deribit,Coinbase继续加码加密衍生品业务
除了财报本身,Coinbase稍早还宣布将以29亿美元收购加密衍生品交易所Deribit。这一动作,也让市场重新把注意力放回Coinbase在衍生品业务上的扩张路径。
对于加密交易平台来说,衍生品通常是极为关键的一块业务。简单来说,衍生品交易是围绕标的资产价格波动设计出的交易产品,常见形式包括期货、永续合约和期权。与现货相比,衍生品市场往往交易量更大、产品结构更复杂,对平台风控、撮合和清算能力的要求也更高。
部分产业分析师对此持正面看法,认为随着数字资产产品需求持续增长,这笔交易有望帮助Coinbase更快切入全球衍生品市场,并补强机构级基础设施能力。
从业务结构角度看,衍生品长期被视为交易所完善产品矩阵、提升收入来源的重要方向。因为在加密行业中,衍生品交易量在整体市场中的占比通常高于现货市场,商业价值也相对更强。因此,这笔收购也可以看作是Coinbase在交易所竞争格局中进一步补齐版图的一步。
不过,衍生品业务本身门槛更高、风险也更复杂,后续整合效果、产品协同以及市场接受度,仍有待持续观察。
如何看待Coinbase第一季表现:交易承压,稳定币与衍生品成后续焦点
综合来看,Coinbase在2024年第一季呈现出相当鲜明的经营特征:营收继续增长,但利润端明显受到加密资产估值波动拖累。从业务层面看,公司一方面继续增持比特币等长期投资资产,另一方面则通过USDC相关收入和收购Deribit的动作,强化稳定币与衍生品这两条主线。
如果从交易所业务结构去总结,Coinbase当前的特点主要体现在以下几个方面:
收入结构正从单一交易手续费向多元化延伸
USDC业务已成为较重要的非交易收入来源
自有加密资产持仓增加,提升了与市场价格波动的联动性
通过收购Deribit,进一步补足衍生品业务布局
对关注Coinbase交易所业务、比特币持仓、USDC收入结构以及加密衍生品布局的人来说,这份财报释放出的信号并不难理解:公司在持续扩展业务边界的同时,财务表现依然会受到数字资产价格波动的直接影响。
还需要注意的是,财报中的营收、利润、持仓以及未实现损失,更多反映的是企业在特定时间点的经营情况和账面状态,并不等同于未来表现。对于加密资产行业而言,市场波动、交易活跃度、链上采用情况以及资产估值变化,仍是影响平台业绩的重要变量,相关风险也需要持续关注。






