





GENIUS法案核心要点速览
继5月8日遭遇挫折后,美国参议院于5月19日通过了s.1582号法案(即2025年《引导与美国稳定币国家创新法案》,guiding and establishing national innovation for u.s. stablecoins act of 2025,简称genius法案)的终结辩论程序(cloture)。该法案旨在为美国稳定币建立一套清晰、统一的监管框架,标志着美国在加密资产监管领域迈出关键一步。
支付稳定币发行门槛与储备要求
S.1582法案将“支付稳定币”明确定义为用于支付或结算、可按预定固定金额(如1美元)赎回的数字资产。为确保用户资金安全,法案对发行方提出了严格的储备要求:
- 100%全额储备:发行方每发行1美元稳定币,必须持有至少1美元的合规储备。
- 合规资产范围:储备资产被严格限制为高流动性、低风险的政府资产,包括美元硬币和现金、银行及信用社的保险存款、短期美国国债、以国债为抵押的回购协议(Repo)和逆回购协议、政府货币市场基金以及央行储备。监管机构可批准其他类似性质的政府发行资产。
- 资金隔离:储备资产必须与发行方的运营资金严格隔离,仅可用于稳定币赎回、作为回购协议抵押品等特定用途。
此外,法案要求发行方制定并公开透明的赎回程序,定期发布流通量及储备构成报告。这些报告需由高管认证,并由注册公共会计师事务所进行“审查”。对于流通市值超过500亿美元的发行方,还必须提交经审计的年度财务报表。
合规义务与反洗钱(AML)监管
GENIUS法案将稳定币发行方纳入《银行保密法》(BSA)的监管范畴。金融犯罪执法网络(FinCEN)将制定专门的反洗钱规则,要求发行方实施AML和制裁合规计划,并推动检测数字资产非法活动的新方法。法案还明确规定,曾有特定金融犯罪定罪记录的个人不得担任发行方的高管或董事。
双重监管体系:联邦与州并行
法案确立了“双重许可”的监管模式,根据发行方规模和类型分配监管权限:
- 联邦监管体系:适用于流通市值超过100亿美元的稳定币发行方,以及选择联邦监管的银行和信用社。这类发行方需向相应的联邦银行监管机构(如OCC)注册,接受关于财务状况、风险管理系统及机构安全性的全面监督。若申请在120天内未获处理,视为自动批准。
- 州监管体系:流通市值不足100亿美元的非银行发行方,可选择接受州级监管。但该州监管制度需经财政部长、美联储主席和FDIC主席认定,与联邦标准“实质相似”。若规模超过100亿美元阈值,则必须转入联邦监管体系,除非获得豁免。
外国发行方与市场准入
法案规定,在法案生效后三年内,向美国境内“发行和销售”的稳定币仅限于合规的美国境内发行方。然而,法案也预留了互惠通道:财政部可与被认定为监管标准“可比”的外国司法管辖区达成互惠协议。来自这些合格管辖区的稳定币,若具备冻结交易技术能力、遵守合法指令,并在美金融机构持有足够储备以满足赎回需求,经OCC注册并接受持续监管后,可在美国交易并与美元稳定币互操作。
法案核心条款总结
- 定义明确:支付稳定币是锚定法币价值、1:1由美元或高流动性资产支持的数字资产,专用于支付结算。
- 分级监管:市值超100亿美元者受联邦监管;小型发行方可选择州级注册(需符合联邦等效标准)。
- 储备刚性:100%储备金要求,仅限现金、短债或央行存款,且需与运营资金隔离,每月证明充足性。
- 透明披露:强制公开储备构成及赎回政策,接受注册会计师合规审计。
- AML合规:发行方纳入《银行保密法》管辖,履行金融机构级反洗钱义务。
- 用户优先权:发行方破产时,稳定币持有人债权优先于其他普通索赔方。
- 监管边界:明确支付稳定币不属于证券、大宗商品或投资公司范畴,厘清监管归属。
GENIUS法案的本质是将稳定币纳入“数字金融基础设施”范畴。它不仅是加密资产的延伸,更是美元在区块链上的合规映射,为传统金融与Web3的融合提供了法律基石。
其他关键条款
法案还规范了稳定币资产和储备托管人的行为。托管人可以是发行方或非第三方机构,但必须受联邦或州银行业监管机构、SEC或CFTC监管。严禁托管人将自有资金与客户资金混同。值得注意的是,法案明确允许银行托管稳定币和储备,使用区块链技术,并发行代币化存款。
此外,法案修订了破产法,赋予稳定币持有者在发行方破产时的优先受偿权。同时,明确支付稳定币不属于证券或商品,且不享受联邦存款保险。法案还禁止现任高级行政官员发行稳定币,以规避利益冲突。
GENIUS法案对加密市场的深远影响
美国参议院以66票赞成、32票反对的结果通过了GENIUS法案的终结辩论,其中16名民主党议员跨越党派界限投下赞成票。这标志着美国即将迎来第一部成熟的加密立法框架,其重要性甚至可能超越2024年1月批准的比特币现货ETF。
利好以太坊、Solana及DeFi生态
这一监管框架的确立,为比特币以外的加密资产奠定了长期上涨的基础。作为稳定币主要结算层的以太坊(ETH)、Solana(SOL)以及Uniswap(UNI)、Aave(AAVE)等去中心化金融(DeFi)协议,将成为最大受益者。稳定币作为加密货币的“杀手级应用”,其结算速度以秒计,远超传统银行电汇的24小时,正如短信或电子邮件般即时。
稳定币市值增长趋势
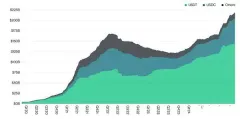
资料来源:Bitwise Asset Management,数据来自 The Block、Coin Metrics 和 CoinGecko。数据范围为 2020 年第一季度至 2025 年第一季度。
注:“其他”包括 BUSD、crvUSD、DAI、FDUSD、FEI、FRAX、GHO、GUSD、HUSD、LUSD、MIM、PYUSD、TUSD、USDD、USDP 和 USDS。
长期以来,稳定币虽市值已超2000亿美元,但一直处于监管灰色地带。像Circle这样的发行商虽合规,却缺乏联邦层面的统一框架。GENIUS法案填补了这一空白,通过1:1美债支持、大型发行方联邦注册、定期审计及AML限制,赋予了联邦政府对稳定币的官方背书。

这一举措将允许大型传统银行发行稳定币,并鼓励商家接受稳定币支付。想象一下,如果摩根大通和美国银行发行稳定币,亚马逊对使用稳定币支付的消费者给予2%折扣,接受稳定币将像使用Venmo或PayPal一样普遍。预计在这一保护措施下,稳定币市场规模有望迅速向2.5万亿美元迈进。
从稳定币到全面资产代币化
GENIUS法案只是开始。一旦美元在区块链网络上实现大规模、合规的转移,且全球主要金融机构参与其中,将股票、债券等其他金融资产代币化并转移至区块链上,将只是水到渠成的一步。
这是投资以太坊、Solana等非比特币加密资产的核心逻辑:超过100万亿美元的金融资产最终将迁移至区块链。GENIUS法案的通过将加速这一趋势,其影响可能类似于比特币ETF对加密资产规范化投资的推动作用。它使加密货币从“投机工具”转变为“合规金融基础设施”,为全球机构发行稳定币用于支付铺平了道路。
稳定币重塑全球债权格局:Tether持有美债超德国
在传统金融体系中,美国国债是全球央行与主权基金的核心配置资产。然而,加密货币领域正在打破这一格局。最新数据显示,美元稳定币发行机构Tether(USDT)持有的美国国债规模已超过德国,显示出稳定币对传统金融体系的深远影响。
一、美元稳定币正在侵蚀传统金融地位
根据Tether发布的2025年第一季度报告,其持有的美国国债规模已突破1200亿美元,超越了德国最新披露的1114亿美元美债持有量,使Tether成为全球第19大美债持有方。
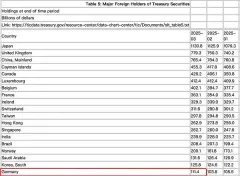
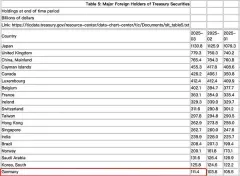
作为欧洲最大经济体,德国的金融地位虽稳固,但Tether作为市值超千亿的头部稳定币发行商,其底层资产配置策略已实质影响美债市场。为维持USDT与美元的1:1刚性兑付,Tether将90%以上的储备配置于短期美债等流动资产。这种规模化操作不仅巩固了其市场地位,也客观上成为支撑美债国际需求的重要力量。
值得深思的是,Tether作为“去中心化世界”的稳定支柱,其储备体系深度绑定在美国债务体系上。这既提供了信用背书,也暴露了系统性风险:一旦美债市场出现重大波动,Tether是否会成为“多米诺骨牌”的第一张?
二、监管框架加速成型:GENIUS法案重塑行业格局
面对稳定币的快速扩张,美国参议员Bill Hagerty于2025年2月提出的GENIUS法案已进入立法快车道。2025年5月20日,该法案在参议院以66:32的表决结果通过程序性投票。
这项里程碑式法案包含三大监管维度:
- 1. 市场准入与运营规范:实施分级牌照制度(100亿美元为联邦/州监管分界);限定储备资产类型(仅限现金、93天内短债、货币基金及回购协议);禁止科技巨头自主发行稳定币。
- 2. 风险防控体系:强制月度审计与信息披露;建立用户资金破产隔离机制;赋予FinCEN对DeFi工具的新监管权限。
- 3. 利益冲突规避:禁止现职高官参与稳定币项目;禁止生息稳定币。
三、新的货币秩序正在酝酿
随着GENIUS法案的通过,美国官方对稳定币的战略定位已从“防范风险”转向“规范接纳”。稳定币不再是体系外的技术试验,而正成为美元体系的一部分。
这一变化正在重塑全球美元资产的持有结构。从日本、中国等主权国家,到开曼、卢森堡等离岸金融中心,再到Tether、Circle等全球化科技机构,美债的买家群体正在发生深刻变化。稳定币发行机构通过美债支撑币值,客观上成为“美元对外出口”的新通道。
可以说,一个“美元2.0”系统正在成型。它既合规又跨越边界;既去中心化又依赖核心资产;表面上是分散的网络架构,实则在市场中形成了新的集中力量。这种由私人机构推动、受政策容纳、以资产绑定为核心的新秩序,正成为下一轮全球金融体系的雏形。





