





Airwallex 执行长 Jack Zhang 近日在 X 平台公开质疑稳定币在跨境支付中的实际价值,这番表态很快在加密货币与支付行业引发热议。争论的重点,其实不只是手续费高低,而是两套支付体系各自能解决什么问题:传统跨境支付网络是否已经足够成熟,稳定币又能否在真实业务流程里拿出更明显的效率优势。
对关注稳定币、跨境汇款、Web3 支付基础设施的人来说,这场讨论的意义在于,它把“链上转账速度快”与“资金最终可用”这两件事拆开来看,也让市场重新审视 off-ramp、银行清算、合规门槛与用户体验之间的关系。
Airwallex CEO 为什么质疑稳定币跨境支付
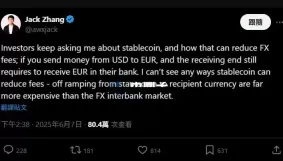
Jack Zhang 在 2025 年 6 月 8 日前后于 X 发文称,自己至今仍未看到加密货币在真实业务场景中带来足够明确的帮助。为了说明这一判断,他举了一个相对直观的例子:当用户需要把美元兑换成欧元时,稳定币在转换回法币的 off-ramp 环节,也就是从链上资产回到银行体系的过程,实际成本未必低于传统银行提供的即时汇兑服务。
按照他的逻辑,在主流货币,尤其是 G10 货币之间的跨境支付场景里,传统金融网络本身已经相当成熟。他提到,这类转账成本可以低于 0.01%,同时还能做到即时处理。在这样的前提下,他进一步追问:如果现有系统已经接近低成本和高效率,稳定币在同类场景里究竟要如何体现出“更便宜”或“更快”的优势。
他还提到,像 Stripe 这样的支付公司正在拉丁美洲、非洲等地区推动稳定币应用,但相关案例往往与当地银行覆盖不足、金融基础设施不完善以及监管环境差异有关。换句话说,这类需求更像是在弱基础设施市场中的补充方案,并不必然代表稳定币在主流货币跨境结算场景下也具备同样明显的普适优势。
Airwallex 是什么公司
要看懂这场争论,先理解 Airwallex 的业务定位会更容易。Airwallex 是一家总部位于新加坡、创立于澳洲的金融科技平台,主要提供跨境支付、外汇转换与嵌入式金融服务。
根据公开资料,Airwallex 的服务覆盖超过 150 个国家和地区,企业客户数量超过 15 万,并表示其 95% 的交易可在数小时内完成。就在两周前,Airwallex 还完成了 3 亿美元 F 轮融资,公司估值达到 62 亿美元。从行业位置来看,这意味着它在传统跨境支付和金融科技领域具备一定影响力,因此 Jack Zhang 针对稳定币的公开质疑,才会被放大为一场关于支付基础设施路线的讨论。
从评测角度看,传统跨境支付与稳定币到底在比什么
如果把这场争议放进“功能评测”的框架中,传统跨境支付与稳定币其实从来不只是比较单一费率,而是在比较一整套能力组合。
- 传统支付网络:通常优势在于法币结算体系成熟、企业接入流程标准化、主流货币流动性更充足,并且在合规体系内运行相对稳定。
- 稳定币支付网络:更突出的优势往往体现在链上转移效率、可编程性、全球可访问性,以及在部分地区减少复杂中间流程的能力。
- 核心差异:传统体系强调的是最终法币可用性,稳定币体系更强调价值在链上的流转效率。
也正因为比较维度不同,双方常常会得出截然不同的结论。对企业用户来说,结算路径、收款地区、币种深度与合规要求,很多时候比“链上转账是否秒到”更重要;而对部分新兴市场用户来说,能不能更快拿到可用资金、能不能减少中间环节,往往才是更关键的体验指标。
加密社群的反驳:稳定币的价值不止表面费率
不过,加密行业与社群并不完全认同 Jack Zhang 的判断。反对意见普遍认为,跨境支付不能只看单一手续费,而应把到账速度、资金可达性、流程复杂度,以及是否高度依赖传统银行网络一并纳入评估。
专栏作者 Colin Wu 就在 X 上分享了自己的实际使用经验,称 Airwallex 的跨境转账“有时甚至要等一周”,效率未必一定优于稳定币网络。这个观点强调的是,真实支付体验与理论上的最优成本之间,往往存在明显落差。也就是说,产品宣传中的效率,不一定等于所有地区、所有银行路径下的实际结果。
他还提到,在东南亚等市场,很多用户会直接使用 USDT 等稳定币,再通过 C2C(个人对个人)市场兑换成本地货币。在这类场景中,用户看重的未必只是某一个手续费数字,而是整个流程是否更快、步骤是否更少,以及能否避开传统跨境汇款中较繁琐的中间环节。按他的看法,限制稳定币进一步扩张的因素,很多时候并不是链上技术本身,而是合规要求以及既有金融体系的准入门槛。
真实费用怎么计算:链上便宜不等于最终便宜
除了效率,讨论中的另一个焦点在于,“真实成本”到底应该怎么计算。部分社群用户质疑 Airwallex 的实际收费结构,认为跨境支付不能只看汇率点差或单次转账费,还应把开户费、账户维护费、入账费等附加成本一起算进去。
根据 X 平台上用户披露的信息,如果把这些费用合并计算,企业在资金进出过程中的实际支付比例,可能达到 0.2% 至 0.5%。对于部分中低收入市场的用户或企业来说,这样的总成本未必比稳定币链上转账更有优势。
还有用户展示了一笔存款记录,其中出现高达 587 美元的存款手续费,用来说明在某些具体场景下,传统跨境支付相关费用可能明显偏高。这也反映出一个常被忽略的问题:同样是“跨境转账”,不同地区、不同银行、不同结算路径以及不同服务对象,都会显著影响最终成本。
从评测角度看,这意味着无论是传统支付方案还是稳定币方案,都不能只盯着某一个参数。稳定币链上 Gas 费用低,不代表最终换回法币一定便宜;传统银行标注费率低,也不代表整体结算成本一定更优。
争议核心:稳定币是在优化支付,还是在重构支付体系
Huma Finance 共同创办人 Richard Liu 也在 X 上回应称,Jack Zhang 所说的“成本最优解”,本质上仍然建立在传统银行主导的金融架构上。换句话说,如果讨论只停留在“谁的手续费更低”,可能还没有真正触及稳定币希望解决的问题。
Richard Liu 认为,稳定币的意义不只是把 0.01% 的成本再压低一点,而是尝试建立一种去中介化的全球支付模型。对区块链行业来说,重点未必是替现有系统做小幅优化,而是减少对中心化中介的依赖,让价值转移可以在更开放的网络中完成。
从这个角度看,稳定币挑战的不只是某一家支付公司的费率,而是整个跨境支付网络的组织方式。也正因为如此,这场讨论最后延伸到金融基础设施是否需要重构,而不再只是单一产品性能的比较。
Mask Network 创办人 Suji 也表达了类似看法。他从政治与金融史的角度切入,强调银行体系与价值分配机制在支付革命中的关键位置,并认为围绕“重构金融体系”的讨论远未结束。
稳定币跨境支付为什么持续受到关注
支付行业从业者 Earning Artist 分析称,Airwallex 的核心竞争力之一在于其全球合规牌照网络。而稳定币的发展,正在对这种依靠牌照、清算网络与区域金融基础设施建立起来的传统优势形成冲击。
在他看来,Jack Zhang 对稳定币的质疑,某种程度上也反映出,稳定币的扩张可能正在影响传统支付平台的估值逻辑。因为一旦价值转移能够通过链上网络更直接地完成,市场就会重新评估中介机构在跨境支付中的角色与必要性。
从行业数据来看,部分数据显示,稳定币交易已可实现接近即时的处理速度,约为 400 毫秒,相关费用也低于传统银行体系。同时,稳定币在 B2B 支付以及新兴市场中的应用正在推进,其中在 B2B 交易量中已占据约 360 亿美元份额。这些数字并不意味着稳定币已经全面胜出,但至少说明,它在特定场景下确实仍有继续扩张的空间。
稳定币跨境支付的适用场景与风险点
如果用评测文章常见的方式来总结,稳定币跨境支付更适合被看作一种“场景型工具”,而不是所有传统支付方式的统一替代品。
可能更有优势的场景
- 银行覆盖不足,或跨境清算效率偏低的地区
- 需要更高可达性与链上可编程能力的 Web3 业务
- 对到账速度和中间环节数量更敏感的部分中小企业结算需求
需要重点关注的限制
- off-ramp 成本可能侵蚀链上低费率优势
- 不同国家和地区的合规要求存在明显差异
- 稳定币流动性、收款渠道与法币兑换深度并不完全一致
- 资金安全、对手方风险与结算路径风险仍需评估
因此,稳定币是否“更好”,通常不能脱离具体市场和业务流程来讨论。主流货币之间的大额企业结算,与新兴市场中的小额高频转账,本来面对的就不是同一类问题,适用方案自然也不相同。
如何理解这场争论
整体来看,围绕 Airwallex 与稳定币跨境支付的讨论,早已不只是“谁更便宜、谁更快”的表层比较,而是进一步指向一个更基础的问题:未来全球支付体系,是继续在现有银行网络上做效率优化,还是由区块链与稳定币推动更深层的底层重构。
对新手读者来说,可以把这场争议理解为两条路线的对照:一种是继续依赖成熟的传统金融网络,在既有规则下提升效率;另一种则是借助稳定币与区块链,尝试建立新的跨境价值传递方式。两者并非绝对对立,但在不同地区、币种、结算方式与用户需求下,适用性确实会有明显差异。
还需要注意的是,跨境支付本身涉及成本、速度、合规、流动性与资金安全等多个因素,单看某一项数据,往往不足以得出完整结论。当前这场讨论更像是行业对未来支付基础设施的一次集中辩论,而不是一个已经有统一答案的问题。对于关注加密货币、稳定币支付与跨境金融科技的用户而言,结合具体场景、真实成本与潜在风险做综合判断,仍然比单纯比较口号更重要。


