业务提成是企业为激发销售人员工作积极性而设置的绩效激励方式,一般依据员工实际达成的销售成果进行核算。在财务处理上,应以实际计提金额列支销售费用,并在计提与发放两个阶段分别完成对应的会计记账。
1、 业务提成直接关联企业日常经营活动,是销售流程中不可或缺的成本构成,故在会计核算中须归入销售费用科目统一管理。
2、 业务提成不属于费用报销类支出,不以发票为入账依据,企业应将其作为职工薪酬的一部分,通过“应付职工薪酬”科目进行归集与发放。
3、 在支付业务提成过程中,因其属于工资薪金性质所得,企业须依法履行代扣代缴个人所得税义务,确保税务处理合法合规。
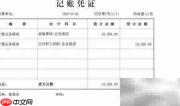
4、 企业需依据提成方案编制明细计算表,并据此确认当期费用,完成账务登记。
5、 借:销售费用——业务提成
6、 贷:应付职工薪酬——业务提成
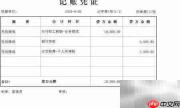
7、 实际发放提成时,需同步进行账务处理。
8、 借:应付职工薪酬——业务提成
9、 贷:银行存款
10、 应交税费——应交个人所得税
11、 企业向税务机关缴纳代扣个税时,应作如下会计处理。
12、 借:应交税费——应交个人所得税
13、 贷:银行存款