idc最新报告指出,2026年第二季度全球pc出货量约为6820万台,同比下滑4.9%。受ai数据中心大规模建设引发的内存芯片供应短缺影响,pc整机平均售价预计将上浮约20%,同时出货规模或进一步承压。
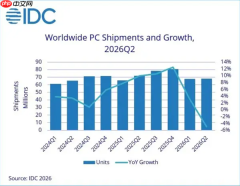
由于内存厂商将产能优先倾斜至AI领域客户,面向传统PC市场的内存供给持续收紧,成本压力逐级传导至整机制造环节。为应对销量下滑带来的营收缺口,主流厂商普遍采取提价策略。
不过,该策略已初显成效:企业用户及部分高端消费群体仍积极采购搭载本地AI算力的“AI PC”。惠普、戴尔与联想均展现出“出货减少、单价提升”的结构性增长特征,整体营收实现同比正向增长。
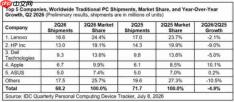
当前增长动能主要源自企业端需求支撑。在数据安全与合规要求较高的行业,对本地化AI处理能力的刚性需求,有效缓解了消费市场因价格敏感而产生的观望情绪。但该路径隐含潜在风险:普通消费者或因终端价格高企而延长换机周期;与此同时,企业客户也在终端AI设备、云服务投入及自建数据中心之间动态调整预算分配,令后续市场需求走势存在较大变数。