





币安推出的「币安卡(binance card)」本质上是一张可连接加密资产余额的签帐卡,主要面向希望把交易所账户中的资产延伸到日常消费场景的用户。
简单来说,用户可以把账户里的部分加密资产用于刷卡支付,系统会在消费发生时自动完成结算。根据原有规则说明,币安卡提供最高 3% 的消费回馈;在没有消费的情况下,部分资金也可通过币安理财产品获取活期收益。
如果你已经拥有币安账户,想进一步了解币安卡是什么、如何申请,以及后续要怎么设置和使用,这篇内容可以作为一份更适合新手阅读的入门说明。
什么是币安卡?先看懂它的运作方式
币安卡(Binance Card)是币安接入 Visa 或 Mastercard 发卡体系后推出的加密货币签帐卡(Debit Card)。它最核心的逻辑并不复杂:当你刷卡消费时,系统会即时扣款,并自动把对应的加密资产结算成商户需要收取的法币。
也就是说,用户不需要每次消费前都先手动卖币、提领或兑换法币,而是由系统在支付时完成这一步。
币安卡的几个核心特点
- 即时资产转换:当消费发生时,系统会按照用户设定的扣款优先顺序,把对应加密货币(如 USDC、USDT、U、BTC、ETH、BNB)按当时汇率转换成当地法币。只要现货账户、资金账户或理财账户中有可用资产,就可以用于支付。
- 可用于较多消费场景:原则上,支持 Visa / Mastercard 的线下商户和线上购物场景都可使用。原文信息显示,台湾地区用户对应的币安卡属于 Mastercard 体系。
- 支持移动支付:卡片可绑定 Apple Pay 或 Google Pay,之后可以直接用手机完成感应支付,日常使用会更方便。
对于第一次接触这类产品的用户来说,可以把它理解为“用加密资产做底层资金来源的消费卡”,只是实际刷卡时看到的仍然是普通银行卡支付体验。
币安卡消费回馈规则:回馈怎么算、什么时候发
币安卡的消费回馈以 USDC 形式发放。
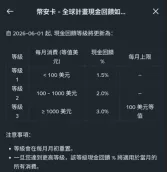
回馈比例与用户当月的币安卡消费金额有关。根据原文给出的 2026/06/01 起规则,标准如下:
| 当月币安卡消费金额 | USDC 回馈率 |
| 不足 100 美元 | 1.5% |
| 100 ~ 1,000 美元 | 2% |
| 1,000 美元以上 | 3%,每月上限 100 美元 |
平台会在每月 1 日重新计算当月消费金额,回馈通常在次月 10 日发放。
如果你比较关注“币安卡回馈高不高”,那需要先理解一点:回馈是按月统计的,而且不同消费区间对应的比例不同。最终能拿到多少,还是要以平台当期规则和实际结算结果为准。
币安卡申请教学:币安卡怎么申请、怎么设置
币安卡的申请流程可以直接在 Binance App 内完成,一般不需要额外新开账户,也不必重复上传资料,但前提是你的币安账户已经完成 KYC 身份认证。
步骤 1:打开 Binance App,进入币安卡入口
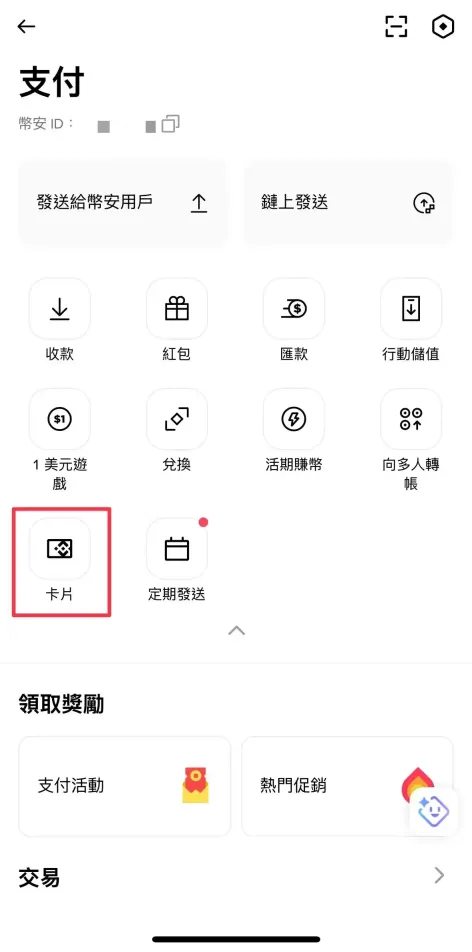
登录 Binance App 后,通常可以在首页横幅区域看到「币安卡」入口,页面会显示与加密货币支付、消费回馈相关的说明,点击「申请」即可开始流程。
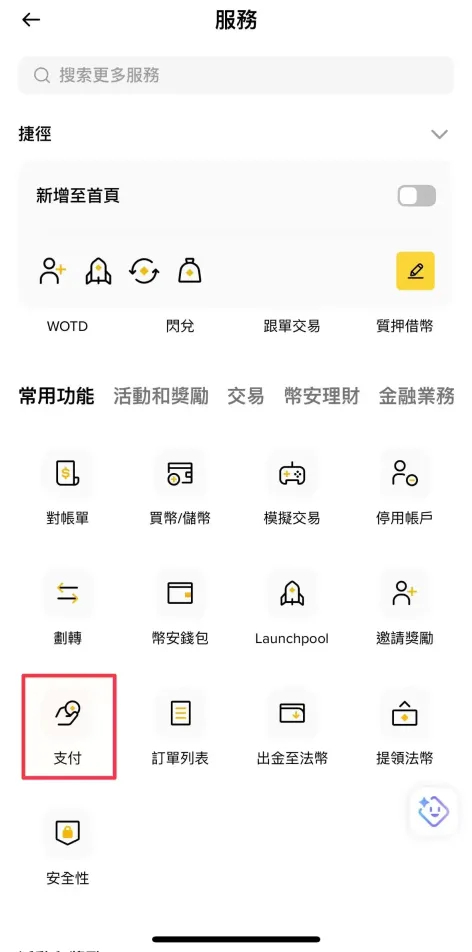
如果首页没有显示,也可以从「支付」功能进入「卡片」页面查找。这也是较常见的币安卡申请入口之一。
步骤 2:填写居住地址
进入申请页面后,首先需要填写居住地址信息,通常包括以下内容:
- 地址 1(必填):街道名称
- 地址 2(选填):楼层、室号等补充信息
- 市:通过下拉选单选择
- 区:手动输入
- 邮递区号(选填)
确认无误后,点击下一步继续。地址资料属于发卡审核流程的一部分,填写时通常建议与账户身份信息保持一致,这样有助于减少后续审核上的问题。
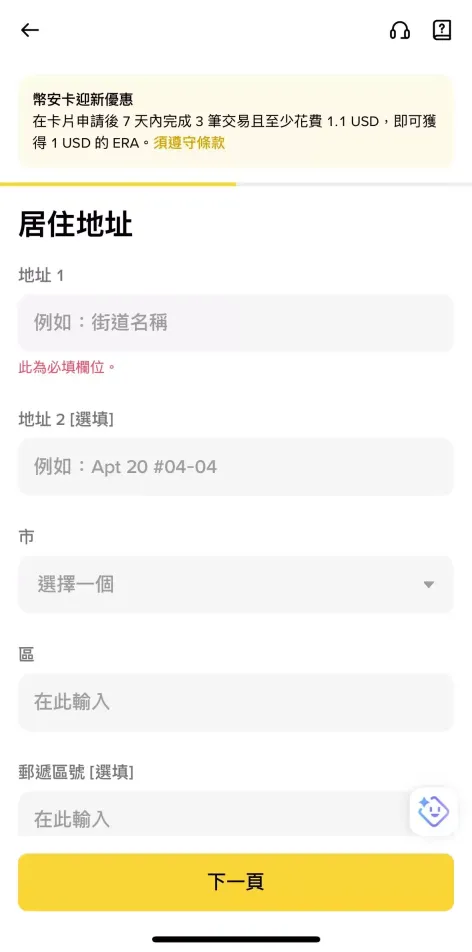
申请流程:填写居住地址
步骤 3:确认基本信息,并同意 Immersve 相关条款
接下来的页面主要会涉及两部分内容,建议认真确认。
1. 预期消费级距
系统会询问「您预期每月花费超过 1,000 美元吗?」用户可依照实际情况选择是或否。原文指出,这项问题与后续审核及反洗钱监控阈值有关,因此如实填写会更稳妥。
2. 同意相关条款
- 同意持卡人使用条款及手续费表
- 同意将个人资料(含自拍与身份证信息)分享给 Immersve 用于发卡流程
- 同意 Immersve 隐私政策
这里有一个新手容易忽略的重点:原文提到,相关个人资料会分享给 Immersve(新西兰),并可能传输到居住国以外的地区。如果你对跨境资料传输较为在意,建议在提交前仔细阅读条款与授权说明。
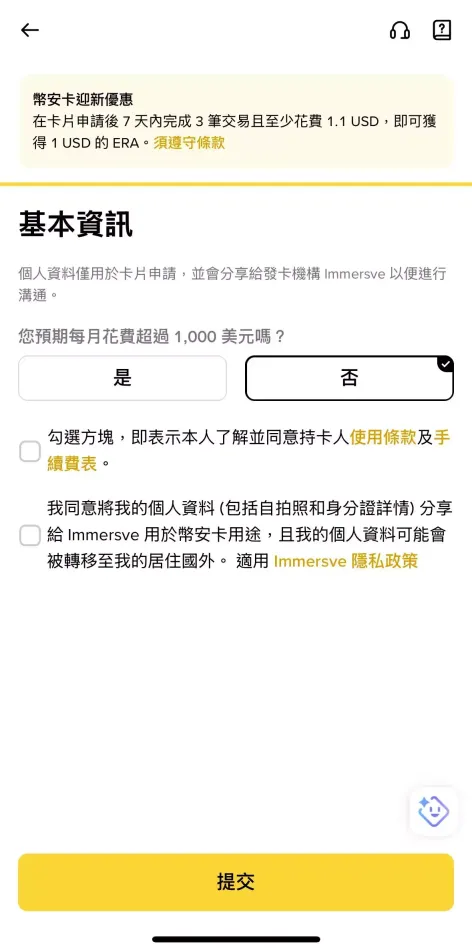
基本信息与 Immersve 条款
步骤 4:虚拟卡即时发行
提交申请后,通常数秒内就可以在「我的卡片」页面看到已经生成的虚拟 Mastercard。根据原文描述,该卡面采用黑底搭配金色 BINANCE 字样,右上角标注「虚拟」,右下角则显示 Mastercard 标识。
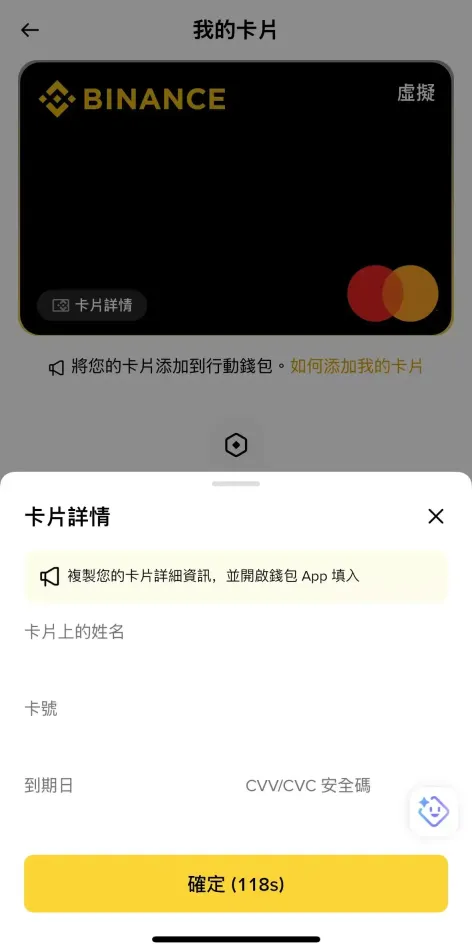
我的卡片页面,可查看虚拟 Mastercard 信息
点击「卡片详情」后,可以查看卡号、持卡人姓名、到期日及 CVV。相关信息在超过展示时间后会自动隐藏,之后如果还要再次查看,一般需要重新验证身份。这类设计主要是为了提升卡片资料的安全性。
步骤 5:加入 Apple Wallet
如果你想在线下直接使用,较常见的做法是把虚拟卡加入 Apple Pay。根据原文流程,可按以下步骤操作:
完成后,就可以像使用其他银行卡一样,通过 Apple Pay 进行感应支付。对不少用户来说,这也是虚拟卡目前较直接、较常见的落地使用方式。
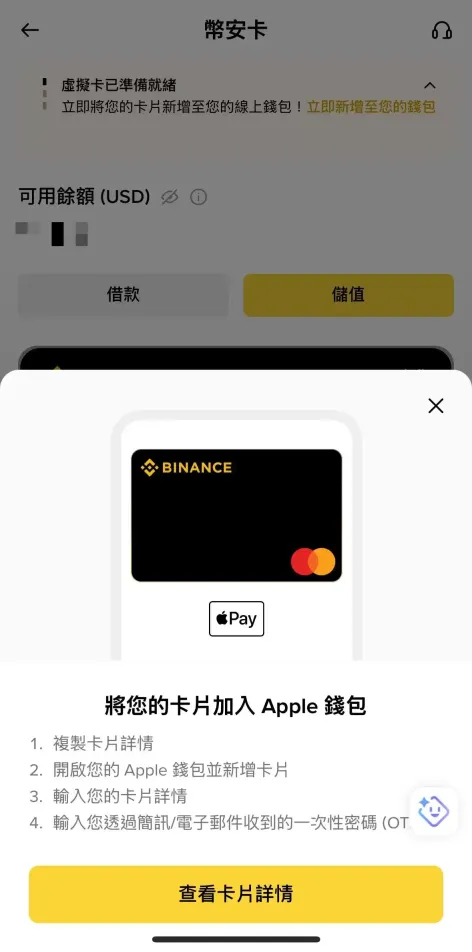
虚拟卡开通后,可加入 Apple Wallet
币安卡与同类加密签帐卡对比
以下是原文列出的几款主流加密签帐卡基础对比:
| 卡片 | 回馈率 | FX 费 | 年费 | Apple Pay | 实体卡 |
|---|---|---|---|---|---|
| 币安卡(Global) | 1%–3% USDC | 2% | $0 | 支持 | 仅虚拟卡 |
| OKX Card | 最高 2% | 1%–2% | $0 | 支持 | 支持 |
| Cypher Card | CYPR 代币回馈 | 0% | $0 | 支持 | 仅虚拟卡 |
| Crypto.com Card | 0%–5% CRO | 0% | 依等级 | 支持 | 支持 |
从原文对比可以看出,币安卡在回馈比例方面具有一定竞争力,但 2% 的 FX fee 也是不能忽视的成本。尤其是使用 SGD、MYR 等本地货币进行日常消费时,外汇相关费用可能会影响最终的实际回馈表现。
另一方面,币安卡的优势也比较明确,就是与币安账户体系联动更紧密。如果用户本来就把主要加密资产放在币安平台内,那么直接通过币安卡消费,资金路径会相对更简化,不需要再额外转入其他平台。
币安卡安全吗?使用前要注意什么
- 双重汇率风险:消费成本不仅会受到加密货币价格波动影响,也会受到 USD 与本地法币汇率变化影响,因此实际支出可能出现浮动。
- 支付场景存在限制:由于目前以虚拟卡为主,如果商户不支持 Apple Pay、Google Pay,或不接受海外 Mastercard,可能就无法完成支付。
- 争议处理周期可能较长:原文指出,这张卡属于境外发卡,如遇消费纠纷,通常需要通过 Mastercard 国际申诉流程处理,所需时间可能相对较长。
此外,任何涉及加密资产与支付功能的产品,都应以最新页面规则、费用说明和地区可用性为准。不同地区的发卡安排、功能开放范围以及适用条款,可能都会存在差异。
币安卡常见问题解答
Q1:使用币安卡消费后,如果发生退款,资金会怎么退回?
- 退款币种:根据原文说明,不论最初扣款使用的是哪种加密货币,退款都会统一以 USDC 形式,在次月 10 日退回币安 Wallet。
- 手续费:原始交易中产生的加密货币转换费用及外币刷卡手续费,通常不会退还。
Q2:哪些情况会导致币安卡刷卡失败?
常见原因主要包括以下几类:
- wallet 余额不足:币安卡采用即时扣款模式,如果 wallet 内可用余额低于交易金额,系统通常会直接拒绝交易。
- 加密货币转换异常:如果扣款顺序设置为 BTC、ETH 等波动较大的资产,在价格快速变化时,可能出现系统转换失败的情况。
- 商户支持限制:部分商家仅接受 Visa,或不接受海外机构发行的卡片;如果商户不支持 Mastercard,则无法使用币安卡完成支付。
Q3:如果币安卡卡号不慎外泄,应该怎么办?
虚拟卡的一项优势就是风险管理相对更灵活。原文提到,如果发现卡号或安全码泄露,用户可直接在 Binance App 内一键冻结卡片,以便尽快阻断潜在盗刷风险。
总结:币安卡适合哪些用户
综合来看,币安卡为币安用户提供了一种把加密资产接入日常消费的方式。按照原文描述,在未消费时,部分资金可通过理财活期获取最高 8% 活期收益;在消费时,则可根据刷卡金额获得最高 3% 的 USDC 回馈。
如果你本来就把币安作为主要的资产管理平台,那么币安卡在账户联动、支付便利性以及加密资产消费转化方面,确实有一定实用性。不过,在正式使用前,仍然需要重点关注汇率波动、手续费结构、商户支持范围,以及个人资料授权等细节,并以平台当期规则为准。
最后也要提醒一点:加密资产相关产品本身具有波动性,平台规则也可能调整。使用前应先看清费用、结算机制与地区限制,不要只根据回馈比例或宣传内容来判断是否适合自己。


