





很多人一提到 circle,首先想到的就是 usdc,也就是它最知名的稳定币产品。但如果只把 circle 看成一家“发稳定币的公司”,其实很容易忽略它在支付网络、结算服务和链上资金流转方面的布局。换句话说,市场看到的可能只是 usdc 这一个入口,却未必完整理解了 circle 作为全栈货币平台的潜在价值。本文就围绕这一点,拆解 circle 的护城河、业务结构,以及“500 亿美元估值”这一情景背后的逻辑。
这篇分析的核心观点并不复杂:市场普遍担心 Circle 的护城河不够深,因为稳定币看起来像一种标准化产品,谁都可以发,未来也可能被联盟式项目分走份额,比如 Open Standard 这样的模式。但如果把行业运行方式看得更细一点,就会发现稳定币竞争并不只是“谁能发出来”这么简单,背后还涉及流动性、分发能力、支付接入、交易深度和网络效应。这些能力一旦形成,后来者要追赶并不容易,而这恰恰是 Circle 可能被低估的地方。
如果用更容易理解的话概括,推动这一估值逻辑的因素主要有三点:
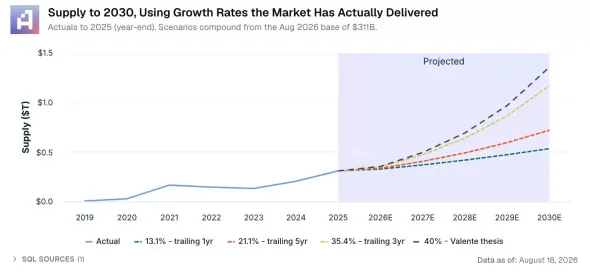
- 第一,稳定币市场本身如果继续扩张,到 2030 年全球供应量有望超过 1 万亿美元,对应约 40% 的年复合增长率。
- 第二,稳定币不是单纯的“发币生意”,更像一个依赖流动性和使用网络的市场,因此头部玩家通常更容易积累优势。
- 第三,市场现在给 Circle 打的标签仍偏向“稳定币发行商”,而不是“支付和货币基础设施平台”,这可能导致它的支付与结算能力没有被充分计入估值。
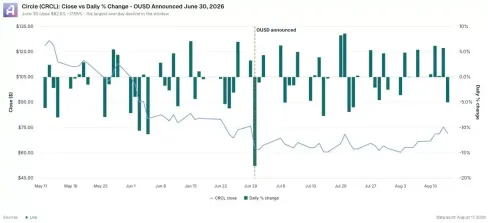
一个很典型的市场反应,出现在 Open Standard 宣布成立之后。这个联盟稳定币项目获得了 140 多家公司支持,公开名单中包括 Stripe、Visa、万事达和谷歌等机构。消息发布后,Circle 股价下跌 17%,CRCL 价格一度接近历史低位。这个反应说明,市场担心的是:如果 Stripe 联合多方推动新的联盟模式,可能会挑战 Circle 与 Tether 主导的双寡头格局,并重新分配稳定币相关收入。
Circle 估值前提:先看稳定币市场是不是还在扩张
在讨论 Circle 值不值更高估值之前,最基础的问题其实是:稳定币这个行业本身还有没有继续变大的空间。如果行业天花板已经很近,那么再去谈平台价值、网络效应,意义就会小很多。
围绕“2030 年稳定币规模是否能达到 1 万亿美元”,市场一直有分歧。分歧的原因也很好理解,因为近一段时间稳定币增长速度看上去没有早期那么快,容易让人觉得这个赛道在放缓。
不过,值得注意的一点是,稳定币总供应量已经开始和加密资产价格走势出现更明显的脱钩。即使加密市场从阶段高点回落 50% 到 70%,稳定币供应量整体仍然保持平稳。对于新手来说,这个信号很重要,它说明稳定币不再只是交易市场里的“中间货币”,而是在逐步承担更多功能,比如资产媒介、跨境支付工具、链上结算底层等。
也正因为如此,如果未来几年稳定币供应量还能延续过去 3 年的大体扩张路径,那么到 2030 年全球稳定币供应量超过 1 万亿美元,并不是一个完全脱离现实的假设。而这一点,也是后续推演 Circle 市值空间的重要基础。
稳定币竞争的关键:不是谁能发币,而是谁先形成网络
很多新手会觉得,稳定币既然锚定法币,那不同项目之间差别可能不大,竞争壁垒也不会太高。但从实际市场格局来看,情况并没有这么简单。
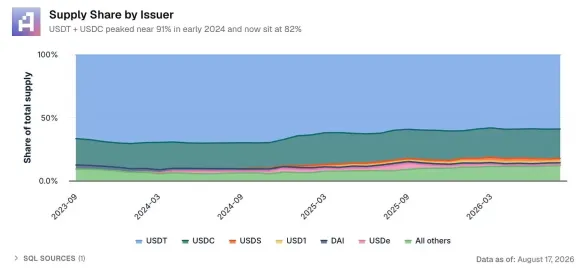
过去几年,已经有数十家发行方试图打破 Circle 与 Tether 主导的双寡头局面。虽然市场上出现了数百种稳定币,但头部两家合计仍占据超过 80% 的供应份额。这说明稳定币竞争不是单纯拼发行能力,更关键的是谁能更早建立足够深的链上和链下流动性。
这里的“流动性”可以理解为:用户愿不愿意持有、交易所愿不愿意支持、应用场景能不能接入、企业和机构是否愿意拿来结算。只要这些环节形成闭环,先发优势就会不断强化。
例如,跨链支持越多,使用场景就越广;应用整合越深,用户迁移成本就越高;交易所流动性越充足,交易体验就越稳定;机构接受度越高,链下支付与结算使用就越自然。对后来者来说,这些并不是上线一个新稳定币就能立即补齐的能力。就当前阶段而言,Circle 在这些关键位置上依然领先多数挑战者。
从这个角度看,稳定币更像一个依赖规模、分发和流动性的网络型市场,而不是一个谁都能轻易替代的标准化产品市场。一旦头部资产形成了交易深度和使用惯性,被替代的难度通常就会明显上升。
Open Standard 与 OUSD,会不会真正威胁 Circle?
从市场定价反应来看,投资者显然把 OUSD 以及背后的 Open Standard 看成了潜在竞争者。不过,联盟模式看上去声势很大,真正能不能长期跑通,历史上其实并不容易。
一个有效联盟,通常至少要具备几个关键条件:
- 成员之间的利益要足够一致。OUSD 通过利息收入分配机制,在一定程度上满足了这一点。
- 治理结构要清晰,执行路线要明确。根据当前公开信息,Open Standard 在这方面仍然偏弱,部分已被宣布的“合作伙伴”也表示并未被充分征询意见,而且尚未作出明确承诺。
- 参与方要有足够强的战略压力,或者说必须合作的现实动力。就目前来看,多数机构似乎还没有把稳定币视为必须马上联合推进的核心战场,Stripe 可能算是相对少数的例外。
因此,如果只根据现阶段披露的信息判断,Open Standard 只是满足了部分必要条件,离形成一个真正可持续、执行力强的联盟护城河还有距离。所以市场的担忧可以理解,但这种威胁是否会快速变成现实,暂时仍需要继续观察。
Circle 到底是什么公司:稳定币发行方,还是全栈货币平台?
市场目前对 Circle 的主流认知,依然集中在“USDC 发行方”这一身份。因此,一提到它的收入结构,很多人首先想到的是利息收入。而利息收入又会明显受到美联储利率环境影响,所以 Circle 很容易被看成一家周期属性较强的公司。
但如果顺着它的业务演进路径去看,Circle 实际上正在搭建的,并不只是一个稳定币产品,而是一整套面向互联网原生场景的货币工具和金融基础设施。简单说,它想做的不是只把 USDC 发出去,而是把支付、结算、链上资金流转等能力做成平台。
这个区别很重要。因为如果 Circle 的核心只是发行稳定币,那它的估值更多取决于利率、储备收入和发行规模;但如果它逐步变成一个平台型公司,那么市场可能会开始关注它在支付网络、企业结算和链上金融基础设施中的角色。
也就是说,Circle 的长期空间未必只来自 USDC 本身,更在于它能否把稳定币能力延伸到更广泛的支付网络和资金流转场景中。如果这一方向成立,那么 Circle 的可比对象也不一定只限于加密公司或单一稳定币发行商,而可能更接近信用卡网络类企业。这类公司的商业模式,往往更看重交易额带来的持续抽成,而不是单纯依靠客户资金沉淀产生的利差收益。
Circle 500 亿美元估值逻辑:CRCL 市值是怎么推演出来的
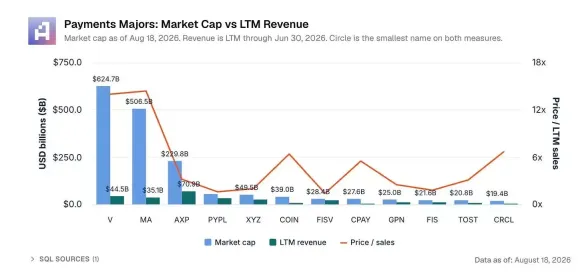
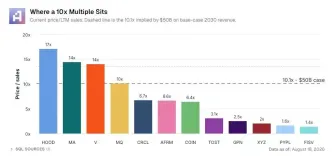
按照文中的口径,Circle 当前年化收入约为 28 亿美元,对应估值约 180 亿美元,市销率约 6.7 倍。这个估值水平,明显低于部分支付网络企业大约 14 倍的估值,也低于 HOOD 等高增长金融科技公司约 17 倍的水平。与此同时,Circle 的估值倍数与 COIN 大体接近,而后者通常更多被市场归类为加密交易平台。
这组对比反映出一个核心问题:市场目前还是更倾向于把 Circle 看成一家受加密周期和利率环境影响较大的公司,而不是一家具备平台属性和支付网络潜力的金融科技基础设施企业。
如果未来 Circle 能逐步弱化“单一利息收入驱动”的市场印象,并通过支付、结算等业务提升收入结构的多元化程度,那么它的估值倍数就有可能获得重新讨论的空间。文中的假设是,10 倍市销率属于相对保守且合理的情景。
在这一前提下,如果相关预测成立,并且流动性与网络效应确实能够构成较强护城河,那么到 2030 年,在稳定币供应量达到 1 万亿美元、USDC 市占率为 20%、利率为 2% 的情境下,CRCL 有望贡献约 40 亿美元的利息收入。
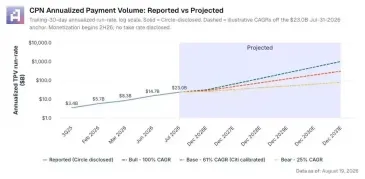
除了利息收入,Circle 的多元化收入路径也开始变得更清晰,其中一个重点就是 Circle Payments Network。文中提到,尽管加密资产价格持续低迷、稳定币供应量整体持平,Circle Payments Network 的交易量仍保持快速增长。截至 2026 年 7 月底,其最新披露的年化交易量为 230 亿美元,同比增幅为 6.8 倍,环比增长 70%。虽然当前基数仍然不算大,但这个增速已经说明,相关业务具备一定的扩张势能。
若未来这项业务维持 60% 至 65% 的年复合增长率,到 2030 年交易量有望达到约 2000 亿美元。按照 20 个基点的费率测算,这部分业务可额外带来约 4 亿美元收入。
此外,若 Arc 链未来能够达到 Tron 这类稳定币重点公链的规模,Arc 也可能贡献约 5 亿美元手续费收入。
综合上述估算,CRCL 的总收入将接近 50 亿美元,其中约 20% 来自持续扩张的支付与结算相关业务线。对于资本市场来说,这种收入结构相比单一利息驱动模式,通常更容易获得更高的估值溢价。基于收入增长和估值倍数扩张的双重推演,50 亿美元收入乘以 10 倍估值,对应约 500 亿美元市值。因此,在这一分析框架下,Circle 达到 500 亿美元市值,并不是完全没有逻辑支撑。
怎么看 Circle 的估值:市场也许低估了支付网络这一层
整体来看,市场当前更关注的是 USDC 本身,却可能还没有充分计入 Circle 在支付网络和全栈货币基础设施上的延展能力。对 Circle 来说,真正值得持续观察的,不只是稳定币发行规模能否扩大,还包括它的支付、结算和链上资金流转业务能否不断落地并形成规模。
当然,上述内容本质上仍然属于基于特定假设的估值推演,而不是确定结果。最终表现还会受到稳定币渗透率、利率环境、市场竞争格局以及业务推进节奏等多重因素影响。对于关注 Circle、USDC、稳定币支付网络以及加密金融基础设施的人来说,理解这些变量和潜在风险,同样是看待其估值逻辑时不能忽略的一部分。


