





今年以来,加密市场整体表现偏弱。链上并非完全没有热点,市场时不时仍会出现涨幅惊人的 meme 代币,但这类行情大多集中在刚发行的新币,留给市场研究和定价的时间非常有限。等到叙事热度回落,价格往往也会快速回吐,中途追高的参与者多数并没有获得理想结果。
在这种环境下,与其反复猜测下一枚高弹性代币,不如回到更务实的观察框架:如果打算在熊市阶段分批布局,等待下一轮周期回暖,目前哪些项目更值得持续关注?
相比只看短期叙事,一个更直接的筛选维度是:项目本身是否仍在持续创造收入。在市场低迷阶段,若某个平台每个月依然能够稳定获得数百万甚至数千万美元收入,至少说明其产品仍有用户、需求仍然存在,项目本身也更具穿越周期的能力。这类平台代币未必会成为下一轮行情中涨幅最极端的品种,但基本面往往更容易被验证。
那么,今年以来,有哪些已经发币的项目仍在持续赚钱?下面按赛道梳理几类代表性项目。
(本文项目收入数据来自 Tokenomist、DefiLlama,统一采用收入口径,即扣除分配给 LP 等供给侧参与者后的协议实际收入。)
Pump.fun:Meme 赛道的“卖铲人”,受益于持续不断的发币热度
除两大稳定币发行商 Tether、Circle 外,Pump.fun 是近 30 日加密原生项目中收入最高的平台之一,收入达到 4153 万美元。
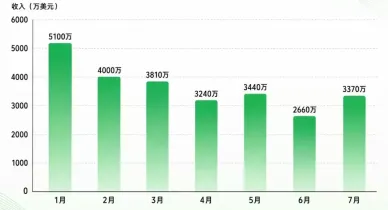
从月度数据看,Pump.fun 今年 1 月至 7 月收入分别为 5100 万美元、4000 万美元、3810 万美元、3240 万美元、3440 万美元、2660 万美元和 3370 万美元,前 7 个月累计收入约 2.56 亿美元。整体来看,其收入高点出现在年初,随后呈震荡回落走势,4 月和 6 月下降较为明显,5 月与 7 月则出现一定修复。
Pump.fun 的核心收入来源,是平台上新币持续产生的交易活动。目前用户创建代币本身免费,但在 Bonding Curve 阶段进行买卖需要支付交易费用。按照 Pump.fun 最新费率,Bonding Curve 每笔交易总费率为 1.25%,其中 0.95% 归协议、0.30% 分配给代币创建者。此外,代币从 Pump.fun 毕业并进入 PumpSwap 时,还需支付 0.015 SOL 的毕业费用。
Pump.fun 的收入表现,与 Solana 链上 Meme 活跃度高度相关。市场情绪降温时,平台收入会明显回落;热度恢复时,收入也往往能较快反弹。不过从熊市维度观察,能够在 7 个月内持续维持数千万美元级别的月收入,且近 30 日收入重新站上 4000 万美元,已经说明其具备很强的现金流能力。
如果市场对 Meme 赛道的长期活跃度仍有预期,那么相比追逐单一 Meme 代币,PUMP 作为平台型资产更值得持续跟踪。
Hyperliquid:Perp DEX 赛道的高收入代表,交易低迷期仍具备造血能力
如果按今年累计收入来看,Hyperliquid 的表现甚至高于 Pump.fun,是 Perp DEX 赛道中最受关注的项目之一。
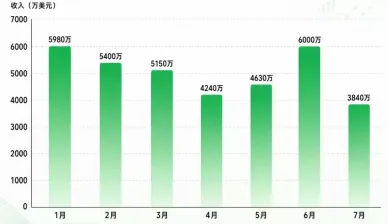
从月度数据看,Hyperliquid 今年 1 月至 7 月收入分别为 5980 万美元、5400 万美元、5150 万美元、4240 万美元、4630 万美元、6000 万美元和 3840 万美元,前 7 个月累计收入约 3.52 亿美元,超过 Pump.fun。与 Pump.fun 自年初以来整体回落不同,Hyperliquid 的收入走势并未出现持续单边下行,6 月还以 6000 万美元创出年内新高。7 月回落至 3840 万美元,近 30 日进一步降至 2902 万美元。
Hyperliquid 的收入主要来自永续合约和现货交易手续费。目前平台采用阶梯费率,普通用户的永续合约基础 Taker/Maker 费率分别为 0.045% 和 0.015%,现货则为 0.07% 和 0.04%,交易量和 HYPE 质押量越高,费率越低。需要说明的是,资金费率由多空双方直接支付,并不计入 Hyperliquid 的协议收入。

Hyperliquid 产生的手续费中,绝大部分会被用于回购并销毁 HYPE。目前,协议手续费中约 99% 会进入 Assistance Fund(SEC 文件披露,Hyperliquid 在 2025 年 8 月将进入 Assistance Fund 的协议手续费比例从 97% 提高到 99%),用于持续从二级市场买入 HYPE,并将买入的 HYPE 永久销毁。
从机制上看,Hyperliquid 的核心特征在于“有收入”与“有回购”同时存在,这也是市场观察 HYPE 资产逻辑时最常提及的关键因素。当然,交易平台收入仍会受整体市场活跃度影响,相关波动风险也需要同步关注。
Uniswap:DEX 龙头开启协议费后,UNI 与收入的联系更直接
近 30 日,Uniswap 以 560 万美元收入成为收入最高的 DEX。虽然与 Pump.fun、Hyperliquid 这类月收入数千万美元的平台相比仍有差距,但放在 DEX 赛道内部,Uniswap 的盈利能力已经重新回到第一梯队。
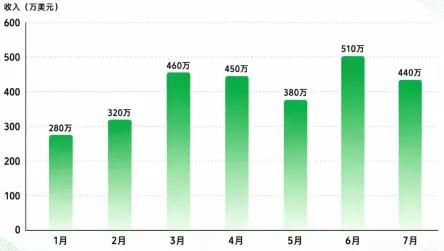
从月度数据看,Uniswap 今年 1 月至 7 月收入分别为 280 万美元、320 万美元、460 万美元、450 万美元、380 万美元、510 万美元和 440 万美元,前 7 个月累计约 2840 万美元。整体波动相对有限,大致维持在每月 300 万至 500 万美元区间,其中 6 月以 510 万美元创下年内高点。
Uniswap 的收入主要来自交易过程中的 Protocol Fee。目前协议费已经在 Uniswap v2 全部池子以及部分 v3 池子开启,并逐步从以太坊扩展至 Arbitrum、Base、OP Mainnet、BNB Chain、Polygon 等多条链。以 v2 为例,用户每笔交易仍支付 0.30% 手续费,其中 0.25% 留给 LP、0.05% 进入协议;v3 则依据不同费率池收取对应比例的协议费。
自 2025 年底 UNIfication 提案落地后,Uniswap 正式开启 Protocol Fee,并将收入用于 UNI 销毁。协议费会进入 TokenJar,外部参与者若要提取其中积累的资产,需要同时销毁对应数量的 UNI。
这意味着,UNI 已从单纯的治理型代币,逐步转向与协议费用和实际使用情况更紧密挂钩的资产。若 DEX 仍是链上交易最基础的入口之一,那么市场对 UNI 的评估逻辑,也不再只是停留在品牌影响力和龙头地位层面。
Chainlink:不依赖短期热点,承担链上金融基础设施“收费站”角色
不依赖 Meme 热度,也不依赖合约交易量,Chainlink 近 30 日仍实现了 457 万美元收入。与 Pump.fun、Hyperliquid 这类收入受交易热度影响更大的平台相比,Chainlink 所经营的是更偏基础设施的业务——只要 DeFi、稳定币、RWA 等链上应用仍在运行,对预言机、跨链通信和数据服务的需求就不会消失。
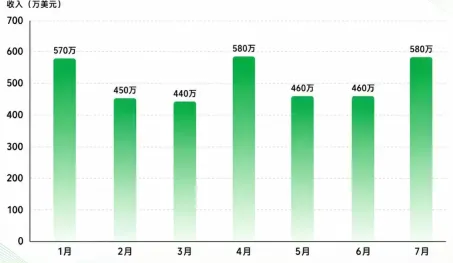
从月度数据看,Chainlink 今年 1 月至 7 月收入分别为 570 万美元、450 万美元、440 万美元、580 万美元、460 万美元、460 万美元和 580 万美元,前 7 个月累计收入约 3540 万美元。其月度收入相对稳定,过去 7 个月基本维持在 440 万至 580 万美元之间,4 月和 7 月两次达到 580 万美元。
Chainlink 的收入主要来自开发者、协议和机构使用 Data Feeds、CCIP、Automation、VRF 等服务所支付的费用,覆盖价格数据、跨链通信、自动化执行等链上基础需求。如今,Chainlink 的服务对象已不局限于 DeFi,也正逐步扩展至稳定币、RWA 以及机构资产上链等场景。官方数据显示,截至 2026 年 7 月,其累计 Transaction Value Enabled(由 Chainlink 促成的交易价值)已达到 32.18 万亿美元。
目前,Chainlink 已推出 Payment Abstraction 和 Chainlink Reserve,尝试把业务增长逐步转化为对 LINK 的持续需求。用户和企业支付的链上、链下服务收入,可以通过 Payment Abstraction 自动转换成 LINK,并进入 Chainlink Reserve 持续积累。
如果未来有更多金融资产走向链上,Chainlink 未必需要押中最终胜出的某一条公链或某一个 DeFi 项目。只要链上金融规模继续扩张,这类基础设施的需求和对应收入就有望持续存在。不过,市场仍需结合业务增长、采用进度与整体链上活跃度综合观察。


