北京时间 8 月 17 日早间,彭博社报道称,支付巨头 Stripe 已敲定对 AI 基础设施初创公司 OpenRouter 的收购。虽然最终成交价没有达到此前市场传出的 100 亿美元,但整体交易金额仍超过 70 亿美元。公开资料显示,OpenRouter 联合创始人 Alex Atallah 也是 OpenSea 的创始人之一。
这笔交易并不算突然。此前,市场已经多次讨论过 Stripe 与 OpenRouter 在业务上的协同空间。不过,当收购正式落地后,争议并没有平息,反而迅速聚焦到一个更直接的问题:OpenRouter 真的值 70 亿美元以上吗?
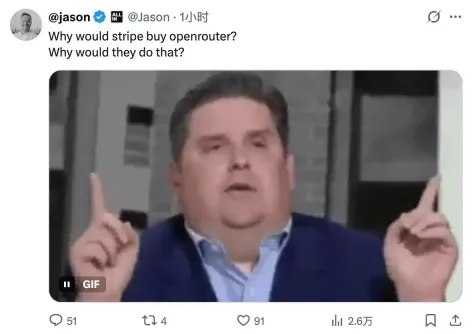
注:包括知名投资人 Jason 在内,一些市场人士也公开表达了对这笔收购估值逻辑的疑问。
之所以会有这么大争论,原因并不复杂。今年 5 月底,OpenRouter 刚完成 1.13 亿美元 B 轮融资,当时估值约为 13 亿美元。而仅仅过了两个多月,Stripe 给出的收购价格就已经是此前估值的数倍。与此同时,从外界目前能够看到的收入规模来看,OpenRouter 的业务体量似乎也还不足以轻松支撑这样的对价。按照市场预估,该平台年化收入约为 5000 万美元;如果按超过 70 亿美元的估值来算,对应市销率大约为 140 倍。
更受关注的是,不少观察者认为,OpenRouter 所处的核心业务环节并没有特别强的技术壁垒。简单理解,OpenRouter 做的是“统一入口”:开发者不用分别接入多个 AI 模型平台,而是通过一套 API,就能调用 OpenAI、Anthropic、Google 以及大量开源模型。平台负责在不同模型和推理服务商之间完成路由、故障切换和价格优化。也正因为如此,外界会自然提出一个问题:这类能力是否也可能被模型厂商、云服务商,或者其他 AI 基础设施公司复制出来?
因此,围绕 Stripe 收购 OpenRouter,市场逐渐形成了两种截然不同的看法。一种观点认为,Stripe 花费超过 70 亿美元买下的,也许只是一个想象空间很大、但现实规模还不算大的中间层服务;另一种观点则认为,真正值钱的恰恰就是这个“中间层”,因为 OpenRouter 的价值不只是 API 转发本身,还包括它已经沉淀下来的 AI 推理流量、用户关系、支付链路,以及背后的数据与分发能力。
Stripe 收购 OpenRouter 的反方观点:护城河有限,AI 路由层可能只是过渡性基础设施
从反对者的视角来看,核心质疑其实可以归结为一句话:模型路由这门生意,长期来看是否真的足够成立?
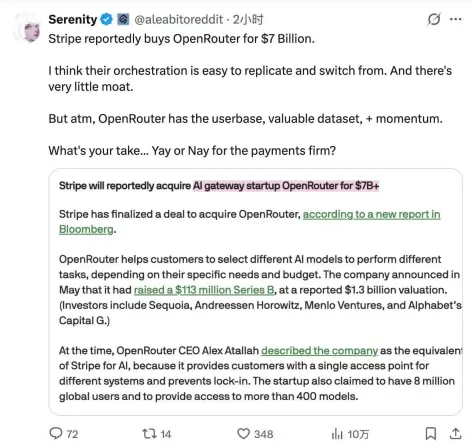
“白毛股神” Serenity 曾在 X 平台表示,OpenRouter 的模型编排和调度能力,相对来说更容易被复制和替代,因此很难被看作特别明显的护城河。不过,他也承认,至少在现阶段,OpenRouter 已经积累了一定用户规模、数据沉淀和较强的增长势头。
这也正是反方观点内部最关键的分歧所在。很多人并不是完全否认 OpenRouter 现在有价值,而是反复追问:这种价值能持续多久?
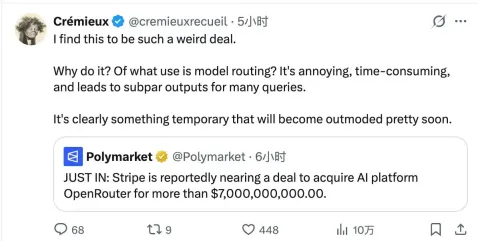
另一位拥有超过 30 万粉丝的科技 KOL Crémieux 提出了更直接的问题:如果模型路由本身会增加调用复杂度,而且对部分请求未必能带来更理想的结果,那么市场为什么一定需要一个独立的路由层?随着未来模型数量、价格体系和调用方式逐步稳定,这一中间层是否还能保持今天的重要性,也是外界持续关注的焦点。
换句话说,OpenRouter 面临的风险,不只是同类竞争者变多,还包括这项业务本身会不会只是 AI 基础设施演进过程中的一个阶段性产物。无论是 OpenAI、Anthropic、Google,还是云厂商,甚至 Stripe 自身,理论上都可以把多模型调用、Fallback、价格优化、用量管理等能力逐渐整合进自己的产品体系里。若未来主流模型平台普遍内置 Router,那么 OpenRouter 作为独立中间商的长期收费逻辑就可能受到冲击。
目前来看,OpenRouter 的商业模式相对明确:平台并不直接上调底层模型价格,而是在用户购买 Credits 时收取 5.5% 的平台费用。因此,在反对者看来,OpenRouter 更像是一家增长很快、但商业护城河仍需要进一步验证的 AI 流量中介。

而对一家经常被市场视作“中介”的公司来说,超过 70 亿美元的交易价格,自然很容易被认为偏高。这也是“OpenRouter 是否值 70 亿美元”争议持续升温的重要原因。
Stripe 收购 OpenRouter 的正方观点:它不只是中转站,更像 AI 推理时代的收费入口
当然,市场上也有完全不同的看法。许多专业人士认为,如果只是把 OpenRouter 理解成一个模型中转站,可能从一开始就低估了这笔交易的战略意义。
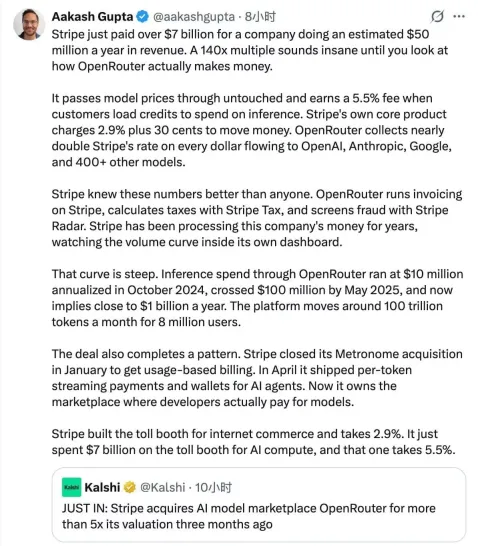
硅谷产品增长专家 Aakash Gupta 的观点就很有代表性。在他看来,140 倍市销率表面上确实很高,但 OpenRouter 的商业模式未必适合直接套用传统软件公司的估值框架。OpenRouter 收取 5.5% 的平台费,意味着每当 1 美元流向 OpenAI、Anthropic、Google 以及 400 多个其他模型时,平台都可以从中抽取 5.5% 的费率;相比之下,Stripe 核心支付业务费率约为 2.9%,前者接近后者的两倍。
更关键的是,Stripe 可能原本就是最了解 OpenRouter 业务的人之一。OpenRouter 的支付基础设施运行在 Stripe 之上,税务计算依赖 Stripe Tax,反欺诈则使用 Stripe Radar。也就是说,Stripe 可以通过自身后台系统,直接观察 OpenRouter 资金流水的变化趋势,以及相关业务的增长速度。
沿着这个逻辑来看,Stripe 买下的也许不只是一个 API 代理工具,而是一条正在快速扩张的 AI 推理交易通道。路由能力本身或许可以被复制,但真正不容易复制的,可能是已经聚集到这条通道上的用户、请求量以及数据沉淀。
Gupta 还给出了一个很形象的比喻:Stripe 过去为互联网商业建立了“收费站”,现在则希望用 70 多亿美元,拿下 AI 推理时代的另一座“收费站”。如果这个比喻成立,那么市场今天看到的高估值,买下的就不只是 OpenRouter 当下的收入规模,而是 AI 推理市场未来可能扩大的空间,以及 OpenRouter 作为流量入口的潜在收费能力。
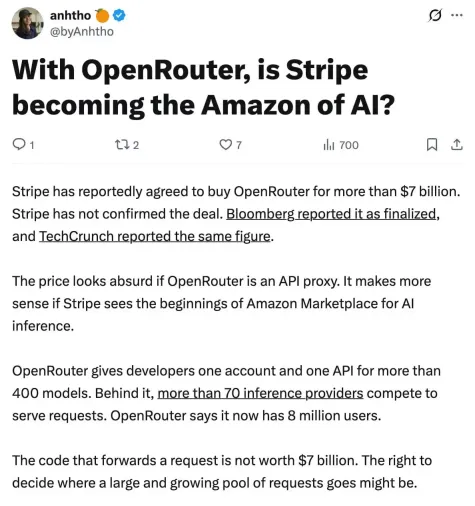
Lago 联合创始人 byAnhtho 也表达了相近判断。他认为,如果只把 OpenRouter 看作一个 API 代理工具,这个价格确实显得夸张;但如果 Stripe 看到的是 AI 推理领域“亚马逊式”基础设施的早期形态,那么交易逻辑就完全不同。单纯转发请求的代码未必值 70 亿美元,但能够影响并调度海量 AI 请求最终流向何处的能力,可能确实拥有更高的战略价值。
OpenRouter 估值争议仍未结束:讨论的重点不只在今天,更在 AI 基础设施的未来
把正反两方观点放在一起看,这场关于 Stripe 收购 OpenRouter 的争论,本质上反映的是市场对 AI 基础设施价值锚点的分歧。
如果把 OpenRouter 定义为一家年化收入约 5000 万美元、技术壁垒有限的 AI 中间商,那么大约 140 倍的市销率确实很难让所有人信服;但如果把它看成连接 AI 应用、模型与推理供应商之间的关键流量入口,那么当前收入规模也许就不是唯一重要的衡量指标。
归根结底,市场真正争论的,不只是 OpenRouter 今天值多少钱,而是未来 AI 推理市场会成长到什么规模,以及 OpenRouter 能否长期占据那个“收费站”位置。
在互联网时代,Stripe 依靠支付基础设施成为商业世界的重要“收费站”;如今,它又试图用超过 70 亿美元,提前布局 AI 推理时代的另一个关键入口。这笔交易究竟是价格偏高,还是 Stripe 提前看到了 AI 基础设施下一阶段的核心门票,仍需要时间来验证。
整体来看,围绕 OpenRouter 估值、AI 路由层价值以及基础设施入口意义的讨论,短期内大概率还会继续。需要注意的是,以上内容主要基于公开报道、市场讨论与外部分析观点整理,并不构成任何投资建议;相关判断也存在不确定性,后续仍需观察交易落地后的实际业务表现与市场变化。