





美股眼下处于一种近乎“完美”的市场氛围之中,但从历史表现来看,这样的阶段往往并不意味着风险已经消失。
BTIG首席技术市场策略师在最新报告中提醒称,市场正以历史高位和极低波动率的状态进入一年中相对敏感的季节性窗口,即中期选举年的8月至10月。他指出,在这一阶段,市场出现系统性回调的风险正在上升。
等权重标普500指数(SPW)年内累计涨幅约16%,且所有板块均实现正收益,说明市场“广度扩张”已经形成。不过,历史数据显示,自1990年以来,标普指数在中期选举年的8月18日至10月11日期间,除2006年外均至少出现过7%的回调。当前市场在高位运行,VIX处于年内低位,保护性需求明显不足,多项技术信号也在同步释放警示。
季节性规律:中期选举年的8月至10月通常波动加剧
根据BTIG统计,自1990年以来,SPW在中期选举年通常会在8月18日前后见顶,随后进入相对艰难的调整区间,并持续至10月中旬附近。
其中,1990年、1998年、2002年、2010年、2014年、2018年和2022年,市场均在8月至10月期间出现至少7%的回调。
1994年的跌幅为5%,但到当年12月,跌幅进一步扩大至8%。唯一的例外是2006年,不过该年市场已在5月至7月提前经历了9%的下跌,调整只是时间上有所前置。
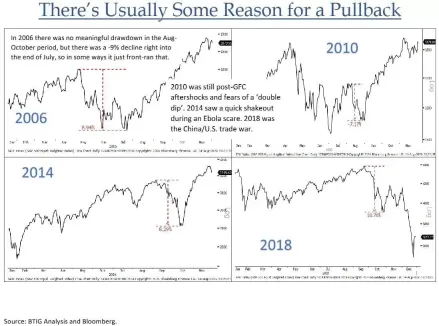
BTIG同时强调,中期选举本身并不一定是波动的直接诱因。很多情况下,真正推动市场下行的是事前难以预知的外部事件,例如1990年的科威特被入侵、1998年的长期资本管理公司(LTCM)危机,以及2014年的埃博拉疫情。这也意味着,当前阶段的潜在风险未必来自单一已知变量,而可能由突发因素触发。
技术面信号:市场强势之下隐藏脆弱性
除了季节性因素,当前多项技术指标也显示,美股市场的脆弱性正在上升。
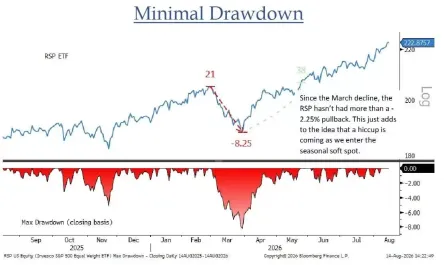
自3月回调以来,RSP(等权重标普500 ETF)的最大回撤幅度一直未超过2.25%。在BTIG看来,这种异常平静的走势本身就是风险逐步累积的表现。与此同时,RSP当前价格较200日均线高出约11%。BTIG指出,除疫情后特殊行情外,RSP与200日均线的偏离幅度通常不会超过这一水平,说明当前趋势虽然强劲,但价格拉伸程度已接近历史高位区间。
此外,下行成交量信号的缺失同样值得关注。

截至目前,纽交所今年尚未出现任何一个“80%下行成交量日”,也就是下行成交量占总成交量80%以上的交易日。
从历史数据看,平均每年约有21个此类交易日;而自1996年有统计记录以来,从未有任何一年少于5个。BTIG表示,当前已经创下有记录以来最长的“零80%下行成交量日”连续纪录,而且与历史均值相比差距明显。
情绪指标:期权市场保护需求处于低位
市场对下行风险的忽视,在期权市场上也表现得较为明显。CBOE综合看跌/看涨比率的10日移动均线已降至0.82,处于近几年低位区间,反映出市场参与者对潜在回调的保护配置意愿较弱。
BTIG认为,这一现象与股指处在历史高位、VIX位于年内低点相互印证,共同描绘出当前市场自满情绪偏高的状态。
宏观背离:长端利率走势与股市乐观预期并不一致
从宏观层面看,市场也出现了一定背离。尽管过去一周非农就业、CPI、PPI以及零售销售等数据整体偏向鸽派,美国长端国债收益率却仍收在本轮周期高位附近。
这种“利率无视利好数据”的表现,与股市当前偏乐观的定价形成明显反差,也在一定程度上抬升了后续市场运行的不确定性。
板块观察:防御方向与高波动板块分化明显
在板块层面,BTIG指出,历史数据显示,医疗保健板块在中期选举年的8月至10月期间通常相对抗跌,具备一定防御特征。
半导体方面,费城半导体ETF(SOXX)在50日均线位置遭遇明显阻力。BTIG认为,这一走势与“繁荣/崩溃顶部”之后的初步反弹特征较为一致,并预计其年内仍可能继续向200日均线方向寻底。
能源板块虽然出现多月期突破,但BTIG对追涨持谨慎态度,认为单一头条消息就可能逆转涨势,因此不宜对短期强势表现做过度乐观解读。
BTIG观点总结
综合季节性规律、技术面、情绪面以及利率信号,BTIG策略师Krinksy认为,当前市场已进入一个需要更加重视风险管理的阶段。他表示,时间窗口正在逼近,8月至10月的美股系统性回调风险值得持续关注。
以上内容围绕BTIG对美股8月至10月回调风险上升的判断展开,核心焦点在于季节性窗口、技术指标、期权情绪以及债市背离等多个维度。市场波动具有不确定性,相关观点仅反映机构分析框架,不构成任何投资建议。





