





如果你希望通过杠杆放大市场波动带来的盈亏,但又不想深入处理合约交易中的保证金、资金费用和清算机制,那么杠杆代币可以作为一种可理解的工具。它常被市场描述为「不会爆仓」的杠杆化产品。
本文将围绕杠杆代币是什么、运作原理、优缺点以及长期持有可能面临的风险进行说明,并以派网杠杆代币为例,介绍基础的买卖逻辑。
杠杆代币是什么?
杠杆代币(Leveraged Token)本质上是将永续合约仓位打包成可交易代币的一类产品。用户不需要直接处理保证金、资金费用、杠杆倍率设定或爆仓风险,这些因素会通过产品机制最终反映到代币净值和价格变化中,因此它可以像普通币种一样在市场中买卖。
可以把杠杆代币理解为一种已经封装好的杠杆工具。用户无需自己管理仓位细节,但也因此要承担封装结构带来的额外成本与净值损耗。
也正因为它属于包装后的产品,平台在维持杠杆倍数、调仓和管理上的成本,会逐步形成杠杆代币的磨耗。即便标的币种价格变化不大,这些成本也可能导致杠杆代币价格持续走弱,因此通常并不适合长期持有。
常见命名方式包括:
- BTC3L:3 倍做多 BTC。若 BTC 上涨 1%,BTC3L 净值理论上约上涨 3%。
- BTC3S:3 倍做空 BTC。若 BTC 下跌 1%,BTC3S 净值理论上约上涨 3%。
- ETH2L / ETH2S:2 倍做多 / 做空 ETH。
与保证金合约交易不同,杠杆代币的核心特征在于无需单独缴纳保证金,也没有传统意义上的强制平仓线。用户在现货市场按净值买入相关代币后,就相当于间接持有了 2 倍或 3 倍的杠杆仓位。理论上,最大亏损通常以买入该代币所投入的本金为限,不会因为单日剧烈反向波动而出现穿仓。
这种“买入代币即获得杠杆敞口”的模式,使杠杆代币在 2021 至 2022 年的牛市顶部阶段一度受到关注,Bybit、Pionex 等平台也曾推出类似产品。
杠杆代币的运作原理
杠杆代币通常由发行平台通过持有对应虚拟货币的合约仓位来实现,再由代币净值追踪这些合约仓位的盈亏变化。
为了让产品维持既定杠杆区间,平台还会根据规则动态调整合约仓位,使杠杆代币能够尽量反映目标倍数下的市场波动。
例如,平台投入 100 USDT 买入一份 2 倍做多的 A 币合约。当 A 币上涨 10% 时,合约收益为 20%,这时实际杠杆倍数会变成 110×2/120=1.83 倍,低于原先的 2 倍。
为了让杠杆代币继续维持接近 2 倍杠杆,平台就会进行调仓,也就是在盈利后进一步加大仓位。换句话说,当行情朝有利方向发展时,杠杆代币会自动增加对应敞口。
相反,如果 A 币下跌 10%,合约亏损为 20%,实际杠杆倍数会变成 90×2/80=2.25 倍,高于原本设定。此时平台会通过减仓来降低杠杆,使产品回到目标区间。
多数平台通常不会在每一次微小波动时都立刻调仓,而是会在杠杆倍数偏离一定范围后再执行调整。但频繁调仓本身也会带来交易成本和净值磨耗。
对大多数用户来说,如果选择使用杠杆代币,重点通常不在于逐项拆解其底层结构,而在于理解以下几点:
- 更适合单边上涨或单边下跌较为明确的行情环境。
- 如果标的币价先涨后跌,杠杆代币可能出现明显回撤;先跌后涨时,最终收益也未必能完全修复。
- 长期持有会因为调仓和管理成本持续产生磨耗,因此通常不适合作为长期配置工具。
杠杆代币与杠杆交易、合约交易的差异
杠杆代币的底层通常依赖合约仓位,因此常被拿来与合约交易、杠杆交易进行比较。三者虽然都能放大市场波动,但实际机制与风险结构并不相同。

| 比较项目 | 杠杆代币 | 杠杆交易 | 合约交易 |
|---|---|---|---|
| 常见最高杠杆倍数 | 5 倍 | 10 倍 | 100 倍 |
| 自动调整杠杆 | 会 | 不会 | 不太会 |
| 资金费用 | 无 | 无 | 有 |
| 借贷利息支出 | 无 | 有 | 有 |
| 抵押品(保证金) | 无 | 有 | 有 |
| 爆仓清算 | 不太会 | 会 | 会 |
| 管理费 | 有 | 无 | 无 |
杠杆代币与杠杆交易、合约交易比较
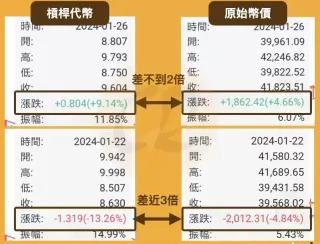
简单来看,杠杆代币的使用门槛相对更低,用户不需要掌握过多保证金和仓位管理术语,但它与标的币价格之间的表现并不一定完全线性。例如,标的币上涨一倍,3 倍做多的杠杆代币未必就一定上涨三倍,因为中间还会受到调仓机制和成本损耗影响。
相比之下,杠杆交易和合约交易的倍数关系通常更直观,开多少倍杠杆,价格波动影响就更直接。但这类交易需要持续关注资金费用、借贷利息等成本,同时在走势与预期相反时,也可能面临本金显著亏损甚至被清算的风险。
杠杆代币优缺点介绍
杠杆代币的优点
1、操作相对简单
用户不必直接处理保证金、维持率或强平价格等细节,买卖方式更接近普通现货交易。对于希望获得杠杆敞口、但不想管理复杂合约参数的人来说,门槛相对较低。
2、通常没有传统意义上的爆仓
由于平台会通过调仓机制控制产品杠杆水平,因此不像合约或杠杆交易那样,价格到达某个位置就直接触发清算。
不过,这并不意味着杠杆代币没有风险。若行情持续反向运行,代币净值仍可能大幅缩水,价格也可能接近极低水平。
3、支持做空方向
当用户判断标的资产可能下跌时,可以通过买入做空型杠杆代币来获取相应方向的价格敞口,而不需要像部分现货卖空机制那样先借币再卖出。
4、存在累积效应
在单边趋势较强的行情中,杠杆代币因持续调仓,可能将阶段性盈利继续投入,从而放大后续波动带来的影响。这也是其在趋势行情中受到关注的原因之一。
杠杆代币的缺点
1、实际杠杆倍数并非固定不变
杠杆代币的实际杠杆水平会随着价格波动和平台调仓而变化,同时还会受到手续费和净值磨耗影响。因此,用户很难像使用传统杠杆或合约那样,明确预估自己相对标的币价到底放大了多少倍。
杠杆代币与原始币价差异


