





尽管近期出现了减持操作,与公司过去长期强调的持续积累路线形成了一定反差,但从全年数据来看,Strategy买入的比特币数量仍约为卖出规模的25倍,整体上依然是较为明确的比特币净买方。
Strategy首席执行官冯乐表示,公司计划在今年稍晚时候恢复增持比特币。此前因业务重心出现阶段性调整,公司出售了部分比特币持仓,这一变化也持续引发市场讨论。
Strategy今年内或恢复增持比特币,整体仍是BTC净买方
冯乐在周一接受 FOX Business 采访时表示,自今年年初以来,Strategy累计买入约175,000枚比特币,同时卖出约7,000枚BTC。因此,从买卖差额来看,公司目前仍是市场中的重要净买方。
他提到,买入规模“大约是卖出规模的25倍”。这意味着,虽然公司近期有过出售行为,但从全年累计动作来看,其整体方向仍然偏向继续配置比特币。
冯乐还表示,Strategy的机构比特币持仓排名已由全球第二上升至第一。他同时称:“我们会在今年内继续购买更多比特币。”
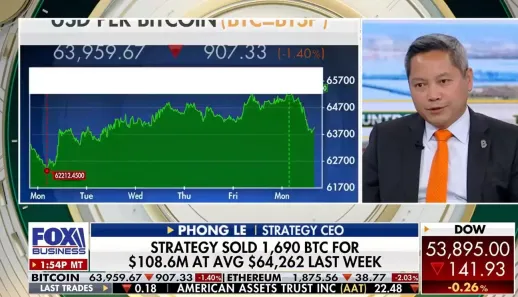
Strategy首席执行官冯乐亮相福克斯商业频道。来源:FOX
Strategy当前持仓超过84万枚BTC,近期已多次减持
目前,Strategy累计持有的比特币已超过84万枚BTC。不过,自5月以来,公司已经四次出售比特币,最近一笔交易涉及1,690枚BTC。公司表示,相关出售所得主要用于支持优先股股息、股票回购以及美元储备安排。
如果只看总持仓规模,这几次减持所占比例仍然较小。但问题在于,这种做法与其长期以来“永不出售”比特币的公开表态并不完全一致,因此外界质疑也随之增加。

对于新手读者来说,可以把这理解为:一家上市公司即使长期看好比特币,也仍然需要处理现实中的资金安排、股东回报和财务管理问题。所以,这次调整不只是简单的“卖或不卖”,更反映出企业在执行加密资产储备策略时,往往要在长期目标和短期资金需求之间寻找平衡。
什么是“比特币国债模型”?市场走弱时企业BTC模式为何更受关注
随着市场走弱,围绕企业持有比特币的财务模式,尤其是“比特币国债模型”的压力正在上升。此前推动这一模式扩张的融资逻辑,在当前环境下正面临更直接的检验。
根据 BitcoinTreasuries.NET 数据,上市公司合计持有超过126万枚BTC,仍低于交易所交易基金及其他基金合计超过160万枚BTC的持仓规模。
Novaque Research 指出,这一模式过去受益于一种相对清晰的融资循环:相关公司通常能够以高于其持有BTC价值的溢价进行交易,因此可以通过发行股票或债务工具募集资金,再将所得继续用于增持比特币。
简单来说,就是公司先因为“持有大量比特币”而受到市场关注,股价或融资能力随之增强,再借助这种资本市场优势继续募资买入更多BTC。这个循环在市场情绪较强时更容易运转,但在弱市中就可能面临压力。
当股价跌破净资产价值,为什么融资循环会变难?
如果相关公司的股价跌破其比特币持仓净资产价值,这一融资循环的可持续性就会明显下降。原因在于,企业如果此时继续融资,往往会对现有股东形成更强的稀释压力,进而削弱后续再融资能力,也会压缩继续增持比特币的空间。
换句话说,当资本市场不再愿意给出较高估值时,公司再通过发股或发债去买入更多BTC,就会变得更难,也更容易引发股东层面的争议。
从这个角度看,Strategy此次出售部分BTC虽然规模不大,却再次引发市场对“企业比特币储备模式是否稳健”的讨论。对于关注比特币持仓公司、上市公司BTC策略以及机构加密资产储备变化的人来说,这类调整说明,企业在扩张与稳健之间往往需要做出更多权衡。
需要注意的是,企业增持或减持比特币,本质上仍属于其财务与资本管理决策。市场对这些动作的解读,也可能随着市场环境变化而波动。阅读相关信息时,仍应结合公司披露内容与整体风险背景一并观察,而不宜仅凭单一动作作出简单判断。


