





Meme 币热度持续之下,围绕发币、交易执行与流量分发形成的配套产业链也在同步扩张。无论是代币发行平台,还是链上 Meme 交易工具,都在这一轮市场中扮演着“卖水人”角色:前者承接新币上线后的早期交易需求,后者则通过行情、监控与下单功能切入高频交易场景。
与直接参与 Meme 币博弈相比,这类平台的收入模式更依赖用户持续发生的发币和交易行为本身。换句话说,只要链上还有人不断创建代币、追逐热点、频繁换手,平台就能通过手续费、毕业费或工具服务费获得稳定现金流。
今年以来,加密市场整体偏弱,山寨币板块普遍承压,过去活跃的二级 Alpha 社区、空投社区讨论热度也有所回落。但在众多细分赛道中,Meme 依然是少数能够持续维持关注度的方向之一。
与上一轮牛市相比,今年已经很少再出现某个 Meme 项目发币后短时间内冲上市值 5000 万美元甚至上亿美元的极端案例,围绕“暴富”的叙事明显降温。不过,Meme 市场仍会阶段性冒出新热点。从 Robinhood Chain 上走红的 CASHCAT,到近期 BNB Chain 上受到关注的股票 Meme 币 MarsCoin,依旧吸引了不少社区目光。
在热点不断轮动的背景下,围绕 Meme 创建、交易的平台和 wallet 仍然拥有稳定需求。当依靠 Meme 快速获利的机会减少之后,这些依赖用户持续发币和交易的平台,究竟还能赚多少钱,也就成为观察 Meme 产业链的重要切口。
本文从代币发行平台与 Meme 交易工具两个方向切入,梳理当前 Meme 赛道主要平台的收入来源,以及近 30 天的收入表现。(下文数据均来自 DefiLlama。)
Meme 币代币发行平台有哪些收入来源?
Pump.fun:近 30 天收入超过 3400 万美元
尽管当前 Meme 行情明显弱于牛市阶段,Pump.fun 仍然维持了月入 3000 万美元以上的收入能力,规模甚至高于 Hyperliqud。截至 8 月 11 日,Pump.fun 近 30 天收入为 3468 万美元,同期平台交易量为 17.18 亿美元。
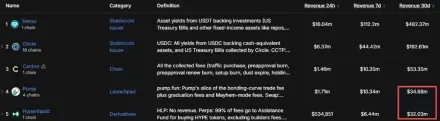
从商业模式看,Pump.fun 的核心收入仍来自平台内新币持续交易产生的费用。当前用户创建代币本身免费,但在 Bonding Curve 阶段进行买卖时需要支付交易费。按照 Pump.fun 最新费率,Bonding Curve 每笔交易总费率为 1.25%,其中 0.95% 归协议,0.30% 分配给代币创建者。此外,代币从 Pump.fun 毕业并进入 PumpSwap 时,还需支付 0.015 SOL 的毕业费用。
也就是说,Pump.fun 的收入逻辑并不复杂:只要平台上仍有足够多的新币不断上线并发生交易,协议就可以持续从交易活跃度中提取收入。这也是 Meme 发币平台在弱市中仍具备较强变现能力的关键原因。
Flap:近 30 天收入超过 550 万美元,九成以上来自 BNB Chain
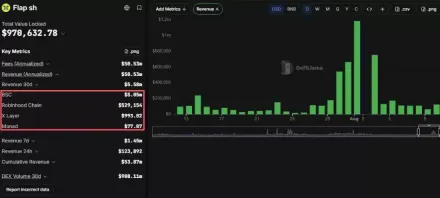
近期 BNB Chain 上股票 Meme 的升温,也让 Flap 的收入出现了较明显增长。截至 8 月 11 日,Flap 近 30 天收入为 558 万美元,其中 505 万美元来自 BNB Chain,占比超过九成;Robinhood Chain 则贡献了 52.9 万美元。同期平台交易量为 9.08 亿美元。
Flap 的运行机制与 Pump.fun 相似,同样采用 Bonding Curve 模式,在曲线阶段完成后再迁移至 DEX。不同之处在于,Flap 除了支持普通代币发行,还允许创建 Tax Token,创建者可自行设置交易税率。近期受到关注的股票 Meme 币 MarsCoin,便是通过 Flap 发行的 Tax Token。需要注意的是,DefiLlama 统计的收入仅包含协议费率部分,并未将 Tax Token 自身设置的交易税计入其中。
从收入结构来看,Flap 最主要的来源依然是新币在 Bonding Curve 阶段产生的交易手续费。目前在 BNB Chain、Robinhood Chain、X Layer 和 Monad 上,平台基础协议费率均为 1%,用户每次在 Bonding Curve 上买卖代币,平台都会从中收取对应费用。
Pons:近 30 天收入接近 500 万美元,曾是 Robinhood Chain 发币平台龙头
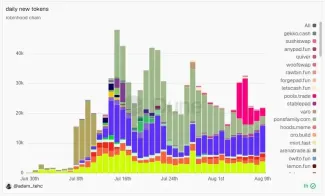
随着 Robinhood Chain 上 Meme 热度快速走高,Pons 也迅速成长为该生态内最主要的 Meme 发行平台之一。7 月 15 日,Pons 单日发行代币数量超过 1.5 万个,首次升至 Robinhood Chain 代币发行平台首位,并在此后约半个月内保持领先,直到最近几日才被 Pool.trade 和 Flap 反超(下图中绿色为 Pons;粉色为 Pool.trade,紫色为 Flap)。
发币数量的快速增长,也直接带动了平台手续费收入提升。截至 8 月 11 日,Pons 近 30 天共产生 1876 万美元手续费,其中归属于协议的收入约为 499 万美元。若按其 V1 阶段 1% 的交易手续费粗略倒推,平台总交易量约为 18 亿美元。
Pons 是 Robinhood Chain 上的原生代币发行平台,用户可直接在平台内创建并交易 Meme 币。近期平台已经上线 V2,新币会先通过 Bonding Curve 完成早期交易,达到毕业条件后再进入 Uniswap V4,后续交易手续费仍按照 Pons 的既定规则进行分配。
从具体收费设计看,Pons 的收入覆盖发币和交易两个环节。V1 阶段中,每创建一个代币需支付 0.0005 ETH,平台内发行代币的交易手续费为 1%,但该部分费用并非全部归属 Pons,约 70% 分配给代币创建者,协议保留约 30%。V2 上线后,平台收入进一步覆盖发币费用、Bonding Curve 阶段交易手续费,以及代币毕业进入 Uniswap V4 后继续产生的交易手续费,后者同样延续创建者约 70%、协议约 30% 的分配比例。

通过 Helius API 与 Solana 区块链交互,创建/管理钱包,查询 SOL 与代币余额,发送交易,使用 Jupiter 进行代币交换,监控地址。适用于所有 Solana 区块链操作、加密钱包管理、代币转账、DeFi 交换及投资组合跟踪。
此外,Pons 还会将协议收入中的一部分用于 PONS 回购销毁。根据官方文档,当前计划为:80% 的协议手续费收入用于回购并销毁 PONS,剩余 20% 用于基础设施投入及团队运营。
Meme 交易工具怎么赚钱?GMGN、Axiom、fomo 收入拆解
GMGN:近 30 天收入接近 2000 万美元,Robinhood Chain 为主要贡献来源
与代币发行平台不同,GMGN 并不直接参与代币创建,而是围绕 Meme 交易提供行情、监控和下单等工具,并从用户交易行为中获取收入。这类产品本质上更接近链上交易终端,服务的是高频交易、跟单和热点追踪需求。
截至 8 月 11 日,GMGN 近 30 天交易量为 25.84 亿美元,共产生 2387 万美元手续费,扣除邀请返利后,最终归属于 GMGN 的收入约为 1981 万美元。其中,Robinhood Chain 贡献 1167 万美元收入,BNB Chain 和 Solana 分别贡献 493 万美元和 241 万美元,Robinhood Chain 已成为 GMGN 当前最核心的收入来源。
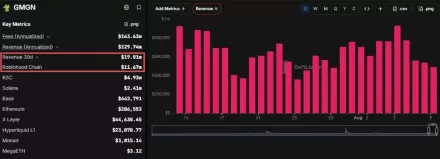
GMGN 的变现逻辑相对直接——用户每通过 GMGN 完成一笔交易,平台都会收取交易金额 1% 的手续费,其中部分手续费会通过邀请返利等方式返还给用户。例如买入价值 1 SOL 的 Meme 币,GMGN 会收取 0.01 SOL;复制交易同样适用这一收费标准。
从 SEO 常见问题角度看,如果用户搜索“GMGN 怎么赚钱”或“GMGN 手续费高不高”,答案其实很明确:其核心收入并不来自发币,而是来自链上高频交易行为本身,交易越频繁、热点越密集,平台收益通常越明显。
Axiom:近 30 天收入超过 1400 万美元,几乎全部来自 Solana
与 GMGN 类似,Axiom 也是 Meme 用户常用的链上交易工具,提供代币发现、行情分析、wallet 追踪、X 监控以及一键买卖等功能,其核心市场仍然集中在 Solana。
截至 8 月 11 日,Axiom 近 30 天交易量约为 13.37 亿美元,产生 2391 万美元手续费,扣除邀请返利与用户交易返现后,最终收入约为 1467 万美元。其中,2384 万美元手续费来自 Solana,BNB Chain 仅贡献约 6.6 万美元,说明其收入几乎完全依赖 Solana 链上交易。
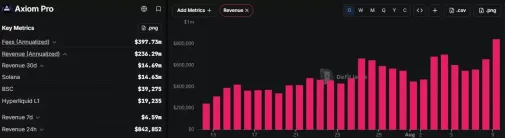
Axiom 的收入来源同样是对用户通过平台完成的每笔交易收取手续费。Axiom 基础交易费率为 1%,并设置了与交易量挂钩的返现机制,用户等级越高,返还比例越高,目前实际净费率约在 0.75% 至 0.95% 之间。此外,平台还会将部分手续费分配给邀请人。
从平台结构来看,Axiom 更像是将代币发现、交易执行和账户追踪整合到一个界面中,通过功能集中化提升用户停留时长与交易频次,最终再由手续费完成商业闭环。
fomo:近 30 天收入接近 880 万美元,主要来自 Solana 现货交易
上周末,海外 Meme 社区曾流传一则关于“Pump.fun 斥资挖走竞争对手 fomo 团队成员”的市场传闻。就平台收入表现来看,截至 8 月 11 日,fomo 近 30 天共产生 948 万美元手续费,其中归属于协议的收入约为 879 万美元;同期现货交易量约为 6.17 亿美元,此外还有约 3.6 亿美元的永续合约交易量。
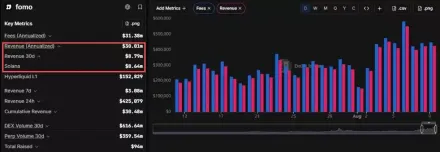
与 GMGN、Axiom 更偏向专业链上交易终端的定位不同,fomo 更强调社交交易属性。用户可以在平台内查看其他交易者的操作、排行榜和实时交易动态,并直接完成 Meme 等代币的买卖与复制交易。目前其现货交易主要集中在 Solana,近 30 天约 864 万美元收入来自 Solana 现货交易,Hyperliquid 永续合约则贡献约 15.3 万美元。
fomo 的收入同样主要来自交易抽成。根据平台最新服务条款,现货买卖最低按照每笔交易金额的 0.5% 收费,同时设置每笔最低 0.95 美元的手续费;永续合约交易则额外收取 0.05% 的平台费用。由于 Meme 交易用户中小额、高频操作较多,每笔 0.95 美元的最低收费也构成了 fomo 收入的重要组成部分。
Meme 币产业链的“卖水生意”说明了什么?
整体来看,即便 Meme 赛道的造富效应较前期明显减弱,但围绕发币、流动性承接与交易执行形成的基础设施平台,依然展现出较强的收入能力。从平台商业表现可以看出,真正支撑这些项目变现的,并不一定是单个 Meme 币价格上涨,而是链上交易活跃度、用户换手频率以及热点轮动速度。
换句话说,Meme 币行情或许会反复切换,但只要用户还在持续创建代币、追热点、做短线、复制交易,这条围绕“发币平台 + 交易工具 + 流量分发”的产业链就仍然存在收入空间。
当然,这类数据更多反映的是平台层面的经营状况,而非对单一代币价值的判断。Meme 交易本身波动较大,参与前仍需关注流动性、手续费成本与潜在风险。





