





很多用户会问:在币圈里怎么买美股?但严格来说,这个问题并不够准确。当前加密交易场景里,能够接触美股的产品主要有3类:真实美股、股票代币、股票合约。它们在底层逻辑、交易规则、风险结构以及适用人群上都存在明显差异。
实际情况是,不少人还没弄清楚自己买的到底是什么产品,就直接开始交易,结果不仅交易体验不佳,还可能在税务、遗产税等问题上踩坑。下面这5件事,是在币圈交易美股之前更应该先弄明白的重点。
第一件事:真实美股、股票代币、股票合约,适合的人完全不同
目前在币圈接触美股,基本绕不开这3类产品:真实美股、股票代币、股票合约。名称看起来接近,但产品属性并不相同。
1、真实美股
这类产品更适合以下人群:一是在传统券商开户存在限制,例如因清退或法律原因无法顺利开户;二是海外银行出入金不便;三是更偏向长期持有,希望获得分红,不想频繁切换交易工具。
需要特别注意的是,如果交易的是真实美股,那么相关税务申报责任通常仍需由个人主动处理,尤其是国内个人所得税申报问题,不能忽视。
2、股票代币
股票代币更适合以交易为主、单笔资金规模不大的用户。它的典型特点是支持7×24小时交易,周末通常也可买卖;部分产品还可以提到链上,进入DeFi协议作为抵押品使用。
如果只是想用较小金额体验美股交易,股票代币通常门槛更低,手续费结构也往往更轻,更适合轻量化参与。
3、股票合约
股票合约属于更偏交易型的产品,通常需要一定市场经验。对于短线频繁进出、希望使用杠杆、进行做空,或追求更高资金利用率的用户,这类产品会更常见。
它的优势主要在于交易时段更灵活、流动性相对更好、交易成本通常也更低。但同时,产品复杂度和波动风险也更高。
概括来看:真实美股更偏向长期持有场景;股票代币和股票合约则更适合以交易为主、不打算长期持有超过一年的用户。
第二件事:币圈交易美股,不等于天然可以避税
这是很多人容易被误导的地方。市场上常见的说法是“币圈交易不用交税”,但放在美股相关产品上,这种理解并不成立。
先看真实美股。真实美股交易仍然涉及CRS(Common Reporting Standard,共同申报准则)框架。比如,一些交易所相关股票业务主体注册在阿布扎比,另一些则设在南非,而这些地区本身属于CRS信息交换辖区。也就是说,相关真实股票交易记录存在被共享给中国税务机关的可能性。因此,真实美股交易不应被视为天然处于税务监管之外,相关个人所得税申报责任需要认真对待。
再看股票代币。它更接近CARF(Crypto-Asset Reporting Framework,加密资产报告框架)的监管逻辑。就目前情况来看,CARF针对加密资产和股票代币的信息交换机制尚未真正全面执行,因此股票代币在这一维度上的税务穿透风险,目前与真实美股并不相同。
但需要强调的是,“暂时没有落地执行”并不等于“以后不会执行”。税务问题本身具有持续性,不能因为当前执行节奏较慢,就忽略后续可能带来的合规压力。
更稳妥的做法是:先确认自己所在地区的税务规则,再判断适合选择哪类产品。
第三件事:资金安全要分产品类型看,不能一概而论
很多人关心的核心问题是:如果平台或者券商出问题,资产是否还有保障?这个问题不能简单回答“有”或“没有”,关键在于你交易的是哪一种产品。
先看真实美股的交易路径。通常情况下,用户在交易所下单后,交易所会通过其股票业务主体,再经由美国持牌券商,例如Alpaca或RQD,完成股票买入与托管。换句话说,资产本质上是托管在美国持牌券商体系内,而不只是停留在加密交易所账户层面。
在这种结构下,合规券商托管的股票通常会纳入美国券商保险体系,例如SIPC保险。即使交易所本身发生问题,理论上这类保障可以穿透到用户层级。比如,不同用户通过同一交易所下单后,最终会在券商端形成集体账户,但券商内部账本仍会记录每位用户具体持有哪些股票、持有多少份额。也正因如此,真实美股在券商层面的用户权益识别通常更清晰。
不过,股票代币的情况要复杂得多,尤其要区分是否可以提现到链上。
- 可提现到链上的股票代币:目前在破产受偿方面缺乏成熟法律先例。原因在于,这类资产未必能在法律和托管结构上穿透到每位具体用户,赔付对象难以明确,因此相关保障相对薄弱。
- 不可提现的股票代币:例如Bitget的RToken,这类产品在账本逻辑上更接近真实美股,通常存在平台总账与用户分账的对应关系,理论上更容易追踪到具体持有人,因此在券商层面出现问题时,受偿路径也相对更清晰。
另外还要区分两种完全不同的风险:券商风险和交易所风险。前面提到的保障逻辑,主要针对的是券商层面出现问题;如果是交易所整体倒闭,那么实际追偿难度往往会明显上升。
因此,选择大型交易平台并不是一句口号,而是交易美股相关产品时的重要前提之一。
第四件事:持有美国资产,还要提前考虑遗产税问题
很多人刚开始接触这类产品时,很少会主动想到遗产税。但只要持有的是美国资产,这个问题就不能完全回避。
对于非美国人而言,持有美国资产时,遗产税免税额通常只有6万美元。超过这一额度的部分,最高税率可达到40%。相比之下,美国公民对应的免税额明显更高,两者并不在同一数量级。
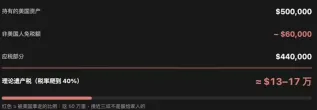
举例来说,如果持有50万美元美国股票资产,扣除6万美元免税额后,应税部分为44万美元。在最高40%税率框架下,继承人可能需要先缴纳较高金额的遗产税,之后才能完成剩余资产继承。对很多人而言,这往往是事前最容易忽略、事后却最难处理的问题。
有些人会认为,只要券商不知道账户持有人身故,家人自行转出资产就可以解决。但在合规券商体系下,通常并非如此。只要账户中持有的是美元资产,一旦进入身故核验流程,账户通常会被冻结,待完成遗产税相关处理后,剩余资产才可能被提取。
从当前结构看,可提现到链上的美股代币,在身份识别和KYC穿透方面与券商账户不同,因此暂时不完全受相同遗产税执行逻辑约束。但这并不意味着没有风险。对应代价在于:资产发行方风险、链上代币脱锚风险,以及极端情况下资产价值显著受损甚至归零的可能性,都需要一并考虑。
因此,这本质上不是“有没有风险”的区别,而是“风险落在哪一侧”的区别。
第五件事:流动性直接影响交易成本,下单方式很关键
在币圈交易美股,流动性会直接影响买卖成本。这一点看似基础,但实际决定了大多数人的成交体验。
第一,尽量优先使用限价单,而不是市价单。有些平台仅提供市价成交,不支持限价,这种情况下遇到深度不足时,滑点可能非常明显。用户看到的价格与最终成交价之间,可能出现较大偏差。相对而言,支持限价交易的平台,在控制成交成本方面会更有优势。
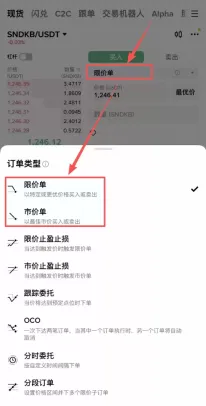
第二,如果现货交易金额较大,尽量在美股开盘时间附近下单。币圈美股大致可以分成两个流动性环境:
- 美股开盘时段:流动性可以与美股市场共享,市场深度通常更好,滑点相对更低。
- 非美股开盘时段:流动性更多依赖加密市场自身提供,整体深度通常偏弱,滑点更容易放大。
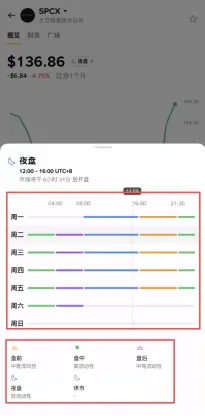
如果必须在非美股开盘时段建仓,通常更适合分批成交,而不是一次性打出大额订单。这样做的核心目的,是尽量降低单笔订单对价格造成的冲击。
平台选择上,中心化交易所中常被讨论的包括币安和Bitget,主要原因在于其交易量与流动性相对更有优势。链上产品方面,文中提到的YLWY4JN7和Ondo的股票代币,也主要是因为市场活跃度、流动性和交易成本表现更受关注。
但无论选择哪一类平台或产品,仍应结合自身交易频率、资金规模、税务环境以及可承受风险来判断,避免只看交易便利性而忽略底层差异。
如果你在加密货币交易所购买数字货币时还没有手续费优惠,可以参考以下信息:
| 重要提醒:通常需要先完成注册,才能使用对应优惠码规则 | |||||
| 序号 | 交易所 | 邀请码 | 返佣比例 | 平台信息 | 说明 |
| 1 | 欧易 OKX | W97683506 |
20% | 官方注册 官方下载 | OKX 注册说明 |
| 2 | 币安 Binance | A6833508 |
20% | 官方注册 官方下载 | 币安 注册说明 |
| 3 | 火币 HTX | vmykc223 |
20% | 官方注册 官方下载 | HTX 注册说明 |
| 4 | 大门 Gate | NENRJRVT |
20% | 官方注册 官方下载 | Gate 注册说明 |
| 5 | Bybit | W7GAZMJ |
20% | 官方注册 官方下载 | Bybit 注册说明 |
| 6 | Bitget | YLWY4JN7 |
20% | 官方注册 官方下载 | Bitget 注册说明 |
常见问题
Q:股票代币和真实美股的手续费差距大吗?
通常情况下,股票代币的手续费会低于真实美股,而且一般没有明显的最低交易金额限制,小额也能参与。相比之下,真实美股在部分券商体系下可能存在最低门槛,手续费结构也更接近传统券商模式。如果只是想以较小金额体验交易,股票代币的进入门槛通常更低。
Q:如果只是做股票合约短线交易,也要考虑税务申报吗?
股票合约本质上属于衍生品,并非直接持有股票,但交易收益在很多国家和地区仍可能被认定为应税所得。具体是否需要申报,仍应以个人实际税务居民身份和所在地规则为准,不能因为产品发生在币圈,就默认不存在税务责任。
Q:非美股开盘时段,股票代币价格会偏离真实股价很多吗?
确实可能出现一定偏离,尤其是在流动性不足时更明显。这也是为什么大额交易通常更适合放在美股开盘时段完成,或者优先选择成交量更高的平台。通常来说,交易量越大,价格锚定越紧,偏离幅度也越小。
最后还要提醒一点:无论是真实美股、股票代币还是股票合约,它们都不是同一种风险资产的简单替代版本。交易前先理解产品结构、税务边界、托管模式和流动性条件,往往比盲目下单更重要。


