





8 月 5 日,circle internet group(nyse: crcl)公布第二季度财报。数据显示,公司总收入及储备金收入为 7.01 亿美元,同比增长 7%;持续经营净利润为 4800 万美元,同比实现扭亏为盈。调整后 ebitda 为 1.43 亿美元,同比增长 8%。同期,usdc 季度末流通量达到 733 亿美元,同比增长 19%;链上交易量为 14.8 万亿美元,同比增长 151%。
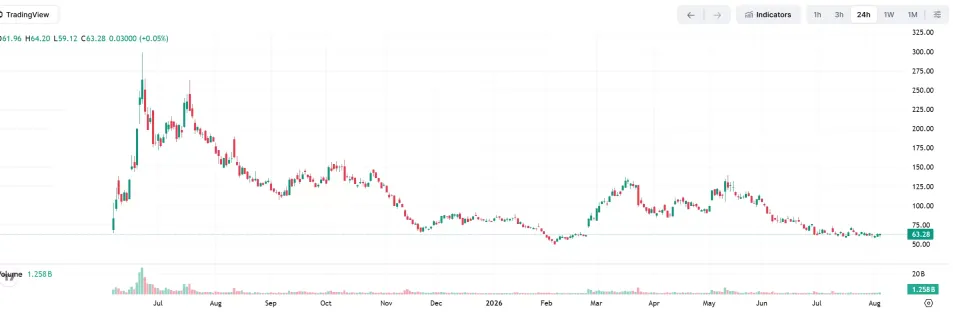
财报发布后,CRCL 盘前一度明显上扬,随后回吐部分涨幅,回落约 3%。今日凌晨,该股收于 63.28 美元,较前一交易日微涨 0.05%。从股价表现来看,CRCL 自去年触及 298 美元历史高点后持续回落,当前较高点跌幅已超过 78.5%。
从行业背景看,这份财报本身并不算意外。二季度加密市场整体节奏偏弱,稳定币储备回报承压也是行业普遍现象。更值得关注的是,Circle 的收入结构仍然高度依赖 USDC 流通量与利率水平,但公司也在通过监管牌照、机构级基础设施和可编程金融布局,尝试降低对单一利息收入模式的依赖。
收入结构承压,盈利改善更多来自费用端变化
财报显示,Circle 第二季度储备金收入为 6.68 亿美元,同比增长 5%。同期 USDC 流通量为 765 亿美元,同比增长 25%,但储备回报率降至 3.5%,同比下滑 66 个基点。其他收入为 3400 万美元,同比增长 41%,主要来自订阅与服务业务。分销、交易及其他成本为 4.12 亿美元,同比增长仅 1%。
费用端方面,Circle 经营费用为 2.54 亿美元,同比下降 56%,主要原因是 2025 年第二季度 IPO 相关股权激励费用基数较高。若按调整后口径计算,经营费用升至 1.46 亿美元,同比增长 23%,反映出公司在产品、基础设施以及 AI 能力上的持续投入。
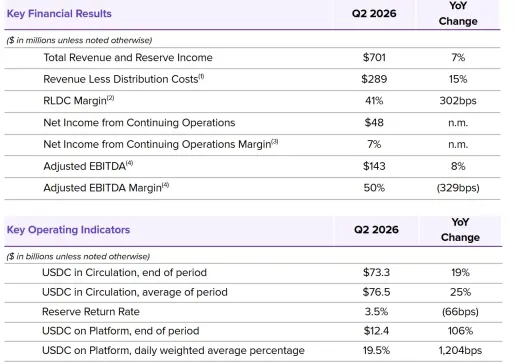
以收入减去分销成本计算,Circle 本季度 RLDC 为 2.89 亿美元,同比增长 15%,利润率达到 41%,同比提升 302 个基点。调整后 EBITDA 利润率为 50%,但同比收窄 329 个基点。换句话说,净利润由亏转盈,更多是因为股权激励费用影响减弱带来的会计层面改善,而非核心业务出现爆发式增长。
从环比角度看,业务端压力同样值得注意。多项数据与分析显示,USDC 流通量自一季度高点回落至 733 亿美元,链上交易量也较上一季度明显收缩。季度内铸造规模为 830 亿美元,赎回规模为 870 亿美元,净流出约 40 亿美元。稳定币市场份额为 27%,同比下降 66 个基点。有效持币地址数增至 700 万个,同比增长 24%;而平台上持有的 USDC 则翻倍至 124 亿美元,日加权平均占比升至 19.5%。
这些指标反映出一个较清晰的现实:USDC 的使用强度仍在提升,链上交易活跃度增速明显高于流通量增速,但其绝对规模扩张正在放缓,且业务表现依然对利率变化较为敏感。Circle 也在财报中提到,季度财务表现受到当前利率环境和加密市场放缓的共同影响。
与另一家稳定币发行商 Tether 相比,Circle 当前在盈利能力和市场份额上仍有差距。根据审计机构 BDO 发布的最新报告,Tether 在 2026 年第二季度实现 15 亿美元运营净利润,总资产为 1877.5 亿美元,总负债为 1836.4 亿美元。USDT 仍占据全球稳定币市场六成以上份额。此外,截至二季度末,Tether 持有约 188.4 亿美元黄金和 58 亿美元比特币,两类资产合计约 246 亿美元,占总资产约 13%。
Arc 主网上线临近,机构与监管布局同步推进
如果说财务数据反映的是当期经营结果,那么业务进展则更能体现 Circle 的中长期方向。财报显示,Arc 公链当前已吸引超过 100 个生态项目和机构建设者参与。
按照公司披露,Arc 主网将于 9 月 16 日上线,并同步推出隐私功能、面向可编程金融的 Agent Stack,以及对真实世界资产的支持。Circle 同时公布了创始第三方验证者名单,包括 BlackRock、DTCC、Galaxy、Global Payments、ICE、Mastercard、MoneyGram、SBI Group、Standard Chartered、Sumitomo Corporation 和 Visa。就定位而言,这些并非普通节点参与者,而是与金融基础设施密切相关的全球机构。
在机构落地方面,BlackRock 计划将 BUIDL 基金部署到 Arc;DTCC 将支持 DTC 托管资产在 Arc 上进行代币化;BNY、Standard Chartered 等机构则在探索代币化结算、托管、稳定币接入、外汇和回购等基础设施场景。
监管层面,Circle 已获得美国货币监理署(OCC)最终批准,设立 Circle National Trust,即全国性信托银行,成为首批持有联邦银行牌照的稳定币发行商之一。该批准授权其开展联邦监管框架下的数字资产托管业务,并为未来直接管理 USDC 储备提供了空间。与此同时,纽约州金融服务局也批准了 Circle New York Trust。
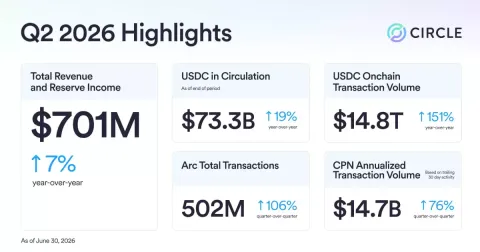
支付网络方面,Circle Payments Network(CPN)累计 30 天年化交易量达到 147 亿美元,环比增长 76%;入驻金融机构数量为 175 家,环比增长 29%。Agent Stack 于 5 月上线后,已形成 900 多个付费服务,x402 智能体支付中有 99.3% 以 USDC 结算。公司表示,下半年将推进更完整的智能体产品路线图。
合作层面,BNY 已在其数字资产托管平台中直接增加 USDC 铸造与赎回功能;Grupo Bind 将 USDC 接入阿根廷机构业务;JCB 关注日本跨境与店内支付场景;Kakao Group 正在韩国展开相关探索;Marex 已完成首笔在受监管衍生品清算中使用 USDC 作为初始保证金的案例;Nium 覆盖 190 多个国家和地区的支付结算网络;Standard Chartered 则推出由银行主导的一站式铸造与赎回体验。
综合来看,这些业务进展比单季财务数字更能体现 Circle 的转型路径。USDC 仍是核心产品,但 Arc、公链生态、信托银行牌照、Agent Stack 以及机构验证者体系,正在为其未来收入结构提供新的支撑。
Circle CEO Jeremy Allaire 在财报中的表述也较为直接:财务数字反映的是外部市场条件,而联邦信托银行牌照、Arc 主网上线、Agent Stack 和机构扩展则代表公司正在推进另一条增长主线。按照其说法,Circle 用十多年时间建立起信任基础,才逐步形成当前的平台位置。
CRCL 市场关注点转向利率、监管与基础设施落地
CRCL 在财报发布日的震荡,核心在于市场同时评估两条逻辑:一方面,短期储备金收入受到利率与流通量双重影响;另一方面,中长期则取决于基础设施能力和监管壁垒能否持续兑现价值。就这份财报而言,Circle 并没有展示出强烈的爆发式增长信号,但较为完整地呈现了公司当前所处的位置:核心业务仍受宏观利率环境和加密市场周期影响,增长节奏趋缓;与此同时,公司也在通过监管、机构级公链和可编程金融工具构建下一阶段的竞争壁垒。
机构观点方面,8 月 3 日,摩根士丹利将 Circle 评级从持股观望下调至减持,并将目标价从 106 美元大幅下调至 38 美元,理由包括 USDC 增长放缓、代币化货币市场基金竞争加剧,以及维持分销体系的成本上升。另一边,TD Cowen 首次覆盖 Circle,给予买入评级,并将目标价设定为 82 美元。
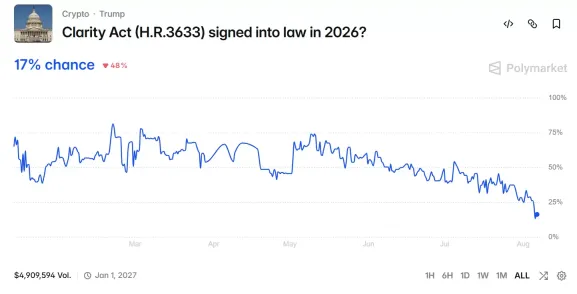
监管预期同样是市场关注重点之一。市场普遍将《CLARITY Act》视为稳定币行业进一步发展的关键催化因素之一。如果该法案最终落地,稳定币发行、交易以及相关金融服务的监管框架有望更加明确,从而降低机构采用稳定币时面临的合规不确定性。美国参议员 Cynthia Lummis 表示,预计参议院将在 8 月休会前对《CLARITY Act》进行投票。
不过,最新数据显示,Polymarket 市场对《CLARITY Act》在今年内签署成法的概率预期已降至 17%。
市场讨论方面,推特用户 Kay Capital 曾在今年 7 月谈及 CRCL 时表示,“币股就只有一个阶段可以买,就是币的主升浪启动,股票没同步的时候。吃涨的阶段不太一样的钱,类似曾经的山寨币。”
NDV 创始人 Jason Huang 则在财报公布后表示:“CRCL 不管是好消息还是坏消息,60 美元是一个相当坚实的支撑位。即使有坏消息出炉,价格也没有下跌。我其实觉得这是个好兆头。你只需要对这只股票保持耐心。”
从后续观察点来看,9 月 Arc 主网上线以及美联储利率决议,仍可能是影响 CRCL 市场表现的重要时间节点。需要注意的是,相关资产价格波动通常受业绩、政策、市场流动性和行业情绪等多重因素影响,市场应结合公开信息持续跟踪。





