





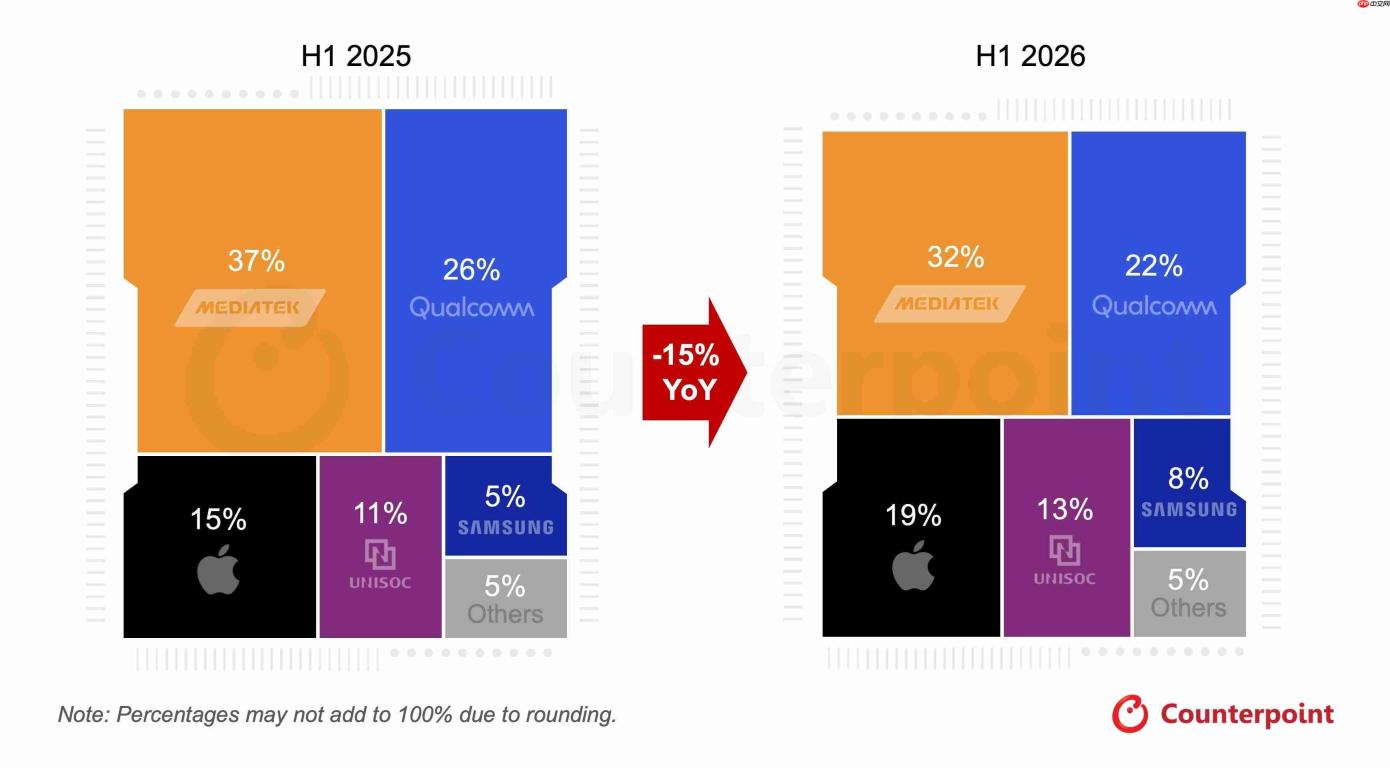
8月3日,市场研究机构counterpoint最新发布的2026年上半年智能手机soc市场报告显示,行业正面临显著下行压力:全球手机主控芯片总出货量同比下降15%,其中高通与联发科两大头部厂商出货量同比跌幅均超25%,成为本轮调整中承压最重的环节;而存储芯片价格的剧烈攀升,正是此次产业收缩的关键触发因素。
图源 Counterpoint
从市占率分布看,联发科以32%的份额继续领跑,高通以22%位居第二;苹果自研芯片占比达19%,实现逆势上扬;紫光展锐与三星Exynos分别占据13%和8%的份额,其余中小厂商合计仅占5%。行业分化趋势愈发明显:苹果、紫光展锐及三星均录得出货量增长,而深度绑定安卓中低端市场的高通与联发科则遭遇大幅滑坡,二者下滑动因截然不同。
联发科承压主要集中在入门级5G芯片领域。2026年第二季度,手机用存储芯片价格同比飙升逾300%,整机BOM成本结构被彻底重塑——当前存储模组成本已全面超越SoC主芯片。利润本就薄弱的中低端机型厂商难以消化成本激增,普遍削减5G芯片采购、延后新品上市节奏,部分产品线甚至回归4G方案,导致大量入门级SoC需求被直接腰斩,严重拖累联发科整体出货表现;不过其高端天玑9500系列凭借与国内安卓旗舰厂商的深度协同,仍维持稳定交付与市场反馈。

高通的下滑则源于高端市场份额流失。过去三星Galaxy S系列全线采用骁龙旗舰平台,但今年S26系列首次启用第五代骁龙8至尊版与三星自研Exynos 2600双芯片策略,致使高通失去大批旗舰订单;叠加安卓阵营高端机型销量持续疲软,其高端SoC增长陷入停滞,整体出货规模明显收缩。
终端消费端亦同步趋冷。存储涨价传导至终端,推动主流品牌集体提价,用户换机门槛被动抬高,平均换机周期进一步拉长。机构预测,2026全年全球手机SoC出货量将同比下降14%,其中入门级芯片跌幅或超30%;供给端短期内难见缓解,存储供需关系预计要到2027年下半年才有望恢复平衡,手机产业链的成本压力或将延续至2027全年。值得关注的是,集成端侧AI能力的智能终端芯片出货量同比增长24%,印证高端AI旗舰仍是当前为数不多的增长引擎。
编辑点评:此轮手机产业低迷,根源在于AI算力扩张对消费电子存储产能的结构性挤占所引发的连锁反应,安卓大众市场首当其冲。存储成本“倒挂”持续压缩中端机型盈利空间,倒逼厂商加速向高端化与AI化转型;短期行业压力难以快速消退,而紫光展锐等本土芯片企业逆势上扬,也为国产供应链提供了宝贵的份额替代窗口期。


