





6月9日,trendforce集邦咨询最新行业研报指出,在存储器价格持续攀升的背景下,全球智能手机产业正式步入减产阶段,整体增长动能显著减弱。2026年第一季度,全球智能手机总出货量达2.84亿台,同比微降1.7%。当前影响尚属可控:一方面,主流厂商仍在消化前期采购的低价存储芯片库存;另一方面,消费者预判终端售价将上调,提前集中换机,一定程度上缓冲了市场下行压力。
图源:TrendForce 集邦咨询
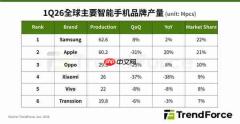
当季头部厂商出货量排名格局稳固,头部效应持续强化。三星以6260万台出货量位居榜首,同比增长2%,依托集团垂直整合能力与旗舰产品矩阵保持产能韧性;苹果出货量达6020万台,位列第二,同比激增20%,新一季iPhone系列强劲需求成为关键驱动力。OPPO、小米、vivo、传音分列第三至第六位,其中小米出货量同比下降38%,跌幅居前,多数中端及入门级品牌一季度产能均呈现明显收缩态势。

图源@三星电子官方
报告进一步指出,随着低价存储库存逐步见底,叠加DRAM与NAND Flash价格持续走高进一步侵蚀整机毛利,全行业将在2026年第二季度迎来更显著的产能收缩。全年来看,全球智能手机总出货量预计为10.51亿台,同比下滑16.2%。若存储芯片涨价趋势未能有效缓解,终端厂商或将被迫提价,进而引发需求进一步疲软,全年降幅或有扩大风险。
在成本压力加剧下,厂商应对策略加速分化,行业“强者恒强”特征日益凸显。三星、苹果、华为等高端阵营凭借品牌溢价能力、雄厚资金储备及深度供应链掌控力,逆势加大高端产品研发与产能投入,抗压能力突出。OPPO、vivo、小米等主流品牌则面临成本上升与同质化竞争双重挤压,利润空间收窄,全年产能安排趋于审慎。传音主攻新兴市场入门机型,本就薄利运营,受存储涨价冲击尤为直接,仅靠刚需支撑基础产能运转。
编辑点评:存储芯片涨价已成为2026年智能手机产业最核心变量,实质性拉大了高端与中低端厂商的发展鸿沟。短期内,产能收缩与终端涨价将成为行业共性现象;而具备技术壁垒、品牌势能与供应链纵深的头部厂商将持续夯实市场地位,中低端阵营则面临更严峻的生存挑战。未来,智能手机行业的结构性调整将不断深化,对供应链资源整合能力与高端产品定义能力的比拼,正成为企业可持续发展的根本支点。


