





北京时间 8 月 5 日美股盘前,稳定币发行商 Circle 正式发布 2026 年第二季度财报。对于关注 USDC、稳定币商业模式以及加密支付基础设施的人来说,这份 Circle Q2 财报是一个重要观察窗口:既能看到公司当前的收入和利润情况,也能了解其平台化业务推进到了什么阶段。
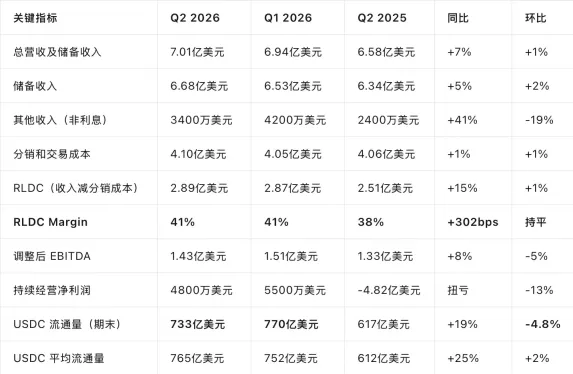
财报显示,Circle 第二季度总营收及储备收入为 7.01 亿美元,低于市场预期的 7.17 亿美元,同比增长 7%;调整后 EBITDA 为 1.43 亿美元,同比增长 8%;持续经营业务净利润为 4800 万美元,高于市场预期的 4300 万美元,同比增加 5.3 亿美元。
在财报发布后的投资者电话会上,Circle 创始人兼首席执行官 Jeremy Allaire 也回应了市场高度关注的 Coinbase 分销协议问题。他表示:“我们与 Coinbase 的协议已按现有条款完成续约,确保了 USDC 继续在 Coinbase 的全部产品体系中保持核心位置。”同时,他提到,Circle 也希望继续与战略方向一致的合作伙伴签署分销协议,进一步扩大 USDC 的网络覆盖范围。
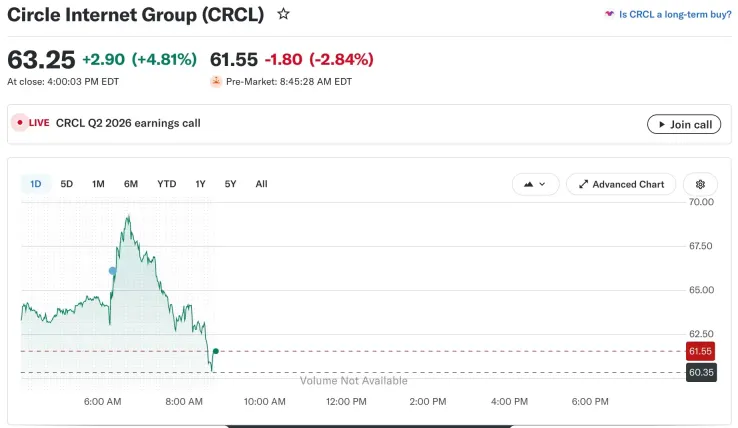
受财报消息影响,CRCL 在美股盘前一度走高,但随后转弱。截至 20:45,暂报 61.55 美元,盘前跌幅为 2.84%。
Circle Q2 财报核心数据解读:营收、利润和 USDC 表现怎么看
一、总营收不及预期,但环比已有修复
先看整体财务表现。Circle 本季度总营收及储备收入(Total Revenue and Reserve Income)为 7.01 亿美元,虽然没有达到市场预期的 7.17 亿美元,但和上一季度相比已有一定修复,说明前期的回落正在逐步企稳。
从历史季度数据看,相关收入依次为 5.79 亿美元、6.58 亿美元、7.4 亿美元、7.7 亿美元、6.94 亿美元、7.01 亿美元。简单理解,这一季度的收入谈不上强势超预期,但至少没有继续明显走弱。
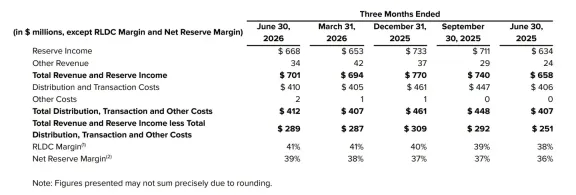
如果进一步拆分收入结构,会发现储备收入(Reserve Income)仍然是 Circle 最核心的收入来源。第二季度这部分收入为 6.68 亿美元,同比增长 5%,环比增长 2%。这也说明,作为稳定币发行商,Circle 当前最主要的盈利逻辑依旧没有变化,核心仍然围绕 USDC 相关储备资产产生的收入展开。
二、USDC 平均流通量继续增长,但季末规模出现回落
储备收入能否增长,最关键的支撑因素之一就是 USDC 的流通规模。财报显示,第二季度 USDC 的表现出现了一个比较明显的分化:平均流通量继续增长,但季末流通量有所回落。
对于新手读者来说,可以这样理解:平均流通量反映的是整个季度里 USDC 大致用了多少;季末流通量则更像是季度最后一天的存量水平。这两个数据同时看,能更完整地判断 USDC 是在扩张、放缓,还是出现阶段性回落。
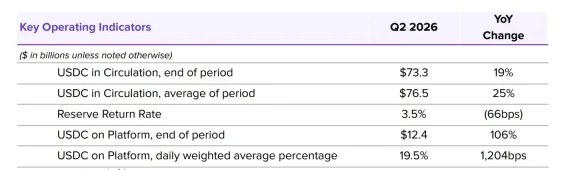
具体来看,第二季度 USDC 平均流通量为 765 亿美元,同比增长 25%,较上一季度的 752 亿美元增长约 2%;但季末流通量为 733 亿美元,虽然同比仍增长 19%,却较上季度末的 770 亿美元下降约 4.8%。
这意味着,USDC 在整个季度中的平均使用规模仍在扩大,但到了季度末,资金流出迹象变得更明显。这也是市场会持续跟踪的重点,因为它会影响外界对 USDC 市场竞争力、Circle 后续收入弹性以及稳定币份额变化的判断。
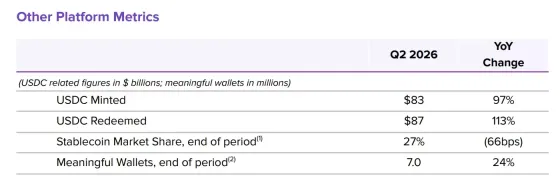
除了总量,市场份额同样值得关注。财报显示,截至本季度末,USDC 在美元稳定币市场中的份额为 27%,同比下降 66 个基点。在行业总供给收缩的背景下,USDC 暂时没有展现出特别明显的逆势扩张能力,份额压力仍然存在。
三、其他收入环比回落,但全年指引大幅上调
除储备收入外,Circle 本季度其他收入(Other Revenue)为 3400 万美元,同比增长 41%,但环比下降 19%,结束了此前连续五个季度的增长趋势。对应历史数据分别为 2100 万美元、2400 万美元、2900 万美元、3700 万美元、4200 万美元、3400 万美元。
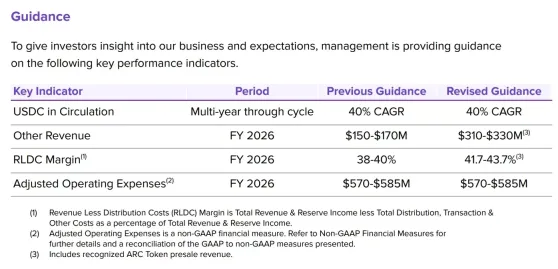
不过,一个更受关注的变化是全年指引的上调。Circle 将 2026 财年其他收入指引由此前的 1.5 亿至 1.7 亿美元,大幅提高至 3.1 亿至 3.3 亿美元,并明确表示,这一指引已经纳入确认的 ARC 代币预售收入。
根据一季度财报电话会披露,Circle 持有的 ARC 代币,在履行完预售协议相关义务后,将按公允价值计入“其他收入”,并直接进入 RLDC 和调整后 EBITDA。换句话说,未来几个季度的其他收入数据,可能会因为 ARC 代币的确认而被明显抬高。
但从收入质量来看,这部分更接近一次性的账面确认,并不等同于持续性的订阅收入或服务收入。因此,如果剔除 ARC 的影响,Circle 核心 Other Revenue 的真实增长情况,仍需要继续观察后续财报。

四、RLDC Margin 维持高位,分销成本控制仍然关键
RLDC Margin 依然是 Circle 本季度较有韧性的指标之一。简单理解,这个指标反映的是收入扣除分销成本后的利润率,因此常被用来观察 Circle 核心业务的盈利能力。
第二季度,Circle 的 RLDC(收入减去分销成本)为 2.89 亿美元,同比增长 15%;RLDC Margin 为 41%,同比提升 3.02 个百分点,与上一季度持平。过去五个季度,该指标分别为 38%、39%、40%、41%、41%,整体走势相对稳定,并略有提升。
这组数据的意义在于,即便储备收益率同比下降,且背景与美联储下调联邦基础利率相关,Circle 仍然维持住了较为稳定的利润率水平。背后的核心原因,是分销成本控制比较有效。第二季度分销和交易成本为 4.10 亿美元,同比增长仅 1%,低于储备收入 5% 的同比增速。
和其他收入一样,Circle 管理层也上调了全年 RLDC Margin 指引,由 38%–40% 提升至 41.7%–43.7%。不过也需要注意,这一修订同样包含已确认的 ARC 代币预售收入,因此下半年的利润率表现也会带有一定非经常性因素。
五、分销仍是最大成本项,产品和基础设施投入继续增加
从支出端来看,分销与交易成本依旧是 Circle 最大的成本项目。第二季度该项支出为 4.10 亿美元,同比增长 1%,环比增幅也控制在 1%以内。
如果看经营费用(Operating Expenses),GAAP 口径下第二季度为 2.54 亿美元,同比下降 56%。不过,这一下降主要与去年同期 IPO 带来的股票薪酬支出高基数有关,当时相关支出达到 4.35 亿美元,因此单看这个同比变化,参考意义相对有限。
更值得关注的是调整后经营费用(Adjusted Operating Expenses)。第二季度该项支出为 1.46 亿美元,同比增长 23%,说明 Circle 仍在持续增加对产品开发、基础设施以及 AI 能力的投入。分项来看,一般及行政费用增至 6630 万美元,IT 基础设施成本增至 1640 万美元,折旧与摊销费用同比翻倍至 2990 万美元。
结合管理层对于产品开发、基础设施与 AI 能力投入的表述,这部分费用增长可能与 Arc、Agent Stack、CPN 等业务推进有关。换句话说,Circle 现在投入的重点,已经不只是稳定币发行本身,而是在继续建设更完整的平台化能力。
Circle 业务进展解析:Arc 主网、CPN 和合规布局同步推进
除了财务数据,Circle 在第二季度披露的业务进展,同样值得关注。因为这些信息能帮助市场判断,它是否正在从单一的稳定币发行商,逐步走向更广义的数字金融基础设施平台。
首先是 Arc 网络进入主网上线阶段。Circle 表示,Arc 主网将于 9 月 16 日正式上线,首批网络验证者包括 BlackRock、DTCC、Galaxy、Visa、Mastercard、渣打银行等传统金融机构。同时,BlackRock 旗下代币化货币市场基金 BUIDL 将部署至 Arc 网络,DTCC 也计划支持由 DTC 托管的资产在 Arc 上实现代币化。
相比此前更多停留在技术路线和长期愿景层面的介绍,这次披露意味着 Arc 已经开始获得传统金融机构的实际参与。对 Circle 来说,Arc 的定位也不再只是围绕 USDC 搭建的一条公链,而是进一步指向稳定币、RWA 与传统金融体系连接的底层基础设施。
另一项值得关注的业务是 Circle Payments Network(CPN)。财报显示,截至第二季度末,CPN 过去 30 天年化交易额已增至 147 亿美元,较第一季度披露的 83 亿美元增长约 76%;接入金融机构数量则由 136 家增至 175 家,环比增长 29%。虽然目前 CPN 对整体收入的直接贡献仍然有限,但从交易规模和机构接入数量来看,这一支付网络正在逐步形成网络效应。
监管进展方面,Circle 本季度也取得了重要突破。公司已正式获得美国货币监理署(OCC)批准设立 Circle National Trust,成为首批获得美国联邦信托银行牌照的稳定币发行商之一;同时,其设立 Circle New York Trust 的申请也已获得纽约州金融服务部(NYDFS)批准。
对于把合规能力视为核心竞争要素的稳定币发行商来说,这两项进展进一步强化了 Circle 在美国金融体系中的监管位置,也为其未来在托管、支付和机构金融等方向的业务拓展提供了更稳固的制度基础。
Circle 财报怎么看:这份成绩单回应了哪些市场分歧
在这份财报发布前,市场对 Circle 的估值逻辑已经存在明显分歧。这也是为什么“Circle 怎么样”“Circle 财报怎么看”这类问题持续受到讨论。
8 月 3 日,摩根士丹利将 Circle 评级从“持股观望”(Equal Weight)下调至“减持”(Underweight),并将目标价从 106 美元下调至 38 美元;与此同时,TD Cowen 首次覆盖 Circle,给予“买入”(Buy)评级,并将目标价设定为 82 美元。
两家机构给出不同判断,核心分歧在于:Circle 的长期增长,到底主要来自 USDC 本身,还是来自围绕 USDC 建立起来的数字金融基础设施能力?
从这份财报来看,谨慎和乐观两种观点都能找到各自依据。
先看偏谨慎的一面。USDC 季末流通量环比继续下降,市场份额也没有明显改善;公司收入仍然主要依赖储备收益。虽然其他收入全年指引被大幅上调,但新增部分主要来自 ARC 代币预售收入确认,而不是支付、API 或 RWA 业务的大规模持续放量。这说明,至少在短期内,Circle 的盈利模式仍然高度依赖 USDC 增长情况以及利率环境。
再看偏积极的一面。Arc 主网上线时间已经明确,BlackRock 与 DTCC 等传统金融机构开始参与生态,CPN 延续较快扩张,联邦信托银行牌照也已落地。虽然这些业务目前还没有成为收入主支柱,但它们确实在持续丰富 Circle 的平台化布局。
综合来看,这份 Circle Q2 财报释放出的信息相对清晰:Circle 正在继续推动平台化转型。至于这些布局未来能否真正转化为稳定增长的非利息收入,并进一步支撑其“数字金融基础设施平台”的估值逻辑,还需要未来几个季度继续验证。
需要说明的是,加密资产、稳定币以及相关基础设施赛道本身变化较快,后续仍需结合业务落地、财务表现和监管环境持续观察。本文仅基于已披露财报信息进行整理与解读,不构成任何投资建议,也不代表对相关资产价格表现作出判断。





