





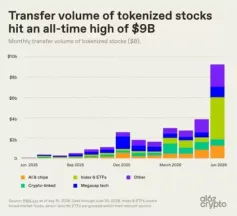
7月22日,a16z crypto发文指出,代币化股票的链上活动正在明显升温。数据显示,今年6月代币化股票月度转账量达到92.2亿美元,而去年同期仅为5300万美元,同比增长超过170倍。
需要说明的是,这一指标并不等同于单纯的股票成交额,而是覆盖了与代币化股票相关的多类链上行为,包括交易、wallet之间的转账,以及向DeFi协议存入抵押品等操作。
如果与每月交易额高达数万亿美元的传统股票市场相比,代币化股票目前的体量依然有限。但对仍处于早期阶段的RWA市场而言,这种增速具有较强的信号意义,表明现实世界资产上链正从概念验证逐步走向更真实的应用场景。
一、92.2亿美元背后:链上股票开始进入真实流通阶段
过去几年,RWA市场持续讨论的核心问题之一,是哪些现实世界资产适合被搬到区块链上。
从国债、货币基金,到房地产、私募信贷,这些资产都曾先后成为市场焦点。如今,作为全球规模最大、流动性最强的金融资产类别之一,股票也开始加速进入代币化进程。
不过,股票代币化的意义并不只是把传统股票映射成链上代币。更重要的是,区块链有可能重塑股票的发行、交易、结算与使用方式。
在传统金融体系中,一笔股票交易往往要经过交易所、券商、托管机构、清算机构和银行等多个环节。不同市场之间存在交易时段差异,跨境交易依赖复杂的金融基础设施,资产结算也通常需要一定时间。
而在区块链环境下,资产可以借助智能合约实现自动化转移和结算,理论上具备全天候运行能力,并能够在不同链上金融协议之间流转。
这也是代币化股票与传统股票之间最关键的区别之一。传统股票通常处于相对封闭的金融体系中,交易、结算和抵押等功能由不同机构和基础设施分工完成。
一旦股票以代币形式进入区块链网络,它就可能成为链上金融系统中的可编程资产组件。它不仅可以被买卖,还可以被转移、抵押,并与其他金融产品进一步组合。
因此,a16z crypto统计的92.2亿美元月度转账量,虽然不能被简单理解为股票交易规模,但依然具有较高参考价值。因为它反映出,代币化股票已经开始出现更丰富、更真实的链上使用行为。
无论是交易、wallet转账,还是作为抵押品存入DeFi协议,都说明代币化股票正在从“被发行出来”走向“被实际使用”。
对于任何一种金融资产而言,发行规模只是起点,真正决定其生命力的,仍然是能否持续流动,并在金融体系中形成更多应用场景。
二、当股票接入DeFi:链上金融开始承接传统资产
代币化股票的增长并非单一因素推动,而是多重趋势共同作用的结果。首先,越来越多传统金融机构正逐步接受区块链作为新的资产发行与结算基础设施。
过去,部分金融机构更多将区块链视为加密货币相关技术。但随着稳定币、代币化国债以及RWA市场的发展,市场开始重新认识区块链的价值:它不仅是一种技术架构,也可能改变金融资产的流转方式。
传统金融体系中,许多流程依赖机构之间的信息传递和人工协作,而区块链则有机会通过智能合约,将部分交易、清算和结算流程自动化。
这并不意味着区块链会取代金融机构。未来,托管、合规、风险控制等职能依然重要,金融机构仍将承担信用与监管相关角色;变化更可能发生在资产的发行和流转层面,区块链则作为底层转移与结算网络发挥作用。
其次,全球投资者对全天候金融市场的需求也在上升。数字资产市场已经证明,全球投资者正在逐渐适应24小时运行的交易体系。

相比之下,传统股票市场存在明确的交易时段限制,不同国家和地区之间还面临时差与市场割裂。如果股票能够以合规的代币形式进入区块链网络,就有机会与这种全天候运行的数字金融体系建立更紧密连接。
不过,代币化股票更具延展性的部分,仍在于它与DeFi的结合。过去DeFi主要围绕BTC、ETH以及各类加密代币展开,这些资产虽然流动性较强,但价格波动通常也更明显。
随着代币化股票、国债及其他现实资产逐步进入链上,DeFi未来可使用的底层资产有望变得更加丰富。
例如,一只代币化股票可以用于抵押借贷,也可以与稳定币组合成新的金融产品,还可能被纳入链上指数或结构化产品之中。
在这一框架下,智能合约还能够自动执行既定策略。对链上金融而言,这种可组合性正是传统金融资产完成上链后最值得关注的变化之一。
从长期看,RWA的价值就在于把现实世界中规模庞大的金融资产引入一个更加开放、可编程的金融网络。而代币化股票作为全球最重要的资产类别之一,很可能成为这一进程中的关键入口。
三、代币化股票的真正考验:从发行扩张走向生态建设
尽管代币化股票近期增长迅速,但这并不意味着市场已经成熟。与传统股票市场相比,当前代币化股票的总体规模仍然较小,行业也依旧面临监管、所有权、流动性和基础设施等多重挑战。
首先是监管问题。股票本质上属于证券资产,代币化并不会改变其证券属性。一个股票代币是否可以面向全球投资者开放,投资者是否具备购买资格,发行方是否需要取得相应许可,这些问题都无法仅靠区块链技术自动解决。
由于不同国家和地区对证券发行与交易有着不同规定,代币化股票必须在全球化流通需求与本地监管要求之间寻找平衡。
其次是资产所有权问题。代币化股票究竟对应真实股票的直接所有权,还是仅仅跟踪股票价格表现的金融产品?代币背后的股票由谁托管?投资者是否拥有投票权和分红权?如果发行平台出现风险,用户能否赎回底层资产?这些问题都会直接影响市场对代币化股票的信任程度。
流动性同样是决定市场能否长期发展的关键因素。代币化股票可以在区块链上流转,并不意味着它天然就具备足够的市场深度。传统股票市场已经形成成熟的交易所体系、做市机制和投资者基础。
如果代币化股票无法在交易成本、结算效率、交易时段和金融应用方面体现出明确优势,就很难吸引投资者从传统市场转向链上市场。
因此,未来代币化股票的竞争,不只是比拼谁发行了更多资产,更在于谁能建立更完整的链上金融生态。这一生态通常需要包括合规发行平台、托管机构、交易市场、稳定币结算体系、DeFi协议,以及跨链基础设施等环节。
只有当这些关键要素真正连接起来,代币化股票才有可能从单一资产发行概念,进一步发展为更完整的链上金融市场。
从更长周期看,传统金融与加密金融之间未必是简单替代关系。更可能出现的情况是,传统金融资产逐步进入区块链体系,同时区块链技术和链上金融工具也被更多传统金融机构吸收和采用。
股票、债券、基金和房地产等资产不会因此消失,但它们的发行、交易、结算和使用方式,确实可能因此发生深刻变化。
结语
6月达到92.2亿美元的代币化股票月度转账量,虽然与传统股票市场相比仍然规模有限,但同比超过170倍的增长,已经显示出这一赛道正在进入更快的发展阶段。
如果后续有更多发行方和平台持续参与,代币化股票有望成为RWA市场中值得持续关注的重要资产类别之一。不过,相关市场仍处于早期阶段,后续发展仍取决于监管框架、产品设计、基础设施建设和真实使用需求的进一步完善。


