





2026 年第二季度,加密货币市场延续调整,整体走势继续偏弱。全行业总市值单季回落 12.6%,降至 2.1 万亿美元,相比 2025 年 10 月的阶段高点,回撤幅度已接近一半。6 月成为本季度压力最集中的时间窗口:美联储维持偏鹰表态、美伊局势反复,以及 strategy 象征性出售比特币,共同放大了市场回撤。
不过,这份 CoinGecko 2026 年 Q2 加密货币行业报告真正值得关注的,并不只是比特币和以太坊继续跑输美股,而是市场内部的分化进一步加剧:一边是主流加密资产持续承压,另一边则是预测市场、代币化收藏品等高投机板块迅速放量。以下结合六组核心数据,对 2026 年第二季度加密市场变化做系统梳理。
一、加密货币总市值怎么样:2026 年 Q2 单季下滑 12.6%,6 月回撤最明显
从加密货币总市值表现来看,2026 年第二季度市场规模由 2.4 万亿美元 降至 2.1 万亿美元,环比下跌 12.6%。与一季度“开局急跌”的节奏不同,二季度初期表现一度相对平稳,4 月还是全年较强月份之一,但进入 6 月后,市场动能明显转弱。
一个值得重视的信号是,在币价回落的同时,稳定币总市值也同步收缩。这是自 2023 年第三季度以来首次出现类似情况,说明行业整体资金面转向谨慎,部分资金正在流出加密市场。
6 月成为本季度最关键的下跌阶段。ETF 资金流出加剧、美联储维持偏鹰立场、美伊局势反复,以及 Strategy 象征性卖出部分比特币,多重因素叠加,形成了年内最深回撤。到二季度末,加密市场总市值较 2025 年 10 月峰值已低约 52%。
与此同时,市场活跃度也连续第二个季度降温,日均交易量降至 931 亿美元,环比减少 20.9%。从行业观察角度看,这意味着不仅价格承压,交易意愿也在同步回落。
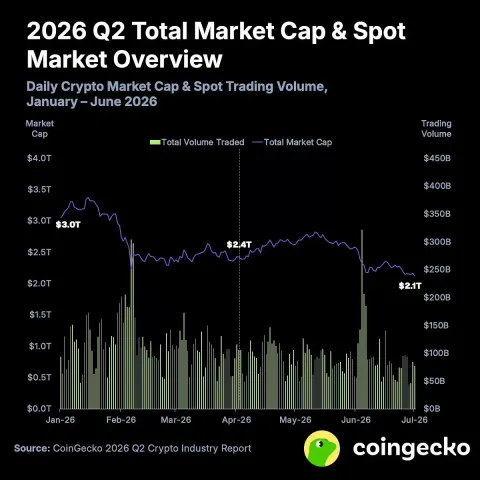
图:2026 Q2 总市值走势。来源:CoinGecko
二、稳定币总市值是否走弱:2026 年 Q2 下滑 1.6%,为 2023 年 Q3 以来首次回落
稳定币板块在 2026 年第二季度也出现回调。数据显示,稳定币总规模减少 48 亿美元,降幅为 1.6%,季度末报 3051 亿美元。这扭转了一季度小幅增长的局面。
虽然稳定币的跌幅明显小于加密市场整体回撤,但从方向变化来看,仍具有较强的行业参考意义。因为稳定币通常被视为市场流动性和风险偏好的重要观察指标,当其总量转为下降,往往说明资金面正在趋于保守。
分资产来看,Circle 的 USDC 环比下滑 4.8%,约减少 37 亿美元,降至 735 亿美元,成为本季度净流出规模最大的稳定币。相比之下,Tether 的 USDT 小幅增长 0.2%,约增加 3 亿美元,维持在 1844 亿美元,不仅收复了一季度的部分流出,还将市场份额提升至 60%。
其他稳定币中,Sky 的 USDS 环比下降 16.4%,减少约 20 亿美元,季度末降至 100 亿美元;Ethena 的 USDe 下滑 24.4%,减少约 14 亿美元,报 44 亿美元。两者回落的主要原因,是相关收益率被压缩至无风险利率以下,促使 sUSDS 与 sUSDe 的质押用户解除质押。
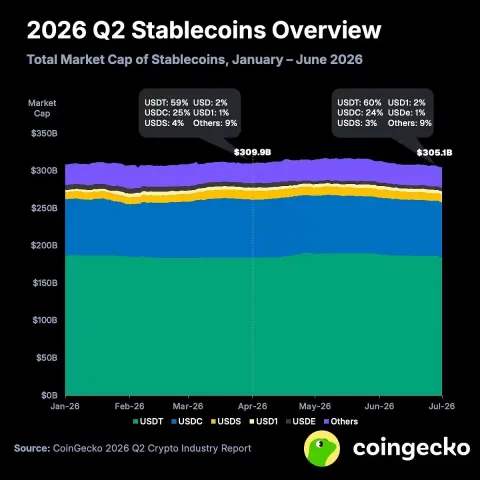
图:稳定币市值概览。来源:CoinGecko
此外,WLFI 的 USD1 增长 5.5%,约增加 2 亿美元,延续扩张,但增速较一季度明显放缓;“其他”稳定币合计增长 6.2%,约增加 17 亿美元,呈现出温和反弹的态势。
三、预测市场交易量为什么增长:2026 年 Q2 名义交易量环比增加 48.7%
在整体加密市场偏弱的背景下,预测市场是二季度少数表现强势的细分赛道之一。2026 年第二季度,预测市场名义交易量达到 1138 亿美元,较一季度增长 48.7%。
其中,6 月单月名义交易量达到 528 亿美元,较前五个月均值 275 亿美元高出 91.9%,刷新历史高位。这一增长主要受到 5 月底以来密集体育赛事的带动,包括欧冠决赛、斯坦利杯、NBA 总决赛、世界杯、温网等,相关事件显著提升了预测市场活跃度。
从平台表现看,Polymarket 的体育类合约交易增长尤为明显。到 6 月,体育合约已占其总交易量的 81%,而 1 月这一比例仅为 40%。这说明预测市场的交易重心,正在从传统政治和公共事件,进一步向高频、强事件驱动的体育市场倾斜。
市占率方面,Kalshi 从一季度的 42.4% 提升至二季度的 58.9%,进一步扩大领先优势;Polymarket 则由 35.8% 降至 30.2%。
与此同时,Robinhood 与 Susquehanna International Group(SIG)于 5 月合资设立的 Rothera,也在 6 月快速升至行业第四,名义交易量达到 21 亿美元。
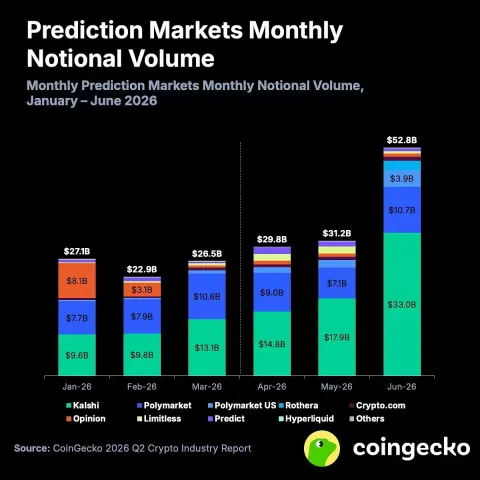
图:2026 Q2 预测市场名义交易量。来源:CoinGecko
四、代币化收藏品赛道怎么样:Collector Crypt 在 6 月市占率升至 62.8%
在代币化收藏品领域,2026 年的市场格局出现了明显变化。2025 年上半年,代币化 TCG(集换式卡牌)赛道基本由 Courtyard 主导;但进入 2026 年后,Collector Crypt 已反超成为头部平台。

数据显示,Collector Crypt 的月交易量从 2026 年 1 月的 9700 万美元增至 6 月的 4.06 亿美元,累计增幅达到 317.0%。按 6 月数据计算,其行业份额已达到 62.8%,在这一细分赛道中占据明显优势。
横向对比来看,OpenSea 在 2026 年 6 月的 NFT 销售额仅为 3270 万美元。以交易规模计算,Collector Crypt、Courtyard 与 Phygitals 已成为当期体量最大的 NFT 交易平台。
不过,需要注意的是,这些平台的大部分交易量并非来自传统意义上的二级转售,而是由“扭蛋”(gacha)机制推动。平均来看,单个平台超过 98% 的交易量都来自这一功能:用户购买不同等级的随机 NFT,并有机会抽取稀有卡牌。
这也意味着,代币化收藏品赛道虽然交易活跃,但驱动逻辑更偏向高频互动和随机抽取机制,而非传统 NFT 市场熟悉的收藏与转售路径。
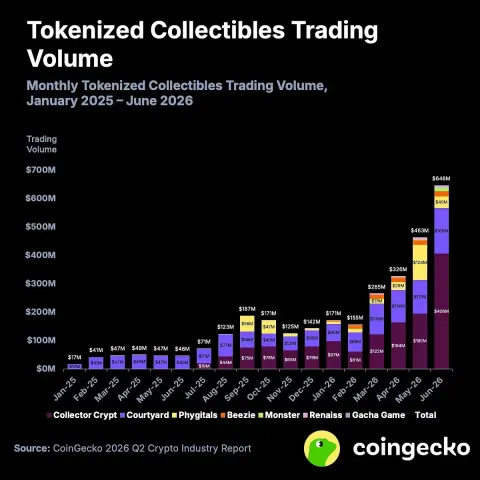
图:代币化收藏品交易量。来源:CoinGecko
五、中心化交易所现货交易量评测:2026 年 Q2 下滑 27.9%,Binance 市占率升至 38.7%
从中心化交易所现货市场来看,2026 年第二季度,前十现货中心化交易所(Spot CEX)合计交易量为 1.95 万亿美元,较一季度的 2.70 万亿美元下降 27.9%。
月度表现上,5 月交易量降至季度低点 6190 亿美元,6 月虽略有回升至 6950 亿美元,但整体仍处于偏弱区间。结合市场环境来看,现货交易需求明显受到了风险偏好下降的压制。
在市场整体降温的背景下,Binance 仍然扩大了领先优势,二季度市占率升至 38.7%。另一家市占率达到两位数的平台是 Bybit,市占率为 10.0%,并取代 MEXC 成为第二梯队核心平台。
各平台交易量普遍回落,但跌幅差异较大,区间在 -5% 到 -56% 之间。MEXC 跌幅最大,交易量由一季度的 2752 亿美元降至 1212 亿美元,降幅超过腰斩,排名也从第二位降至第七位。Crypto.com 与 KuCoin 同样明显回落,分别下跌 40.9% 和 38.5%。
从交易所格局变化看,二季度现货市场更像是一次存量竞争加剧后的集中分化,头部平台继续强化优势,而部分平台则出现显著掉队。
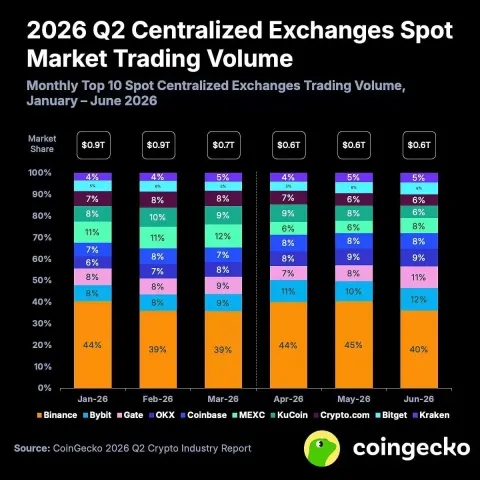
图:中心化交易所现货交易量。来源:CoinGecko
六、中心化交易所永续合约交易量安全吗与活跃度如何:2026 年 Q2 下滑 10.0%,强于现货市场
永续合约市场方面,2026 年第二季度,前十永续合约中心化交易所(Perp CEX)合计交易量为 12.7 万亿美元,较一季度的 14.1 万亿美元下降 10.0%。尽管整体回落,但月度交易量仍稳定在 4.0 万亿美元上方,高于 2024 年前三个季度的平均水平。
与现货市场相比,永续合约的降幅明显更小。现货下滑 27.9%,而永续仅下降 10.0%,反映出交易者对于杠杆工具和短线交易场景的需求仍然存在。同时,RWA 永续合约的增长,也在一定程度上维持了市场关注度。
交易量变化也映射出更广泛的市场疲态:5 月虽然出现价格反弹,但交易量却降至年内低位;而在 BTC 跌破 6 万美元时,5 月交易量反而有所回升,显示市场资金更倾向在波动加大时重新参与。
从竞争格局看,前十永续交易平台之间的相对市占率整体变化不大。MEXC 虽然在 4 月与 5 月初一度出现短期放量,但相关增幅在 6 月已明显回吐。
需要说明的是,交易量和活跃度并不直接等同于平台安全性或用户体验,观察这类市场数据时,仍需与流动性、风险控制和市场波动环境结合来看。
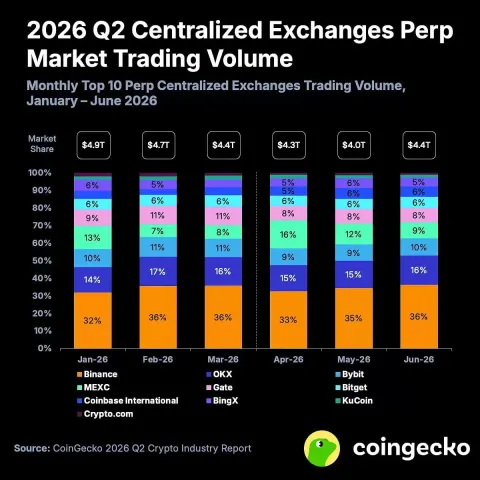
图:中心化交易所永续合约交易量。来源:CoinGecko
结语:CoinGecko 2026 年 Q2 行业报告显示,加密市场分化仍在持续
综合来看,2026 年第二季度加密货币市场的核心特征,仍然是“分化”二字。一方面,总市值继续下探,稳定币也出现自 2023 年 Q3 以来罕见回落,反映出行业处于资金收缩和风险偏好下降阶段;另一方面,预测市场在体育赛事推动下快速扩张,Collector Crypt 借助扭蛋机制主导代币化收藏品赛道,说明细分热点依然能够持续吸引流动性与关注度。
另外,原文提及 Hyperliquid 的 HYPE 借 ETF、预测市场与 Coinbase 里程碑式合作跻身市值前十,但前文并未给出对应数据展开。仅从本季度已披露的核心数据来看,市场关注点确实正在从传统主流资产,逐步转向更具事件驱动和结构性特征的细分赛道。
当比特币和以太坊不再是市场唯一主线,资金与流动性的再分配,正在重新塑造加密市场内部结构。对于行业参与者来说,这种结构性分化意味着机会与风险并存,后续仍需持续关注资金流向、交易活跃度以及细分板块热度变化。本文仅基于报告数据进行整理与解读,不构成任何投资建议。









