





日本参议院于 7 月 15 日以多数票通过第 57 号内阁法案,完成了将受监管加密活动纳入《金融商品交易法》的立法程序。
这意味着相关法律框架已基本落地,但对于市场参与者而言,新监管规则以及 20%税率的实际适用时间,仍可能要等到 2027 年或 2028 年。
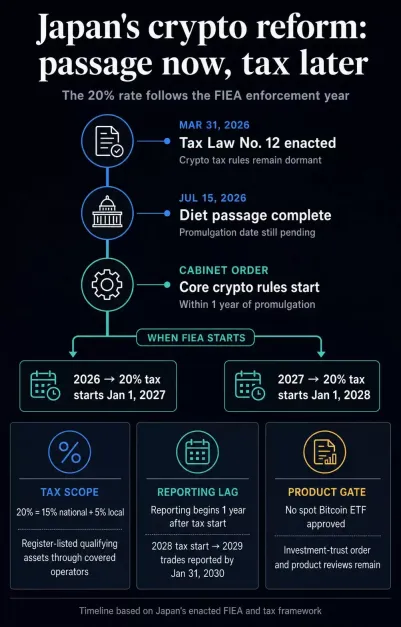
根据参议院官方记录,核心加密条款将在法律公布后一年内,由内阁令指定日期生效。若相关安排在 2026 年落地,税收规则将自 2027 年 1 月 1 日起执行;若在 2027 年落地,则起始时间将顺延至 2028 年 1 月 1 日。最终适用时间表,仍取决于内阁后续安排。
实施进度先于税收落地
此次改革的一项核心变化,是将加密交易监管基础从《支付服务法》转移至《金融商品交易法》。加密资产在法律属性上仍不等同于证券,但受监管活动将被纳入更接近证券市场的合规框架之中。
日本金融厅的说明材料显示,新框架将提高对加密销售、发行人控制型代币发行以及借贷业务的披露和注册要求,同时覆盖资产筛选、托管、客户保护及内幕交易控制等环节。
对于交易所和中介机构而言,现阶段已可以围绕这一制度框架提前准备,但相关义务仍要在正式生效后才开始适用。更具体的运营细则,仍有待内阁令及金融厅条例进一步明确。
20%加密税率何时执行,仍取决于监管触发条件
国会已通过税收相关立法,但其中涉及加密资产的条款,在《金融商品交易法》相关触发条件满足前,仍不会立即生效。
日本已于 3 月 31 日通过并公布 2026 财年税收修正案,即第 12 号法律。按照该法安排,一旦相关条款正式生效,符合条件的收益将适用 20%的综合税率,其中包括 15%的国家所得税和 5%的地方居民税。
这一 20%税率仅适用于特定情形,即投资者通过注册加密企业出售符合条件的代币,且相关资产已被纳入日本官方登记册。

此外,在同一税收定义下的加密资产类别中,未使用亏损在满足条件的前提下可结转三年;不属于该定义范围的代币、交易场所及交易行为,则仍按照现有方式处理。
税收和亏损规则生效一年后,相关报告义务也将随之启动。依据财务省框架,企业需在交易年度次年的 1 月 31 日前,向税务机关提交客户身份信息、日本 My Number 标识符以及交易详情。
若 20%税制自 2028 年开始实施,那么首批被纳入报告范围的将是 2029 年交易,首次申报截止时间为 2030 年 1 月 31 日。
改革同时为加密投资产品预留制度空间
此次改革方案还勾勒了加密投资产品的潜在路径。按照文本安排,加密投资管理和投资咨询业务将被纳入《金融商品交易法》监管范围,并预期某些投资信托未来可持有符合税收条件的注册加密资产。
不过,这一处理方式仍需对《投资信托法》执行令作出单独修订后,才可能进一步推进。
值得注意的是,法案文本并未提及现货比特币 ETF,也没有授予任何产品审批结论。日本金融厅曾在 2025 年 10 月表示,在此前框架下,境内加密 ETF 的组建与销售仍被禁止。
即便后续实施细则为相关产品开辟新路径,发起机构仍需接受适用的产品审查及上市审核程序。
后续关键时间点仍看内阁与金融厅安排
接下来,市场关注的重点将集中在几个关键节点:法律何时正式颁布、内阁何时推动《金融商品交易法》修订生效,以及金融厅何时完成配套细则制定。按照现有安排,20%税率将在相关制度生效后的下一个税收年度开始适用。
整体来看,日本已完成加密监管与税制改革的重要立法步骤,但从法律通过到市场规则真正落地,仍存在明确的时间差。对于加密市场参与者来说,后续实施节奏和配套规则细化,将是决定新制度影响范围的核心变量。





