





许多刚接触去中心化交易所(dex)的用户,都会发现交易页面上看不到买卖盘数量、近 5 档报价等传统市场常见资讯。
原因在于,多数 DEX 并不采用传统订单簿,而是使用自动做市商(Automated Market Maker,AMM)来完成报价与交易。
在早期区块链基础设施条件有限的阶段,如果把完整订单簿搬到链上,每一次挂单、改单、撤单都需要写入链上记录,不仅成本高、速度慢,也难以维持足够流动性。
因此,AMM 的核心设计并不是复制传统交易所的撮合模式,而是通过流动性池与数学公式,建立一种即使没有直接交易对手、也没有专业做市商参与,用户依然可以完成兑换的机制。
本文将围绕 AMM 自动做市商的定义、运作原理、主要优缺点,以及它与订单簿机制之间的差异进行梳理。
AMM 自动做市商:一种依靠智能合约自动定价的交易机制
自动做市商(Automated Market Maker,简称 AMM)是一种通过智能合约自动定价的机制,广泛应用于去中心化交易所(DEX)场景。
在部分资料中,AMM 也会被译作自动化做市商、自动造市商或自动化造市商,本质上指的都是同一类机制,只是中文翻译存在差异。
虽然名称中包含“做市商”,但 AMM 与传统金融市场中的专业做市商并不相同。
AMM 不是某一家机构在提供流动性,而是一整套用于生成流动性与完成报价的机制。
它的主要目标,是让市场即使只有少量参与者,也能启动交易并维持基本运作。
从设计上看,AMM 通常围绕以下几个重点展开:
- 开放用户自行注入资金参与做市,减少对固定交易对手和专业做市商的依赖
- 通过交易手续费分润等方式激励用户持续提供流动性,扩大交易深度
- 以智能合约和定价模型管理报价逻辑,省去传统撮合与人工做市环节
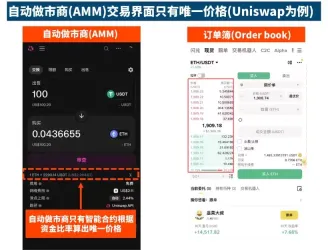
如果想快速判断某个交易界面是否采用 AMM,最直观的方式之一,就是观察页面中是否存在完整的买卖挂单表。
如果界面中能看到一排排买价、卖价,通常对应的是订单簿;
如果页面主要只显示“多少 A 币可兑换多少 B 币”,通常更接近 AMM 的交互方式。
当然,这种方法并非绝对准确,因为部分 DEX 也会整合多种流动性来源,但对于新手而言,已经足以作为快速识别的参考。
- 左侧常见为 AMM 界面示例,例如 Uniswap,一般只展示当前兑换结果
- 右侧常见为订单簿界面示例,例如 Binance,会同时展示多个价位与对应交易量
Bancor 是较早在 DeFi 领域引入 AMM 概念的协议之一,大约出现在 2017 年前后。
而 Uniswap 在 2018 年借助较为简洁的固定乘积模型(X × Y = K)建立 DEX 机制后,AMM 才开始被更广泛采用。
当前市场上较为知名的 DEX,例如 PancakeSwap、Raydium、Curve Finance 等,也都采用了 AMM 相关机制,但不同协议使用的定价模型并不一定完全一致。
从本质上说,AMM 主要是为了解决链上订单簿在流动性与成本上的现实问题。
传统金融市场最常见的报价方式,是订单簿(Order Book)。在这种模式下,系统会清楚记录每个价位上有多少人愿意买入、多少人愿意卖出,当买卖双方报价接近或重合时,就会撮合成交。
但若要将完整订单簿搬上链,最大的障碍往往来自流动性与执行成本。
加密货币市场的参与者规模原本就小于传统金融市场,而 DeFi 的使用门槛相对更高,愿意直接在 DEX 上交易的用户数量也通常少于中心化交易所(CEX)。
在过去的技术条件下,买卖双方每次挂单、改单、撤单,只要涉及上链,就需要支付一次 Gas Fee。这样的成本不仅一般用户难以承受,即使是专业做市参与者,也很难长期高频维持。
正因如此,AMM 才逐步发展起来,用于应对链上订单簿高成本、高做市门槛与流动性不足等问题。
补充来看,AMM 目前已经不是链上交易设计的唯一解法。
随着区块链基础设施持续演进,市场上也出现了链下撮合、链上结算,L2 订单簿,以及混合型 DEX 等方案。不过在 DeFi 早期发展阶段,AMM 确实是最常见、也最具代表性的模式之一。
AMM 自动做市商的运作方式
AMM 的基本运作可以概括为 3 个阶段:
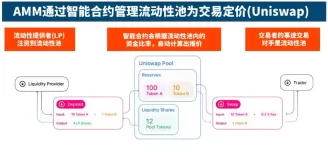
1、先建立流动性池(Liquidity Pool,LP),由用户自行存入资产。
这个流动性池,就是后续交易者在 DEX 上进行兑换时面对的主要交易对象。
资金通常以“交易对”的形式存入,例如 ETH/USDT。将资产存入池中的用户,被称为流动性提供者(Liquidity Provider,简称 LP)。
2、智能合约根据流动性池中资产的数量比例自动定价,而且每次报价都可能变化。
例如,当池中的 ETH 数量减少时,系统给出的 ETH 报价会更高;反过来,当 ETH 数量增加时,报价则会降低。整个过程由算法自动完成。
由于 DEX 面向所有用户开放,池中资金比例会不断变化,智能合约也会持续计算最新价格,因此用户每次看到的兑换结果都可能略有不同。
不过,当单笔交易规模较小、池子整体流动性较充足时,这种价格变化通常不会特别明显。
3、DEX 会将交易手续费中的一部分分配给 LP,作为提供流动性的激励。
简单来说,发起交易的用户为了获得即时成交,需要支付一定手续费;而提供流动性的用户,则有机会获得相应分润。需要注意的是,这类奖励并不等于没有风险。
一个设计较为完善的激励机制,有助于吸引更多用户和资金进入流动性池,从而提升整体深度,帮助 AMM 更稳定地运行。
如果流动性池规模持续下降,用户可能会面临买不到、卖不出的情况,交易体验随之恶化,DEX 与 AMM 的吸引力也会同步下降。
因此,用户提供流动性与协议分配奖励之间,往往会形成一种正向循环。
至于奖励比例,则取决于各个协议的具体规则,部分协议也会通过治理机制进行调整。
AMM 自动做市商常见的定价模型
AMM 的定价模型大致可分为 3 类:
- 固定乘积做市(CPMM):例如 X × Y = K,Bancor、Uniswap 等常见于这一类型
- 固定总和做市(CSMM):例如 X + Y = K,实际采用的 DEX 较少
- 混合型模型:结合 CPMM 与 CSMM 的特征,例如 A(X×Y) + (X+Y)÷A = K,Curve 常被归入此类
以上公式仅用于教学说明,不代表相关 DEX 实际采用的参数或完整实现方式。
固定乘积做市(Constant Product Market Maker,CPMM)是最常见、也相对容易理解的一类模型。它的核心概念是:流动性池中两种代币数量相乘后,结果维持为一个常数。
举例来说,如果某个流动性池使用 X × Y = K 公式,池中当前有 10 ETH 和 2000 USDT,你想从池中买入 1 枚 ETH,需要支付多少?

先根据公式计算常数:10 × 2000 = 20000。
当你买入 1 ETH 后,池中的 ETH 会从 10 变为 9。为了维持乘积恒定,你需要支付:(20000÷9) − 2000 ≒ 222.22 USDT
交易完成后,池中资产将变成 9 ETH + 2222.22 USDT。再验算一次:9 × 2222.22 = 19999.98 ≒ 20000
从这个过程可以看出,当池中的 ETH 越少,后续买入 ETH 的报价就会越高。
固定总和做市(Constant Sum Market Maker,CSMM)几乎没有被主流 DEX 广泛使用,原因在于单纯以总和为常数,容易导致其中一侧资产被交易至接近归零,不利于实际交易场景。
因此,一些 DEX 会在模型设计上结合 CPMM 与 CSMM 的特征,构造更适合特定资产类型的函数。较典型的例子是 Curve Finance 的 StableSwap 池,主要用于稳定币或价格接近资产之间的交易。
AMM 自动做市商的优点
1. 允许更广泛的用户参与做市,更贴近去中心化理念
AMM 的流动性池通常向所有用户开放,只要用户愿意,就可以把资产存入池中,成为流动性的一部分。这种设计与 DeFi 所强调的开放性和去中心化理念较为一致。
相比之下,传统订单簿模式中的做市角色,通常由交易所、券商或专业做市机构承担,普通用户多数仍以交易者身份参与。
2. 流动性提供者可以分得一部分交易手续费
这是 AMM 机制中较具代表性的特点之一,也是传统订单簿本身不具备的功能。
由于 AMM 的流动性主要来自用户存入资产,多数 DEX 会设置手续费分润机制,作为提供流动性的回报,并借此吸引更多资金进入池中。
3. 流动性较低的资产也可能获得交易机会
在 AMM 模式下,只要有用户愿意为某个资产对提供流动性,就可以形成一个基础市场并开放交易。
而在订单簿系统中,新发行或相对冷门的资产,往往会因为流动性不足而难以上架,或者即使上架,也容易出现挂单少、买卖价差大、成交困难等问题。
AMM 自动做市商的缺点
1. 价格发现往往依赖套利者参与
AMM 的报价来自资金比例和数学公式,本身不会主动参考外部市场价格,因此通常需要套利者参与,才能逐步向主流市场价格靠拢。
这里的市场参考价格,一般是指大型中心化交易所(CEX)的现货报价,例如 Binance、OKX、Bybit 等。这类平台因用户基数较大、成交活跃,常被视作重要参考。
例如,如果某个 DEX 上的 ETH 报价低于 CEX,套利者可能会在 DEX 上买入 ETH,再转到 CEX 卖出。
随着套利行为持续发生,DEX 流动性池中的 ETH 数量减少,报价也会逐步上升;当价格接近外部市场后,套利空间收窄,套利者便会退出,市场价格由此趋于一致。
如果流动性池规模过小,价格就可能明显偏离市场。
例如在黑客攻击、智能合约漏洞等极端情况下,池中资产比例可能严重失衡,而套利者也可能因风险过高而暂时不愿进场,导致 AMM 报价在一段时间内无法及时回归常态。
2. 交易存在滑价,且交易规模越大、池子越浅,影响越明显
AMM 交易天然存在滑价,只是在小额交易时通常不明显。
这是因为流动性池中的资金比例每发生一次变化,AMM 的定价也会随之调整。
可以把它理解为:当你买入 1 ETH 时,系统并不是简单地按单一价格一次性卖给你,而是在整个成交过程中,随着池中资产比例变化,不断重新计算成交价格。
严格来说,智能合约并没有真的把订单拆成许多小单,上述描述只是用于帮助理解 AMM 的定价逻辑。
因此,当交易金额较大,或者流动性池规模偏小时,资金比例变化幅度加大,滑价就可能显著上升。
这与订单簿模式不同。在订单簿中,如果某一价位的卖单数量足够,整笔交易可能以接近同一价格完成。
3. 提供流动性需要承担无常损失
无常损失(Impermanent Loss)是指:将资产存入流动性池后,相比单纯持有原始资产,可能出现的名义价值差异。
- 主要发生在流动性池中资产价格比例,与存入时相比产生明显变化时
- 相对价格偏离越大,无常损失通常越明显
为了方便说明,以下示例先不考虑交易手续费分润。
假设某流动性池使用 X × Y = K 公式,池中当前有 10 ETH + 2000 USDT,其中 10% 也就是 1 ETH + 200 USDT 是你存入的。
如果 AMM 报价与市场参考价格一致,根据池中比例,当前 ETH 价格为:20000÷10 = 200 USDT。
因此,你存入的 1 ETH + 200 USDT,名义价值合计为:200 + 200 = 400 USDT。
之后如果 ETH 现货价格上涨到 800 USDT,流动性池中的资金比例会变成 5 ETH + 4000 USDT。此时 AMM 报价为:20000÷5 = 800 USDT,与现货价格一致。
如果你此时提取流动性,由于你原先占池子 10%,你将取回 0.5 ETH + 400 USDT。
这时可以对比另一种情况:如果你从一开始就没有把资产存入流动性池,而是单纯持有 1 ETH + 200 USDT,会怎样?
- 作为 LP:提取后名义价值 =(0.5 × 800)+ 400 = 800 USDT
- 直接持有:原始资产名义价值 =(1 × 800)+ 200 = 1000 USDT
两者之间相差 200 USDT(1000 − 800 = 200),这就是该示例中的无常损失。
在资产价格波动相对不大的情况下,交易手续费分润有机会弥补部分无常损失,但并不存在绝对对冲效果。
AMM 自动做市商 vs Order Book 订单簿
下面通过表格梳理 AMM 与订单簿的主要差异:
| 比较项目 | 自动做市商 (AMM) |
订单簿(Order Book) |
|---|---|---|
| 核心机制 | 智能合约 + 流动性池 + 数学公式 | 买卖双方挂单,由交易所撮合 |
| 交易对手 | 流动性池 | 真实买方、真实卖方、专业做市商 |
| 流动性来源 | 用户将资产存入流动性池 | 真实交易者 + 专业做市商 |
| 常见下单方式 | 按当下报价直接兑换 | 市价单、限价单、条件单(止盈/止损) |
| 成交效率 | 无需等待撮合,流动性充足时可直接成交 | 需要等待撮合,流动性充足时效率较高,冷门市场挂单不足时效率偏低 |
| 滑价表现 | 一定存在滑价,交易金额小且池子规模大时通常不明显 | 流动性充足时滑价相对较低 |
| 手续费结构 | 交易手续费 + 链上 Gas Fee(部分 DEX 可能以统一形式呈现) | 链下订单簿:交易手续费或买卖价差;链上订单簿:交易手续费 + 挂单、改单、撤单 Gas Fee |
| 稳定运作关键 | 智能合约安全性、流动性池规模 | 撮合系统稳定性、挂单深度、专业做市能力 |
| 常见应用场景 | 去中心化交易所(DEX)、各类 DeFi 应用 | 股票交易所、期货交易所、中心化加密货币交易所 |
需要说明的是,上表主要针对较为典型、较为纯粹的 AMM 与订单簿机制进行比较。现实中,部分 DEX 也会结合其他协议设计出条件单等功能,因此不同平台在具体体验上仍可能存在差异。
从整体来看,AMM 与订单簿各有适用场景,也各有优劣,并不存在绝对的高低之分。
这类比较的主要目的,是帮助用户更快理解两种机制在交易逻辑与流动性来源上的关键差异。
要点总结
1. AMM(Automated Market Maker)是去中心化交易所中常见的自动报价机制,主要依靠智能合约、流动性池和数学公式运行。
2. 与传统订单簿不同,AMM 不需要撮合买卖双方,而是让用户直接与流动性池中的资产进行交易。
3. AMM 的优势在于开放用户参与流动性提供,并通过手续费分润激励做市,同时也让部分流动性较低的资产更容易形成交易市场。
4. AMM 的局限在于价格发现通常依赖套利者,交易过程中可能产生滑价,流动性提供者还需面对无常损失等风险。
5. 总体而言,AMM 与订单簿是两种不同的市场组织方式,适用场景并不完全相同。
在实际使用 DEX、参与流动性提供或进行链上资产兑换前,仍应充分了解相关机制与潜在风险。


