





摘要:
沪电股份扩张步伐迅猛,一季度启动扩产计划;6月完成对昆山普江仓储设施有限公司100%股权的收购,并同步向港交所递交H股上市申请。就在公司全力冲刺之际,AI产业的市场情绪却悄然转向。
打开一台英伟达GB300服务器机柜,海量数据在GPU、CPU与交换芯片之间高速流转。而承载算力芯片供电、实现高速信号互联、连接各类核心器件的底层物理载体,正是印制电路板(PCB)。
这块高可靠性、高集成度的AI算力PCB,极有可能出自沪电股份之手。
7月13日晚,沪电股份发布2026年上半年业绩预告:预计归母净利润为28.30亿元至30.00亿元,同比增长68.17%—78.28%;扣非净利润为27.30亿元至28.80亿元,同比增长66.08%—75.20%。公司表示,增长主要受益于高速交换机、AI服务器、高性能计算及智能网联汽车等下游应用领域的结构性需求提升,叠加自身产品结构持续升级。
沪电股份的扩张雄心可见一斑:一季度启动新一轮产能建设;6月收购昆山普江仓储设施有限公司全部股权,将其厂房纳入扩产体系。
就在一个多月前,公司再次向港交所提交H股上市申请材料。若顺利登陆港股,它将成为继胜宏科技之后,第二家在AI算力PCB领域实现A+H两地上市的企业。
这是其第二次冲击港股市场——去年11月首次递表因有效期届满自动失效。尽管港股上市进程尚存不确定性,但资本市场对其“AI基建卖铲人”的定位高度认可:当前A股市值已突破2500亿元;自去年11月以来,股价累计涨幅超100%。
然而,在尚未叩开港股大门之时,市场是否已提前透支了未来预期?
算力时代的“筑路者”
PCB是电子设备的基石,小至遥控器、大到超级计算机,内部那块墨绿色基板即为其核心载体。它通过精密布线,将芯片、电阻、电容等元器件有机联结,堪称电子系统的“骨架”与“信息高速公路”。
全球PCB市场规模约800亿美元,中国厂商占据全球超50%产值,规模稳居世界第一。而在AI服务器所需的超高层数、高频高速PCB领域,技术门槛堪比先进封装,具备稳定量产能力的国内企业不超过三家,沪电股份位列其中。
AI算力浪潮,直接引爆了沪电股份的成长曲线。2022年至2024年,公司营收由83亿元跃升至133亿元,净利润则从13.6亿元攀升至25.7亿元。
进入2025年,业绩再攀高峰:全年营收达189.45亿元,同比增长42%;净利润38.22亿元,增幅达47.74%;其中PCB主业收入约181.43亿元,同比增长41.31%。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
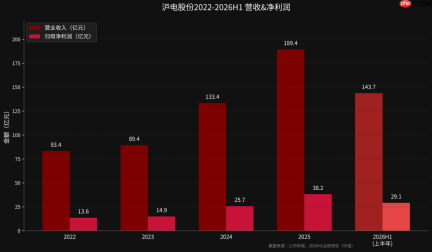
数据来源|招股书、A股财报
从业务构成看,数据通讯板块2025年贡献营收146.56亿元,占比高达77.4%,为绝对主力。其中AI服务器与高速交换机配套的高多层PCB成为最大增量来源,22层以上高端PCB收入约52亿元,占总营收比重约27.5%,占PCB业务收入比重约28.7%。
高端算力PCB需求爆发,推动行业呈现“量价双升”态势:一方面,单台AI服务器所需PCB面积是传统服务器的数倍,用量大幅增加;另一方面,技术壁垒抬升带来单位面积价值指数级跃升。2025年,公司PCB业务毛利率升至36.91%。
据灼识咨询统计,以2025年营收计,沪电股份位列全球PCB制造商第六位;但在数据中心、数据通信及多层PCB细分赛道,其全球市占率均排名第一。
公司终端客户覆盖全球前五大通信设备商、前五大AI算力基础设施上市公司,以及全球前五大汽车Tier1供应商中的四家。2025年,境外营收占比已达82.1%。
智能网联汽车正成为第二增长极。2025年该板块营收30.45亿元,同比增长26.41%,但占总营收比例仍为16.1%。
稻田上的“电子火种”
沪电股份的起点,藏在一片待耕的水田之中。
创始人吴礼淦,1941年出生于台湾省,祖籍湖北天门。其父吴善卿为湖北知名实业家,“吴源茂”商号曾名震一方。1978年,吴礼淦于高雄创立楠梓电子,正式切入PCB制造领域。彼时台湾PCB产业初兴,借助海外技术导入红利,楠梓电子迅速壮大,并于1991年登陆台湾证券交易所。
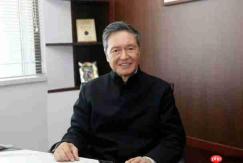
1992年春,51岁的吴礼淦将目光投向大陆。初抵昆山时,映入眼帘的是尚未收割的水稻田,田埂窄仅容一人通行。当地招商人员就地取材,在田埂上铺开一张发展规划沙盘,现场讲解产业蓝图。
考察结束不久,吴礼淦即出资3000万美元设立沪电股份,成为当年昆山开发区引进的最大台资项目。老员工后来笑称:“真是在稻田里播下了‘电子火种’。”

他押注的,是中国电子制造业崛起的时代浪潮。历史证明,这一判断精准无比。
2002年,沪电股份启动股份制改造,筹备上市。但上市之路几经波折:最初拟发行B股,恰逢证监会暂停B股扩容;转战A股后,又先后因股权分置改革导致IPO中止、与母公司楠梓电子存在同业竞争被否决。为彻底扫清障碍,2008年,吴礼淦毅然退出亲手创办逾30年的楠梓电子,家族成员悉数转让所持股份。
2010年8月,沪电股份最终登陆深交所,摘得“昆山台企第一股”桂冠。
2024年3月,因年事已高,吴礼淦辞去董事长职务;次月溘然长逝。其夫人陈梅芳接任董事长。截至2026年5月,吴氏家族作为单一最大股东集团,仍持有公司20.35%股份。
A+H双轮驱动:一场不容失守的资本竞逐
再度奔赴港股,沪电股份拟募集资金重点投向三大方向:产能扩充、高性能PCB技术研发、前沿科技创新。
截至2026年3月31日,公司五大生产基地产能利用率全线高位运行:昆山两大基地均超99%,黄石达99.7%,泰国为99.1%,金坛为92.5%。五条产线几近满负荷运转。
公司正以前所未有的强度推进扩产节奏。今年1月至4月,以“每月一项”的密集频率公布投资计划,累计金额逾176亿元:1月斥资3亿美元建设常州金坛高密度光电集成线路板项目;2月投入33亿元建设昆山高端PCB生产基地;3月再投55亿元用于昆山沪利微电高端PCB项目;4月追加68亿元建设PCB产线及配套工程。
176亿元,相当于沪电股份2025年全年净利润的4.6倍。
这是一场头部厂商集体加码的资本竞赛——胜宏科技全年投资上限达200亿元,其中148亿元专项用于AI算力板;深南电路动用48.82亿元定增资金扩建无锡算力PCB基地。
持续大规模投入亦推高财务杠杆:资产负债率由2023年末的38.7%升至2025年末的46.5%,2026年一季度进一步升至48.6%。不过现金流状况稳健:货币资金及现金等价物余额由2023年末的20.87亿元增至2025年末的25.79亿元,2026年一季度达43.92亿元。
作为深度嵌入全球AI算力供应链的中国企业,沪电股份亟需更灵活、更具国际适配性的融资通道。胜宏科技4月港股IPO募资约199亿港元,一度刷新港股年度最大IPO纪录(后被立讯精密超越),成功为算力PCB赛道树立A+H双上市范本,极大增强了沪电股份的信心。
繁荣表象下的周期暗礁
在A股市场,自沪电股份首次披露港股上市计划至今约7个月,市值由约1240亿元一度冲高至2800亿元,随后回落至2500亿元左右,累计涨幅超100%。
市场情绪高涨,但隐忧同样真实存在。
国金证券研报指出,当前产业增长的核心驱动力来自英伟达Rubin/Rubin Ultra架构,以及谷歌、AMD、Meta等厂商定制ASIC芯片对高阶AI PCB的需求。一旦AI服务器量产节奏放缓、云厂商资本开支收缩,或PCB层数/孔径迭代进度不及预期,将直接动摇“量价齐升”的底层逻辑。
多家国际投行亦提示风险:随着全球云服务商AI资本开支基数持续扩大,未来1–2年同比增速或将边际趋缓。若大模型商业化落地慢于预期,服务器采购节奏放缓,压力将沿产业链向上游PCB环节传导。
对企业而言,最现实的财务风险在于时间错配:若需求增速阶段性回落,前期巨额扩产形成的刚性折旧成本已锁定,收入端减速与成本端刚性将形成挤压,利润承压不可避免。
更关键的是估值层面——按2025年38.2亿元净利润测算,当前动态市盈率已逾60倍,显著高于传统PCB企业历史估值中枢。
这意味着,当前定价不仅反映PCB主业基本面,更包含其在全球AI基础设施扩张周期中的稀缺卡位溢价,以及对未来持续高速增长的强烈预期。一旦增长斜率出现偏离,估值中枢下修压力将随之而来。
事实上,自7月初Meta宣布对外出租闲置算力起,市场对AI算力“永久紧缺”的信仰已开始松动。
过去两年支撑AI硬件板块持续走强的核心叙事,是全球云厂商将无休止采购服务器、HBM、高速PCB,订单永远排满、产能永远不足。而Meta此举无异于向市场发出明确信号:连全球最大的AI算力买家之一,都已出现算力冗余并启动对外租赁。
恐慌情绪迅速沿产业链蔓延:美股CoreWeave、Nebius等算力租赁平台单日跌幅超15%;美光、SK海力士等存储巨头一周内下跌逾20%;费城半导体指数单周回调超8%。情绪传导至A股,两年涨超13倍的沪电股份,在这份超预期半年报发布当日高开低走,收盘下跌3.69%。
176亿元的扩产豪赌,在行业上行期是抢占份额的战略利器;一旦需求增速换挡,这些满载产线便可能转化为沉重的固定折旧负担。34年前,吴礼淦在昆山田埂上掷下3000万美元,押注的是大陆电子产业三十年上升周期;而今,陈梅芳与管理层押上176亿元,赌的是AI算力需求至少在未来3–5年内维持高强度增长,直至新产能全面释放并消化完毕。
本文来自微信公众号“凤凰网科技”,作者:凤凰网科技,36氪经授权发布。


