





friend.tech是近期base链上关注度较高的项目之一。上线不到两周,其交易额已突破25,633 eth,并吸引了多位知名人士和创投公司参与。伴随曝光度、社交影响力与市场讨论持续升温,friend.tech迅速成为web3社交赛道中的热门案例。
不过,热度之外,市场更关注的仍是Friend.tech能否延续增长。过往SocialFi项目的经历已经表明,早期爆发并不必然意味着长期成功。Friend.tech虽然表现亮眼,但目前仍处于发展早期,产品、模式与可持续性仍需进一步观察。因此,有必要从其产品机制、竞争优势与现实短板入手,更客观地评估其后续发展空间。
Friend.tech是什么,为什么会受到市场关注?
Friend.tech是一个构建在Base生态上的DApp。它与Twitter进行强绑定,允许用户使用Base链上的以太坊购买和出售平台用户的股份(Share)。从使用场景来看,其功能与微信群、Telegram群组有一定相似性,但核心差异在于,用户可以通过买入和卖出股份的方式进入或退出特定群聊。
在这一机制下,用户加入群聊需要支付对应底价购买股份;若想退出,则可出售所持股份。除了社交属性外,这种设计也带有明显的交易和博弈特征。随着某个群聊参与人数增加,股份总量上升,其底价也可能同步变化。因此,部分用户除了出于社交目的参与,也会在早期买入自己看好的群聊或相关用户股份,期待后续流动性与关注度提升。
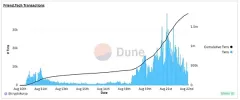
根据Dune Analytics数据,Friend.tech测试版上线后不到24小时,便吸引了7860名用户,交易量达到4400个以太坊,折合约810万美元,交易次数超过126,000次,短时间内的交易表现甚至高于同期OpenSea。截至当时,Friend.tech已吸引超过10万用户关注,Frank DeGods、Gainzy222、RookieXBT以及NBA球员Grayson Allen等也参与其中。
Friend.tech的快速走红,既有市场环境的推动,也离不开项目本身的传播策略。GameFi热潮过后,行业一直在寻找下一个能够突破传统边界的应用方向。SocialFi因兼具流量属性与加密资产属性,被视为最有机会形成破圈效应的赛道之一。长期以来,市场也在尝试借助区块链构建去中心化社交网络,让用户拥有数据控制权,并形成链上社交声誉体系。Friend.tech在这一背景下出现,恰好契合了市场对Web3社交产品的想象。
与此同时,Friend.tech在市场推广层面也取得了明显效果。其传播节奏较快,公关、社区和话题运作密集,前期通过制造神秘感提升好奇心,再借助知名KOL的参与实现冷启动,进一步放大讨论声量。邀请码机制也在一定程度上强化了稀缺感和参与欲望。在这些因素叠加之下,Friend.tech迅速形成了市场热度。
Friend.tech的产品特性与玩法机制
作为一款Web3社交应用,Friend.tech的亮点并不只在营销层面,其产品设计同样具备一定辨识度。在KOL货币化路径上,Friend.tech吸取了BitClout的经验与争议。相较于BitClout曾因强制上线引发社区抵触,并最终并入Deso项目,Friend.tech在产品推进方式上更强调主动邀请KOL入驻,同时借助Base链L2环境提升使用体验。
从机制上看,Friend.tech围绕“社交代币化”“股份交易”“粉丝经济”“交易费用分配”等模块展开,试图将社交影响力转化为可量化、可交易的链上资产,并在此基础上构建新的互动关系和流动性场景。
社交代币化:Friend.tech将用户的Twitter账号与平台账户关联,把其在Twitter上的受欢迎程度与互动表现映射为可交易的社交代币。这一机制使用户影响力具备了更明确的资产属性,也让“社交价值”在链上获得了新的表达方式。
股份交易:平台允许用户使用ETH购买其他用户的社交代币股份,这些股份对应的是相关用户在社交层面的受欢迎程度与互动价值。用户可根据市场供需关系选择买入或卖出,Friend.tech也因此将社交影响力进一步嵌入交易场景之中。

粉丝经济与影响力互动:Friend.tech将粉丝经济纳入产品核心设计。用户购买某位社交影响力人物的份额后,可获得与其对话的权限,也就是所谓的“好友位”。这一机制试图把单向关注转化为更具互动性的社交关系,并增强平台内的参与感。
交易费用与收益分配:在每笔交易中,Friend.tech会收取额外费用,其中一部分归协议所有,另一部分归相关股份持有人所有。对于被购买份额的KOL而言,每次份额交易都能带来一定比例的费用分成。这一设计强化了KOL参与动力,也提升了平台整体交易活跃度。
热度之下,Friend.tech未来还能走多远?
Friend.tech以“社交+经济”的组合模式,为Web3社交提供了一种新的产品样本。无论是KOL还是普通用户,都能在这一体系中体验到不同于传统社交平台的互动方式与价值表达,这也是其在短时间内获得大量关注的重要原因。
但如果把视角从短期热度转向中长期发展,Friend.tech面临的问题也较为明显。包括产品可持续性、商业模式可验证性,以及对头部KOL的长期吸引力等,都是决定其能否继续走远的关键因素。
首先,市场对Friend.tech可持续性的质疑始终存在。相关讨论主要集中在隐私政策不够明确、注册过程需要存入以太坊,以及项目路线图尚不清晰等方面。这些因素使得外界对其安全性与长期发展能力保持谨慎态度。尤其是在涉及个人信息和链上资产的前提下,隐私条款与规则透明度不足,容易加剧用户顾虑。
其次,Friend.tech的商业模式仍需进一步验证。平台的核心变现逻辑建立在KOL与粉丝的经济互动之上,粉丝购买KOL股份后可获得发起对话的权限。但问题在于,持有股份并不意味着一定能获得KOL回应,是否回复仍取决于KOL个人意愿。在这种机制下,用户支付成本与实际互动结果之间并不存在必然对应关系,这也让平台价值承诺面临现实挑战。
此外,Friend.tech能否持续吸引足够多的KOL加入,同样存在不确定性。当前Twitter上确有不少KOL分享Friend.tech邀请码,但对于头部KOL而言,他们本身并不缺乏变现渠道,反而更需要考虑加入后可能出现的代币价格波动、粉丝情绪变化以及外部平台影响力受损等问题。至于中小KOL,由于影响力有限,即便参与,也未必能在平台上形成理想的交易表现。
除了上述问题,Friend.tech还面临一些潜在隐患
产品功能竞争力不足:Friend.tech在早期存在界面故障与功能不完善的问题,例如聊天内容加载异常、缺乏照片分享等常见功能,这些都直接影响用户体验。即便后续拓展了社区功能与KOL专属内容,电报、微信、Discord等传统平台在同类需求上依然更成熟,用户习惯和平台黏性也更强,Friend.tech在功能层面的优势并不突出。
透明度与规划不足:在上线接近两周后,项目方仍未公布白皮书与路线图,这使外界难以全面了解其愿景、产品规划与后续发展方向。对于关注项目长期性的用户而言,缺少清晰信息往往会带来更多不确定感。
合规风险:随着Web3行业持续发展,监管机构对加密资产和区块链应用的关注度不断提升。Friend.tech的商业模型在一定程度上带有类似股票市场的特征,加密影响者与买家之间的收益联动,也可能使其未来面临被美国证监会视为未注册证券的合规风险。
整体来看,Friend.tech作为Web3社交应用,其围绕个人影响力构建的定价机制,确实在短期内形成了较强的FOMO效应。借助空投预期与KOL传播,项目热度或许仍能维持一段时间。但从长期角度看,单靠情绪驱动的增长往往难以持续。当市场热度回落,用户最终仍会回到产品本身,重新审视其功能、模式与真实使用价值。若Friend.tech无法进一步强化粉丝与KOL之间的有效连接,并持续完善产品结构与商业逻辑,其后续增长空间可能会受到明显限制。加密资产与Web3项目通常伴随较高不确定性,Friend.tech未来能否走得更远,仍有待市场与时间检验。





