





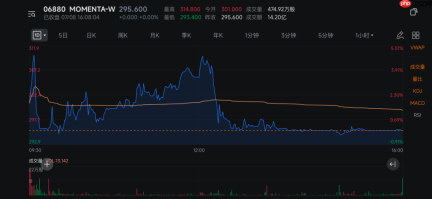
7月8日,被冠以“物理ai第一股”称号的momenta(06880.hk)正式登陆港交所。上市首日,其股价先扬后抑,盘中最高触及314.8港元/股,涨幅达6.50%,最终收于发行价295.6港元/股,未涨未跌。
当日,Momenta总市值为696.25亿港元,与此前市场热议的千亿元目标尚有距离。至少从首日交易表现来看,资本市场并未在295.6港元的发行价基础上,为其“物理AI”标签赋予显著的估值溢价。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
“过去十年,我们让AI学会开车,为每个家庭配备专属司机;未来十年,我们将把机器人带入千家万户——成为家庭中的专职阿姨、医生、教师,开启物理AI的‘GPT时刻’。” Momenta创始人兼CEO曹旭东在上市仪式上勾勒出公司下一阶段的发展蓝图。这也是Momenta首次明确宣布,业务边界正由道路场景向家庭场景延伸。
公开信息显示,Momenta最早在2026年3月的公开场合提出“物理AI”概念。随后在4月北京车展期间,随着大模型R7发布,曹旭东进一步指出:自动驾驶只是物理AI的起点,而Momenta已稳居该领域第一梯队。
值得注意的是,在早期提交的招股文件中,Momenta仍将自身定位为一家自动驾驶技术企业。直到6月24日,其官网介绍才正式启用“物理AI公司”的新身份。而就在这一调整前一周,Momenta刚获得中国证监会批复,并顺利通过港交所聆讯。
另一家智能驾驶企业地平线CEO余凯也在朋友圈调侃道:“地平线确实不太擅长‘贴标签’——自动驾驶芯片第一股、自动驾驶第一股、物理AI第一股……这类‘***第一股’的头衔,我们从来没抢过,是一家挺‘无趣’的公司。”
从业务实质看,Momenta在短短数月内并未切换核心赛道,真正变化的,是它对外讲述自身故事的语言体系。 当外界对其“物理AI第一股”头衔存疑时,二级市场究竟会将其视作一家智驾方案商,还是一家跨场景AI基础设施提供商?
「双轮驱动」战略内核:以量产支撑L4长期研发
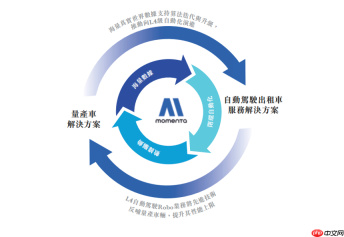
据Momenta于6月24日更新的官方表述,公司依托“数据飞轮”技术范式,同步推进量产辅助驾驶(Mass Production)与可扩展自动驾驶(Scalable Robo)两大路径,以世界模型为技术底座,推动物理AI从理论构想走向现实落地。
所谓“一个飞轮、两条腿”,即把量产车智能驾驶解决方案与Scalable Robo(含Robotaxi、Robovan、Robotruck等)深度融合。商业层面,前者提供持续稳定的现金流,保障后者前沿技术研发投入;技术层面,海量真实道路数据反哺算法迭代,再赋能高阶自动驾驶能力升级,形成闭环增强效应。
(图片来源:Momenta招股说明书)
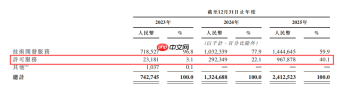
在量产端,该策略已在财务数据中显现成效。2023至2025年,Momenta营收分别为7.43亿元、13.25亿元、24.13亿元,毛利率亦由17.5%跃升至71.6%。其中,高毛利软件授权收入占比从3.1%大幅提升至40.1%,整体盈利结构显著优化。
(图片来源:Momenta招股说明书)
Momenta保持独立第三方定位,为其量产合作带来独特优势。那些既不愿深度绑定华为智驾生态、又暂无自研能力的整车厂,更倾向选择中立的技术伙伴。 这种合作不仅体现在产品集成层面,也延伸至资本关系——奔驰、丰田、通用、上汽、奇瑞等均已与Momenta建立产品及股权投资双重纽带。
截至2025年末,Momenta城市NOA功能累计搭载量突破65万辆;7月7日,公司官宣搭载总量已超百万辆。百万级装机规模,夯实了Momenta在道路场景下的数据飞轮基础,但尚未能直接印证其跨域泛化能力——即所谓“物理AI”的广义适用性。
另一方面,承载未来增长预期的Robotaxi、Robovan与Robotruck业务,目前仍处于前期布局阶段,短期内难以为公司贡献实际营收。 当前,Momenta仅在苏州、上海部署少量测试车辆;海外方面,原计划于2026年初在阿布扎比、慕尼黑启动运营,并逐步拓展至迪拜、新加坡及德国重点城市。
曹旭东判断,Scalable Robo市场的爆发拐点或将出现在2028年。 技术上,头部企业的智驾系统安全性有望达到人类驾驶员的10–100倍,这将触发商业化临界点。预计2028至2030年间,该细分市场规模或扩大十倍。
“关键不在于当前体量,而在于增长斜率。” 曹旭东表示,尽管2025年底Momenta Robotaxi车队仅数十辆,2026年底将扩至数百辆,2027年达数万辆,到2028年,Scalable Robo车辆总数有望突破10万辆。
叙事跃迁尚未兑现于业务实绩
招股书中的Momenta,仍是全球领先的独立城市NOA方案供应商之一;而在最新品牌叙事中,它已转型为一家以“世界模型”为基座的物理AI公司。
从3月向港交所递交申请,到如今坐实“物理AI第一股”之名,Momenta确实在IPO进程中完成了一次认知升级。但这一新叙事,本质上仍根植于其既有自动驾驶软件能力,并顺势延展至大模型、芯片乃至多维生活场景。
聚焦“物理AI大脑”——模型层,2026年4月发布的R7世界模型,是整套叙事中最关键的技术支点。R7采用“世界模型预训练—仿真环境训练—强化学习自博弈”三层架构,支持乘用车、Robotaxi、Robovan等多种载体平台。
数据方面,R7基于超120亿公里实车行驶里程与1亿段高质量标注数据训练而成,是国内少数实现世界模型量产落地的第三方方案商。其AEB误报率低至5%,环岛通行成功率超99%,掉头成功率高于95%。
Momenta从纯软件算法厂商迈向软硬协同的关键一步,是芯片自研。 其内部孵化的芯片公司新芯航途已完成BMC X7流片,算力达272TOPS。目前该芯片已获客户定点,包括上汽智己与奇瑞相关车型均已落地应用。若BMC X7能在2026–2027年如期量产,有望大幅拉升单车价值量。
不过,芯片研发属重资产投入,这也解释了为何Momenta将芯片业务置于主体之外。此举既便于对外提供“芯片+算法”一体化解决方案以增强竞争力,又可使高投入环节独立融资,避免拖累母公司报表。
需留意的是,BMC X7算力为272 TOPS。随着下一代世界模型对算力需求持续攀升——尤其相较端到端模型,世界模型对计算资源要求更高——该数值能否匹配后续算法演进节奏,仍有待观察。
横向对比,BMC X7对标英伟达Orin X(254TOPS);而当前主流智驾芯片中,地平线J6P达560TOPS,小鹏图灵芯片为750TOPS,蔚来神玑NX9031约1000TOPS,理想马赫M100高达1280TOPS。
当然,TOPS并非衡量芯片性能的唯一指标,不同精度设定、架构效率、内存带宽及工具链成熟度均会影响实际表现。但从公开峰值算力看,BMC X7更贴近上一代主流智驾芯片水平,尚未跻身面向大模型时代的高算力阵营。
Momenta离真正的物理AI还有多远?
Momenta在资本市场缺乏完全对标的企业。Waymo、小马智行、文远知行主攻Robotaxi单一赛道;Mobileye则因坚持“芯片+算法”封闭授权模式,反而为中国本土的芯片与软件解耦型公司(如地平线、Momenta)创造了差异化生存空间。
谈及出行领域的AI代表,公众首先联想到的仍是特斯拉。目前,FSD已覆盖数百万车辆;Robotaxi在美国奥斯汀、达拉斯、休斯敦等地实现无安全员运营;人形机器人Optimus已完成产线验证,即将量产下线。
反观Momenta,其L2+ADAS系统与R7世界模型虽已实现单场景规模化落地,但跨场景迁移能力尚未验证;Robotaxi尚处小范围试点;Robovan与Robotruck仍停留在概念阶段;具身智能与跨域世界模型仅初步提及。
参考特斯拉AI叙事演进路径:2021年正式提出AI战略后,估值经历大幅重塑,股价最大回撤超70%。直至Cybercab量产启动、Optimus V3内测、奥斯汀全无人运营等里程碑陆续兑现,市场信心才逐步回归。
若Momenta要真正担得起“物理AI公司”之名,还需在多个维度完成实质性验证。其中最核心的,是R7是否具备跨场景迁移能力。 机器人操控所需的物理直觉,与道路视频理解所依赖的物理规律建模,本质属于两类不同能力体系。唯有驾驶数据飞轮能有效迁移至具身或工业场景,才算真正打通跨域价值闭环。
参照Tesla以物理AI底座横向复用多类具身载体的战略,Momenta招股书中规划的所有产品路径,均基于汽车载体展开,未见任何具身智能或工业AI相关产品布局。未来,Momenta是否公布具身方向的商业合同或开放Beta测试,将成为其是否具备非道路场景物理AI承载能力的重要佐证。
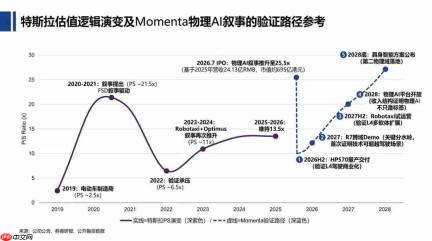
据曹旭东透露,Momenta计划于2027年正式启动具身智能领域投入。这一时间点系基于“以终为始”的倒推逻辑——公司预判家庭机器人将在2030年迎来商业化拐点。不过,Momenta仅参与具身本体设计,不涉足制造环节。
当然,若要成长为真正的物理AI基座型平台,还需构建围绕自身模型的生态体系, 包括开放API接口、量化第三方合作伙伴数量,以及基于R7世界模型的实际落地案例。
这些验证之所以至关重要,还因Momenta当前估值已提前透支大量未来预期。其静态市销率(P/S)约为26倍,已逼近甚至略超特斯拉历史上估值最激进阶段的水平。这意味着,市场给予它的,绝非一家成熟智驾供应商的定价。
对Momenta而言,真正的挑战并非P/S能否继续走高,而是营收增速能否跑赢估值中枢的自然回落。只有当新增收入足以消化当前已提前支付的成长溢价,其市值才可能在估值倍数回归的同时维持上行趋势。
本文来自微信公众号 “明亮公司”(ID:suchbright),作者:SY,36氪经授权发布。


