





人形机器人正走出概念炒作的虚火阶段,加速迈向量产临界点。
驱动这一历史性转折的,是两大关键信号:其一,产业巨头集体入局。比亚迪执行副总裁李柯近日在一档访谈中首次公开确认,“比亚迪也在研发人形机器人”。此前,特斯拉、小米、小鹏汽车等已全面布局,构建起多极竞逐的产业生态;其二,终端价格大幅下探。宇树科技于2026年4月推出的双臂人形机器人R1系列起售价仅为2.69万元;而松延动力在2025年10月发布的“小布米(Bumi)”,更将门槛压至9998元,首次实现量产型人形机器人进入万元以内价格区间。
行业共识叠加成本突破,正快速催生真实可感的商业化落地成果。
在B端市场,人形机器人已迈入批量交付阶段。6月23日,智元机器人旗下多台智元精灵G2机器人正式入驻龙旗科技南昌工厂,并开启为期六天的全透明产线作业直播。此举标志着人形机器人已在工业一线完成闭环验证,初步兑现商业价值。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
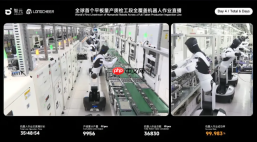
图源:智元机器人
C端市场虽仍处商业化起步期,但探索路径日益清晰。6月30日,优必选发布首款全尺寸超仿生人形机器人U1系列,聚焦家庭情感陪伴场景,为人形机器人在消费级市场的破局迈出实质性一步。
01.量产节奏集体提速
人形机器人被广泛视为继智能手机之后,最具潜力的下一代颠覆性智能终端。伴随技术持续迭代与商业化进程加快,其未来有望深度渗透工业制造、家庭服务、商业导览、特种作业等多元场景,整体产业规模或将突破万亿元量级。
多家国际投行与研究机构不约而同将2026年定义为人形机器人产业化跃迁的关键之年。摩根士丹利指出,2026年行业重心正从“硬件性能优化”转向“真实场景落地”;集邦咨询预测,2026年为全球人形机器人商用化元年,全年出货量有望突破5万台,同比激增逾700%;开源证券判断,2025年是技术收敛的“0-1”向“1-10”过渡期,2026年则将跨越拐点,迈入“10-100”的规模化量产阶段;中泰证券亦强调,当前人形机器人已由样机验证迈入万台级量产新阶段,2026年将是头部厂商产能目标集中兑现之年,全球产业链围绕量产交付的竞争格局将基本成型。
与此同时,各厂商量产时间表持续前移。2024年之前,业界普遍预期大规模量产需等到2030年;而截至2026年,全球主流玩家已将万台级量产窗口统一锚定在2026—2027年。
2026年5月,特斯拉第三代Optimus Gen3完成设计冻结,预计第二季度启动量产,优先供应特斯拉自有产线及重点工业企业客户。随着产线陆续投产,2027年产量有望较2026年提升约10倍,冲击百万台级产能,拓展至更广泛的外部应用场景。马斯克本人亦表示,面向普通家庭的消费级版本,预计将于2027年底至2028年初推出。
比亚迪人形机器人产业化步伐同样迅猛。其西安机器人产业园一期已正式投产,规划年产能5万台;二期建成后,总产能将达20万台/年。据公开信息梳理,比亚迪计划于2026年扩大自有工厂部署规模,2028年实现全面商业化。尽管量产细节尚未公布,但业内普遍将2028年视作其规模化落地的重要节点。
小鹏汽车亦持续加码该赛道。6月10日,董事长兼CEO何小鹏在内部信中明确透露,公司计划于2026年底实现人形机器人量产。
相较跨界入局的车企,专注该领域的创业公司同样动作频频。优必选Walker S系列工业人形机器人已进入规模化量产阶段,2026年出货目标超5000台,迭代款S3型号年内将逐步放量;智元远征系列自2024年8月起启动规模化量产,2025年底累计交付5000台,2026年3月成功突破万台大关,当前产能仍在持续爬坡;宇树科技创始人兼CEO王兴兴透露,2026年公司目标出货量为1万至2万台。截至2026年5月,宇树H1通用人形机器人累计下线已达11000台。
02.大规模普及尚待时日
尽管量产进程明显提速,但必须清醒认识到:量产≠普及。当前的量产仍集中于小批量、强约束条件下的试点应用。从“能造出来”到“大规模用起来”,仍需攻克通用智能、运行可靠性与ROI(投资回报率)三大核心瓶颈。
首当其冲的是通用智能鸿沟——这也是行业公认的头号挑战。

所谓通用智能,是指人形机器人无需针对单一任务定制编程,即可在未知环境中自主学习、推理决策,并灵活切换不同任务与场景。其技术难点集中于常识理解、因果建模、长期任务规划与跨任务迁移四大维度。
目前,人形机器人在扫地、搬运等结构化封闭场景中表现稳定,但距离真正意义上的通用智能仍有显著差距。正因如此,其难以将人类自然语言指令精准转化为底层运动控制序列,常出现动作偏差;同时,光照突变、阴影干扰等环境扰动,也易引发视觉系统误判障碍物位置。
如何赋予机器人类人的泛化能力——从容识别“没见过的物体”、适应“没遇过的环境”,是通向普及的核心门槛。这既依赖更高算力支撑,更亟需算法架构层面的范式突破。
运行可靠性,是横亘在普及之路上的第二道高墙。无论工业还是家庭场景,稳定性永远比峰值性能更重要。
人形机器人普遍配备数十个自由度关节,核心执行器、减速器与电机长期承受交变载荷与瞬时冲击,导致关键部件存在寿命偏短、抗冲击性弱等问题,易发生磨损加剧或结构疲劳失效。
此外,其稳定运行高度依赖标准化环境:平整地面、均匀照明、无外界干扰。一旦进入真实工业车间、商场等复杂空间,面对地面起伏、油污粉尘、光线波动、随机障碍物等变量,极易出现定位漂移、任务中断、响应卡顿,甚至引发安全风险。
第三重困境在于ROI失衡。当前人形机器人落地场景仍较局限,主要集中在展厅展示、产线搬运、家庭陪伴等低附加值环节。即便在潜力最大的工业领域,其实际作业效率仍未达到熟练工人的水平。
更根本的矛盾在于投入与产出倒挂:单台设备造价动辄数十万元,高端型号突破百万元,而这仅是裸机成本;实际部署还需叠加调试集成、年度维保、耗材更换、软件授权、人员培训等隐性支出。在整个生命周期内,其替代人工所创造的价值能否覆盖综合成本,仍是决定普及成败的核心标尺。
03.热潮背后的理性审思
资本市场对人形机器人的情绪已升至历史高位。2025年,中国具身智能与机器人领域融资额达735.43亿元,共发生744起投融资事件;2026年前四个月,融资额进一步攀升至345亿元。
资本涌入、技术演进、市场培育三股力量共振,共同推高行业预期。但客观来看,产业化成熟之路依然漫长:通用智能尚未破壁,可靠性短板依旧突出,ROI困局仍未破解。
此外,人形机器人还面临一系列深层社会性挑战:
一方面,法律责任归属尚属空白。当机器人从执行预设指令的工具,进化为具备自主判断、可与人类协同作业的智能体,现有法律框架已明显滞后。放眼全球,尚无国家出台专门针对人形机器人的立法,其因自主决策导致损害的责任认定规则仍处于真空状态。
另一方面,数据隐私保护压力陡增。人形机器人的智能决策高度依赖多模态环境感知数据,采集与处理过程极易涉及大量个人敏感信息。当其深入家庭、医院、校园等高隐私敏感场景持续采集图像、语音、空间轨迹等数据时,如何在数据价值挖掘与个体隐私保障之间取得平衡,已成为不可回避的核心命题。
人形机器人能否穿越技术、成本、法律与伦理的多重迷雾,真正走向千行百业、千家万户,仍有赖于时间与市场的双重检验。
本文来自微信公众号 “DoNews”(ID:ilovedonews),作者:张宇,36氪经授权发布。









