





渣打银行评估美元中期风险:2026年或承受更明显下行压力,比特币会受益吗?
近期宏观市场的焦点之一,正是美元未来两年的走向。无论是外汇、债券,还是加密资产市场,资金都在重新评估这一变量可能带来的连锁影响。渣打银行全球G10外汇研究主管Steve Englander在报告中提到,美国财政赤字持续扩大,正在压缩本国储蓄,同时提高对海外资本的依赖,而这通常也会体现在更高的经常帐赤字上。
换个更直白的说法,美国一边需要不断融资,另一边也需要外国资金继续买入美元资产和美国国债。在这种结构下,美元是否能维持韧性,不只取决于美国国内经济表现,也和海外投资者是否愿意持续提供资金密切相关。
外资信心为什么会影响美元表现?
Englander认为,如果川普的政策最终没能有效带动经济增长,同时外国投资者的信心继续转弱,那么未来几个月维持高经常帐赤字的难度可能会明显上升。
原因并不复杂。美国长期依赖全球资本配置美元资产来支撑融资体系,一旦外部资金变得更谨慎,美元获得的支撑自然会减弱。也就是说,美元的稳定并不只是内部经济问题,它同样取决于全球资本是否继续认可美国资产。
他进一步提醒,如果经济或金融市场表现不佳,伴随外部债务不断累积,美元面临的下行风险也会同步增加。整体来看,这更像是对中期风险的提示,而不是对短线行情的直接判断。
美元压力来自哪里:财政赤字、关税政策与新增债务
在Englander看来,川普较为激进的关税政策,以及执行层面的混乱,已经影响到市场对美元和美国国债的观感,部分投资者也开始重新评估美国资产的稳定性。虽然川普已经释放出愿意就贸易政策展开谈判的信号,但市场关注的重点,正从关税事件本身逐步转向更深层的财政问题,尤其是税务法案可能带来的新增债务。
从逻辑上看,如果财政扩张没有换来更强的经济增长,反而让债务负担进一步加重,那么市场对美元资产的信心就可能被削弱。这也是渣打银行在报告中反复强调的风险点之一。
- 财政赤字扩大:意味着美国对外部融资的依赖进一步上升。
- 政策不确定性较高:可能削弱国际资本对美元资产的信任。
- 新增债务增加:如果缺少增长支撑,中长期担忧可能被放大。
短期内会不会出现美元和美债遭集中抛售?
不过,Englander并不认为短时间内会出现外国投资者全面抛售美元和美国国债的情形。按照他的判断,当前海外资金更像是在等待更多信号。在川普政策能否真正提振经济增长尚未明朗之前,美元资产作为传统避险配置的逻辑还没有被彻底打破。
他还指出,如果税务法案顺利通过,可能会在2025年给美国经济带来一定的短期支撑。但这一支撑效应,到了2026年中至2027年之间,可能会逐步减弱。届时,市场对美国长期增长能力和债务负担的担忧,或许又会重新成为主线。
因此从时间节奏来看,美元面临的更像是一种逐步累积的中期压力,而不是立刻爆发的单点风险。对于关注美元指数、美债收益率以及全球资本流向的人来说,这仍然是一个值得持续跟踪的宏观变量。
贸易政策持续波动,还会带来哪些影响?
Englander还提到,如果贸易政策长期缺乏稳定性,投资者可能不愿继续提高美元资产配置,这会增加美元出现明显波动的可能。
此外,如果中国和欧洲的增长预期改善,美元还可能承受额外卖压。背后的逻辑并不难理解:当其他主要经济体的基本面预期转强,全球资金未必还会像过去那样集中流入美元资产,而是可能分流到其他市场。

2026马年创意数字矢量素材适用于电商“年货节”海报的主标题设计、促销Banner、新年礼盒、伴手礼包装上的主视觉年份LOGO等相关视觉场景设计,由AI生成的Ai格式素材。
在货币政策层面,他也指出,即便利率环境转向宽松,传导过程也未必会像市场预期那样顺畅。因为一旦市场担心经济放缓阶段财政赤字继续扩大、债务路径变得不可持续,那么即使短端利率回落,也未必能推动长期国债收益率同步下行。
美元走弱时,为什么比特币更容易被拿出来讨论?
从资产轮动和市场叙事的角度看,当美元面临贬值压力时,资金通常会重新审视黄金、股票、大宗商品以及比特币等替代性资产。因此,比特币往往会在这种阶段获得更高关注。根据TradingView数据,美元指数今年以来已下跌7.96%,撰稿当下暂报99.87。
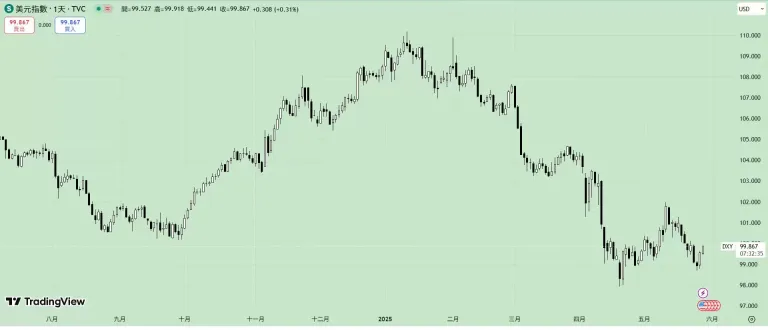
比特币方面,虽然其在4月曾受到川普关税政策冲击,一度跌破80,000美元,但随后又在新一轮上涨中刷新历史高点,突破11万美元关口。
也正因为如此,不少市场参与者会把美元走弱、全球流动性预期变化、避险需求升温,以及对法币信用的讨论,与比特币放在同一个框架下观察。就市场定位而言,比特币常常处在“高波动风险资产”与“潜在另类储备资产”之间的交叉地带。
不过也要看到,美元下跌并不意味着比特币一定上涨,两者之间并不是简单的线性关系。比特币价格仍会同时受到宏观政策、风险偏好、资金流动、衍生品结构和市场情绪等多种因素影响,因此不能只用单一变量来解释走势。
长期视角下,比特币储备叙事是否在升温?
与此同时,越来越多上市公司正效仿微策略的做法,将比特币纳入战略储备。在美国建立比特币储备的背景下,也开始有更多主权国家讨论建立战略比特币储备的可能性。
从市场观察角度来看,这类变化确实提升了比特币被讨论的层级。过去,市场更多将其视作高波动风险资产;而现在,也有部分参与者开始把它纳入长期储备型资产的观察名单。这个变化并不意味着市场已经形成统一结论,但比特币的定位确实在变得更有延展性。
尤其是在美元因债务压力、财政赤字扩大或政策不确定性而出现走弱预期时,部分资金可能会把比特币纳入分散风险和资产配置的研究框架。不过,这仍然属于观察与评估层面的变化,并不代表结果已经得到验证。
结语:美元风险与比特币叙事可能相关,但不能简单画等号
综合来看,渣打银行的观点更偏向对美元中期风险的预警,核心变量包括财政赤字、外资信心、贸易政策稳定性以及新增债务压力。而比特币之所以在这一背景下被反复提起,主要是因为当全球资金寻找替代性资产时,它往往会进入视野。
但就目前而言,美元走弱是否一定会推升比特币,仍然不能直接下结论。两者之间存在一定关联性的讨论空间,但最终表现仍需结合宏观政策、流动性环境、监管变化以及市场风险偏好综合观察。加密资产本身波动较大,相关议题更适合持续跟踪,也需要注意潜在风险,避免做过度延伸解读。


