





长期以来,michael saylor 因“never sell bitcoin”这一鲜明立场备受市场关注,strategy(原 microstrategy)也因此被视为最具代表性的企业级比特币持有者之一。如今,随着公司推出 btc monetization program,并首次在特定条件下允许出售部分比特币,外界对其长期比特币策略的理解正在发生变化。市场讨论的重点,也从“strategy 未来还会买入多少 btc”,逐渐转向“未来会不会卖出 btc,以及这会如何影响 mstr 股价和 btc 市场情绪”。
截至 2026 年 7 月 6 日,Strategy 共持有 847,363 枚 BTC,按当日价格估算市值约为 537 亿美元,仍是全球最大的企业比特币持有企业。对于这样一个持仓规模极大的主体来说,资本管理框架的任何变化,都可能影响 MSTR 的估值逻辑,也会牵动市场对比特币风险预期的判断。
Michael Saylor 为什么调整比特币策略?Strategy 新框架释放了什么信号
先看 Strategy 过去几年的核心路径。公司主要通过发行普通股、可转债和优先股等方式筹集资金,再把资金持续投入比特币。这套模式一方面帮助其建立了规模领先的企业级 BTC 储备,另一方面也让 MSTR 成为资本市场观察比特币价格弹性的重要上市公司标的。
近期,Strategy 披露了新的 Digital Credit Capital Framework,并在其中加入 BTC Monetization Program。按照披露内容,公司被授权在特定情况下出售部分比特币,用于建立美元储备、支付优先股股息及利息,或支持股票回购计划。
从这个变化来看,重点并不在于“公司已经转向卖币”,而在于其资本管理工具箱变得更完整了。允许出售,并不等于已经决定出售。更准确地说,管理层在处理融资、现金流、资本成本和资本结构问题时,未来拥有了更高的操作弹性。
也正因为如此,市场才会对此格外敏感。过去 Strategy 给外界的印象一直是“只买不卖”,而现在,卖出 BTC 的可能性首次被正式纳入框架。对一家持币规模极大的企业来说,这种变化本身就足以影响市场预期。
Strategy 比特币持仓数据怎么看:当前仓位说明了什么
根据公开数据,截至 2026 年 7 月 6 日,Strategy 的比特币持仓情况如下:
| 指标 | 数据(截至 2026 年 7 月 6 日) |
|---|---|
| BTC 持仓 | 847,363 BTC |
| 持仓市值 | 约 537 亿美元 |
| 平均持仓成本 | 75,646 美元 |
| 累计买入次数 | 113 次 |
| 累计卖出次数 | 1 次 |
| 未实现盈亏 | -102 亿美元(-16%) |
从这组数据可以看出,Strategy 的持仓特征非常明确:仓位大、建仓周期长、买入频率高,而卖出记录极少。自 2020 年以来,公司整体上始终维持持续增持比特币的节奏,因此这次“允许出售 BTC”的安排,才会被市场视为一次值得重视的策略变化。
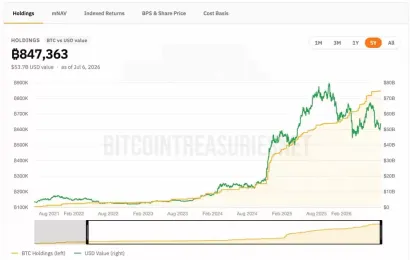
另一个不能忽略的信息是,当前比特币价格低于 Strategy 的平均持仓成本,这意味着其整体持仓仍处于未实现亏损状态。所谓未实现亏损,本质上仍是账面浮亏,只要没有实际卖出,就不等同于已经确认的损失。
对于一家带有较强融资属性、同时使用杠杆工具的企业来说,这种账面状态并不必然触发卖出行为,但会明显提升市场对其现金储备、利息支出、融资成本以及资本结构稳定性的关注。换句话说,Strategy 当前面对的讨论重点,已经不只是“还会继续买多少 BTC”,也包括“如何管理持仓背后的资本压力”。
如果 Strategy 出售比特币,会不会压低 BTC 价格?
这是目前最受关注的话题之一,但很难简单用“会”或“不会”来回答。
第一,官方披露并没有要求 Strategy 必须卖出 BTC,而是赋予管理层在特定情况下使用这项工具的权限。是否卖出、何时卖出、卖出规模多大,仍要看公司后续的资本管理决策。
第二,即便按照公告中首阶段最多 12.5 亿美元的 BTC 变现计划估算,按当前价格折算,对应出售规模约为 2 万枚 BTC,大约占总持仓的 2%—3%。放在全球比特币市场整体流动性中看,这一规模未必会直接形成决定性冲击。
不过,真正值得留意的并不只是数量本身,而是预期层面的变化。过去几年,Strategy 一直被视为“企业长期持有比特币”的代表样本。如今首次把出售 BTC 纳入正式框架,也意味着市场开始重新评估一个问题:当企业把比特币放进资产负债表后,是否也会像管理其他核心资产一样,更强调流动性、负债压力与资本效率。
如果未来有更多企业采用类似安排,那么市场对“企业级比特币储备是否足够稳定”的判断,也可能随之调整。很多时候,这种预期变化对短期价格情绪的影响,并不一定小于实际卖出行为本身。
为什么 MSTR 股价波动通常比 BTC 更大?
很多人会把 MSTR 直接理解为“比特币概念股”,但从实际定价逻辑来看,它并不是 BTC 价格的简单映射,更像是叠加了企业融资属性和市场估值溢价后的放大版本。
可以把影响因素拆成两层来看。

第一层,是比特币价格本身。由于 Strategy 持有大量 BTC,因此当比特币上涨或下跌时,公司的资产价值会同步波动,这是最直接的一层影响。
第二层,则是资本市场对 Strategy 这家公司的定价。包括融资能力、资本成本、负债结构、现金流压力,以及市场是否愿意给予更高估值溢价,这些都会反映到 MSTR 股价中。
当比特币上涨、市场风险偏好改善时,投资者通常更愿意给予 MSTR 更高溢价;但当比特币回调、流动性趋紧,或者市场重新评估其资本结构时,这种溢价也可能迅速被压缩。因此,MSTR 的波动幅度往往会高于 BTC。
近期,随着比特币回调以及市场重新评估其资本结构,Strategy 的企业价值一度跌破其比特币资产净值,也就是 mNAV 低于 1。这一现象也进一步引发了市场对其融资能力、后续增持空间以及商业模式可持续性的讨论。
所以,MSTR 波动大于 BTC,并不只是因为“它和比特币绑定”,更因为它同时承载了比特币价格波动、企业资本运作和市场情绪溢价三重因素。
接下来该关注哪些关键信号:MSTR 与 BTC 后续怎么看
从目前已经披露的信息看,Strategy 的核心方向仍然是长期持有比特币,公司并未宣布大规模减持计划。这次调整更像是在市场环境变化下新增了一项资本管理工具,而不是彻底放弃长期比特币战略。
如果从观察角度来看,后续更值得跟踪的信号主要包括:
- 公司是否真正启动 BTC 变现;
- 比特币价格后续走势及市场流动性变化;
- MSTR 的融资能力是否改善;
- 股票回购计划是否能够顺利推进;
- 市场对其资本结构和估值溢价的重新定价是否逐步稳定。
如果这些资本管理措施能够缓解融资压力,市场关注点可能会重新回到 Strategy 的长期持仓逻辑;反之,如果融资环境继续承压,那么 MSTR 与 BTC 的风险定价都可能进一步调整。
还需要注意的是,加密资产本身波动较大,而企业策略变化又容易放大市场情绪。对于普通投资者和新手用户来说,观察这类事件时,最好区分“公司新增了一个工具”和“公司已经实际执行该工具”这两件事,并以公司后续披露为准。
常见问题
Michael Saylor 的 Bitcoin Plan 是什么?
通常所说的 Michael Saylor 的 Bitcoin Plan,是指 Strategy 通过融资持续增持比特币,并将 BTC 作为核心储备资产的长期资本策略。近期新增的 BTC Monetization Program,则是在特定情况下允许公司出售部分比特币,以提升资本管理灵活性。
Michael Saylor 是否已经开始大规模出售比特币?
没有。当前情况是 Strategy 获得了出售部分比特币的授权,但官方并未表示必须出售,也没有确认立即启动大规模卖出。
Strategy 为什么允许出售比特币?
主要目的是增强资本管理弹性。相关资金可用于建立美元储备、支付优先股股息及利息,或支持股票回购计划,而不是直接改变其长期持有比特币的总体方向。
Strategy 出售比特币一定会导致 BTC 下跌吗?
不一定。实际影响仍取决于出售规模、市场流动性以及投资者情绪。目前的授权更偏向资本管理安排,而不是明确的大规模减持计划。
为什么 MSTR 股价比 BTC 波动更大?
MSTR 不仅受比特币价格影响,还会受到融资能力、资本结构、估值溢价和市场风险偏好等多重因素影响,因此其股价波动通常会高于 BTC。
总结
Michael Saylor 并没有放弃长期看好比特币的立场,但 Strategy 的资本管理逻辑确实出现了新变化。与过去更依赖持续融资增持 BTC 的模式相比,公司现在开始引入更灵活的现金管理与资本配置手段。
对市场来说,这次变化的关键不只是“Strategy 会不会卖币”,更在于大型企业级比特币持有者开始更加重视流动性、负债管理和资本效率。未来 MSTR 的表现,不仅取决于比特币价格,也会受到融资环境、资本管理策略以及市场风险偏好的共同影响。
整体来看,这更像是一场关于企业如何管理比特币资产的策略升级,而不是一个简单的看多或看空信号。对于持续关注 MSTR 与 BTC 关系的人来说,后续最重要的,仍然是观察公司是否真正执行卖出安排,以及执行节奏和规模如何变化。加密资产价格波动较大,相关信息应结合公司正式披露持续跟踪。


