





经过过去数月持续不断的内存压力预警及“涨价不可避免”的舆论铺垫,苹果于昨日正式宣布全线提价,涉及 mac、ipad 等多条产品线,部分机型涨幅高达 3000 元,创下了苹果历史上规模最大的一次价格调整。
备受关注的 iPhone 系列此次并未列入调价范围。不过,去年发布的 iPhone 17 Pro 系列起售价已较前代上调 1000 元。市场普遍预期,今秋即将亮相的新一代 iPhone 将迎来更大幅度涨价,其中折叠屏版本起售价或突破 2000 美元大关。
苹果刚刚交出近三年来增速最快的一份季度成绩单:今年第一季度营收达 1112 亿美元,同比增长 17%;净利润飙升至 296 亿美元,同比劲增 19%,双双大幅超越华尔街预期。中国市场表现尤为亮眼,销售额同比增长达 28%。
但这份高光已成过往。受全球存储芯片价格暴涨冲击,即便是苹果也难以独自承担成本压力。库克近期在接受《华尔街日报》采访时坦言:“我从事科技行业四十年,从未见过如此剧烈的价格波动——这是一场百年一遇的洪灾。”
在早前的财报电话会上,苹果曾表示,现有库存尚能暂时缓冲毛利率下滑,但内存成本压力将在后续季度逐步显现,公司整体盈利能力预计将小幅承压。IDC 预测,2025 年全球智能手机出货量将同比下降 13%,创下历史最大跌幅;PC 市场出货量亦将下滑 11.3%。
今晨美股收盘,苹果股价暴跌 6.1%,为一年来单日最大跌幅。
消费电子行业全面失守
苹果史无前例的集体涨价,标志着消费电子领域最后一道价格防线彻底瓦解。在全球存储芯片价格狂飙、AI 投资持续加码的双重挤压下,消费电子率先成为代价承担者。
在此轮涨价潮中,安卓阵营早已率先行动。OPPO、vivo、小米、荣耀等国产主流品牌,均已对中低端机型进行多次提价——原因在于该价位段利润本就微薄,而芯片成本占比更高,抗压能力更弱。
华为余承东在今年 4 月发布会上直言:“成本持续上涨,新品定价压力巨大,若再难承受,涨价势在必行。”果不其然,今年 6 月发布的 Nova 系列新机已正式上调售价。
PC 市场涨价幅度更为显著。联想、华硕、惠普、戴尔等厂商已陆续多次调价,部分型号涨幅甚至高达 30%。不过,得益于庞大的企业级(B 端)订单支撑及 AI PC 概念热度加持,部分厂商如联想反而实现业绩跃升,市值迎来重估。
游戏硬件同样未能幸免。微软、索尼、任天堂均先后启动涨价策略。今年 3 月,索尼 PS5 国行全系提价,最高涨幅达 700 元;5 月,任天堂宣布 Switch 2 全球售价上调 50 美元;微软 Xbox 在经历两轮涨价后,昨日再度宣布上调 100–150 美元,并同步下架 2TB 大容量版本。
过去十余年,消费电子行业的主旋律始终是“降价”。生产工艺成熟、供应链效率提升不断压缩制造成本,市场规模扩张又加剧竞争与价格战。
十年前,小米初代手机以 1999 元入市时,同期旗舰机型售价普遍超 5000 元;2014 年,一台 55 英寸 4K 电视动辄万元起步,如今早已退出主流;若仅以数字系列 iPhone 为参照,苹果十余年来基础款售价几乎维持稳定。
甚至就在本轮存储涨价潮爆发前,“性价比”一词已悄然贴上苹果标签——乔布斯若见此景,或许会莞尔一笑。年初上市的 MacBook Neo,成为苹果史上最亲民的 Mac,一度热销断货;年初“养虾潮”中,Mac Mini 更是最低门槛的入门方案之一。
然而,此轮涨价之后,所有“性价比”光环尽数褪去。MacBook Neo 起售价由 4599 元涨至 5499 元,涨幅达 19.5%;Mac Mini 起售价则从 4499 元跃升至 5999 元,涨幅高达 33%。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
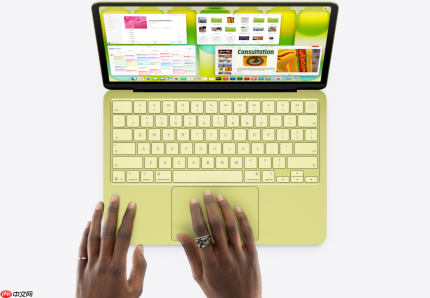
MacBook Neo
苹果对外强调,当前消费电子产业正面临前所未有的结构性挑战:AI 数据中心建设加速推进,带动内存与存储需求井喷式增长。公司称,此次元器件价格涨幅之猛、速度之快,前所未有;此前一直通过内部消化成本压力,但目前已无法继续承受。
对有意购入苹果或微软设备的消费者而言,此次涨价或将削弱购买意愿。而更严峻的现实是——这并非终点,而只是涨价浪潮的起点。
微软在宣布 Xbox 提价的同时指出,游戏主机所依赖的存储与内存芯片价格已暴涨逾 2.5 倍,并预计到明年秋季还将再度翻倍。换言之,Xbox 的价格调整远未结束。
考虑到苹果已将 AI 深度融入全系产品,全新升级的 Siri 也已正式发布,其终端设备需更大容量内存与更高性能存储以支撑本地 AI 运算。这些新增成本,终将转化为终端售价的进一步抬升。
AI 投资正向大众生活蔓延
消费电子全线涨价的直接导火索,是芯片供应紧张——而产能正被大规模转向 AI 领域。
彭博社数据显示,过去一年间,用于数据中心、PC、智能手机乃至智能汽车的 DRAM 芯片价格飙升近 700%。TrendForce 指出,仅今年一季度,DRAM 芯片单价就暴涨 98%,本季度预计再涨 58%–63%。行业共识认为,本轮芯片涨价周期将持续至 2027 年。
内存市场高度集中,全球仅由三家巨头主导:韩国三星、SK 海力士,以及美国美光科技。数十年来,该市场长期呈现类似“猪周期”的强波动性,产能与利润极不稳定。
但在 AI 时代来临后,全球科技巨头掀起史无前例的资本开支狂潮,万亿级资金涌入算力基础设施建设,AI 计算对内存的需求呈指数级攀升。而原有产能根本无法匹配激增需求,芯片厂商为追求更高利润,主动削减面向消费电子的产能配额,将更多产线转向 AI 专用芯片。
彭博社梳理了 SK 海力士与美光过去几年的前十大客户结构:2022 年,两家最大收入来源仍是苹果、戴尔、联想、惠普等传统消费电子厂商;而到了 2026 年,头部客户已全面切换为英伟达、微软、谷歌、亚马逊、Meta 等 AI 核心玩家。
过去一年,内存厂商迎来利润与股价双丰收。三星股价累计上涨超 458%,SK 海力士与美光更分别暴涨逾 800%。美光最新财季毛利率高达 84.9%,较一年前翻倍有余,创历史新高,甚至超越“美股七姐妹”中的英伟达、微软、Meta、谷歌等巨头。
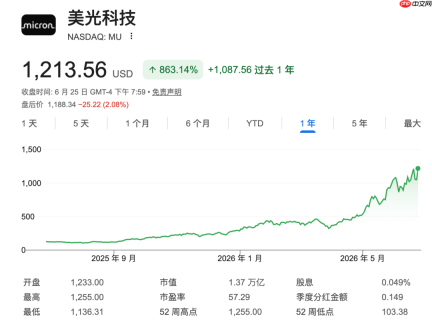
美光过去一年股价涨幅
本周,韩媒报道,三星计划未来十年投入 1000 万亿韩元(约合 646 亿美元),重点布局人工智能数据中心、电池及显示技术三大领域,此举将成为韩国史上最大规模产业投资。SK 海力士亦宣布扩产计划,目标在未来五年内实现产能翻倍。
但这些宏大规划短期内难以缓解当前芯片紧缺局面,更遑论 AI 算力需求仍在加速膨胀。彭博统计显示,2025 年 AI 数据中心对 DRAM 芯片的需求已占全球总消耗量约 50%,而五年前该比例仅为 25%;预计到 2030 年,这一占比将突破 60%。
摩根士丹利预测,至 2027 年,DRAM 总产能将增长 30%。但由于供应商优先保障 AI 专用内存供应,面向消费电子的芯片或将面临最高达 15% 的供给缺口。
苹果涨价,仅仅是个开始。对绝大多数尚未真正享受 AI 生产力红利的普通人而言,我们虽还未用上更聪明的设备,却已率先为这场技术革命支付了第一笔账单。
本文来自微信公众号“山上”,作者:何简,36氪经授权发布。










