当ai助手不仅能编写代码、进行翻译,还能协助分析账单、规划购房,人工智能的能力边界正从“广泛适用”加速转向“垂直深化”。近日,openai面向美国地区的chatgpt pro用户开放个人理财工具(personal finance tools)预览版。用户可通过plaid接入覆盖超1.2万家金融机构的账户,在自然对话中实时获取消费洞察、投资组合概览、订阅服务管理及长期财务路径建议——此举标志着openai首次将ai能力系统性引入高价值、高敏感的金融决策核心场景。
核心体验:以对话方式掌控财务
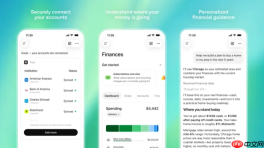
该理财功能的整体交互逻辑可提炼为“接入—解读—筹划”三阶段:
| 功能模块 | 具体能力 | 典型场景 |
|---|---|---|
| 账户接入 | 依托Plaid连接富国银行(Wells Fargo)、嘉信理财(Schwab)、先锋集团(Fidelity)、摩根大通(Chase)、Robinhood、美国运通(Amex)等逾1.2万家机构 | 一键同步银行卡、证券账户、信用卡等多源资金数据 |
| 财务看板 | 动态呈现资产分布、月度支出趋势、自动续订费用、待缴账单汇总 | 3秒看清“钱流向何处、余额还剩多少” |
| 智能交互 | 支持口语化提问,例如“我上个月餐饮开销涨了多少?”“帮我测算首付30%买下旧金山两居室需要多久?” | 无需金融术语,像与熟人讨论收支一样轻松提问 |
| 隐私管理 | 随时中断任一机构授权;同步数据默认30天后自动销毁;支持手动清除所有“财务记忆”条目 | 用户对数据留存与调用拥有全程主导权 |
用户可通过界面侧边栏“Finances”入口进入,或在任意对话中输入@Finances, connect my accounts触发流程,系统将引导完成Plaid安全授权。
战略动因:整合Hiro团队+GPT-5.5推理引擎驱动
本次发布并非临时举措,而是OpenAI金融战略落地的关键节点:
- 团队整合:2026年4月,OpenAI正式吸纳个人理财初创公司Hiro的核心成员。该公司曾获Ribbit Capital、General Catalyst等一线风投重注。OpenAI强调,Hiro团队在C端金融产品设计、FINRA/SEC合规实践及用户行为建模方面的深厚积累,为本次工具上线提供了关键支撑;
- 技术升级:新功能深度调用GPT-5.5增强型上下文理解能力——真实财务问题常牵涉多账户联动、跨年度周期推演与多重约束条件(如“若提前偿还房贷20万美元,会对我的AMT税负和子女大学基金配置产生哪些连锁影响?”),要求模型准确识别隐含前提、因果链与政策边界;
- 专业校准:OpenAI联合持牌CFP理财师、注册会计师及监管科技专家共建专属评估体系,重点提升模型在预算预测、税务影响模拟、退休金缺口测算等任务中的事实准确性与合规响应质量。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
隐私架构:严守金融级“最小必要”原则
面对金融数据的高度敏感性,隐私保护被置于产品设计的首要位置:

使用Perplexity API进行网络搜索的AI助手。当用户需要最新信息并附有来源引用、时事事实查询,或研究类答案时使用。当用户提及Perplexity或需要带有参考文献的最新信息时,默认使用此技能。
- 存储隔离:财务类信息独立于通用对话历史存储,杜绝数据混用与意外泄露风险;
- 用户主权:支持按金融机构粒度断开连接;删除操作生效后,云端同步数据将在30个自然日内不可逆清除;
- 可视化管控:用户可在“Finances”面板中完整查看、编辑或移除每一条“财务记忆”(如“用户目标:2030年实现财务自由”“用户当前房贷利率锁定至2028年”)。
该机制既契合美国消费者金融保护局(CFPB)《数据权利法案》与欧盟《支付服务指令修订案》(PSD2)等监管框架,也直面公众对“AI是否过度掌握个人经济轨迹”的深层疑虑。
行业脉络:大模型正经历结构性“垂直裂变”
OpenAI此次布局,并非孤立尝试,而是行业演进趋势的集中映射:
- 需求基础扎实:数据显示,每月有超2亿次对话围绕预算管理、贷款比价、退税筹划等主题展开,证实通用模型已悄然承担起“非正式财务向导”职能;
- 竞争格局升温:Anthropic推出经HIPAA认证的健康咨询模块;Perplexity基于Computer Agent技术上线美股财报深度解析工具;垂直领域正成为头部AI厂商下一阶段主战场;
- 能力跃迁刚性:当用户开始追问“我该不该现在加仓英伟达?”“对比三家银行的HELOC利率,哪家更适合我当前信用分?”——传统通用模型依赖免责声明的模糊回应,已无法满足真实决策所需的可验证推理、责任归属与执行路径。
潜在挑战与演进路径
尽管前景明朗,该工具仍需跨越若干现实门槛:
- 合规灰区:美国证券交易委员会(SEC)对“投资建议”定义极为严格,若AI输出内容被司法认定为实质性荐股或资产配置指令,或将触发RIAs(注册投资顾问)牌照义务;
- 责任闭环:若用户依AI生成的现金流预测调整还款节奏,最终导致信用受损,相关法律与伦理责任如何界定?
- 生态依赖:工具效能高度绑定银行API开放程度,一旦主要机构出于风控考量收紧Plaid访问权限,用户体验将面临断层式削弱。
目前,该功能仅限美国地区ChatGPT Pro用户(网页端+iOS应用)使用。OpenAI明确表示,将依据初期反馈持续优化功能稳定性、解释透明度与监管适配性,再逐步向Plus订阅用户推广。这种“小步快跑、闭环验证、稳慎扩量”的推进节奏,既是对风险的主动管控,也为后续拓展至加拿大、英国等监管成熟市场积累实证经验。当AI真正开始参与你的工资分配、房贷计算与养老储蓄,它便不再仅是“能聊会写的助手”,而进化为嵌入日常关键决策的“可信数字协作者”。对OpenAI而言,理财工具的上线,既是商业化纵深的关键落子,更是对“负责任AI”实践边界的又一次严肃丈量——在智能跃进与责任托底之间,每一步都需如履薄冰。