






前三季度的欧洲白色家电零售市场表面波澜不惊,实则暗潮汹涌。均价走低、合规监管持续加码、成本端频繁波动等多重压力交织,正对全球化家电企业的经营韧性发起一场严峻“压力测试”。在行业普遍承压背景下,谁仍在逆势增长?
10月29日,海尔智家正式披露2026年第三季度财报。数据显示,报告期内,海尔智家在全球多个区域表现优于行业整体水平,市场份额持续扩大。其中,在欧洲市场,意大利、西班牙、英国、法国等核心国家的冰箱与洗衣机份额稳步上扬;暖通业务更实现两位数高速增长。
行业承压:多重约束加剧结构性分化
纵观前三季度,欧洲家电市场总量保持基本稳定,但区域与品类间分化趋势愈发显著:西欧成熟市场消费动力趋弱,中东欧则展现出更强的增长韧性;整体需求结构加速向高能效、智能化及中高端产品迁移。
这种分化最直接的体现,便是白热化的价格竞争。以制冷类产品为例,欧洲上半年销量同比增长2.0%,而销售额却同比下降2.2%,呈现典型的“以价换量”特征。聚焦英、法、意、西四大核心市场,截至8月,制冷品类累计销售额为29.72亿欧元,平均单价为511欧元,同比下滑3.6%。
政策与成本双重压力同样不容小觑。欧盟PPWR法规、CBAM碳边境调节机制及相关绿色合规要求持续推进,市场准入门槛持续抬升。成本端方面,8月欧盟交通燃料及润滑油价格同比上涨23.8%,叠加亚欧海运附加费上调、关键原材料价格反复波动,进一步挤压企业盈利空间。
逆势突围:品类与渠道双线提升,增长动能清晰
尽管行业整体承压,海尔智家在欧洲市场仍实现稳健突破。前三季度,其欧洲地区整体收入同比增长1.4%,剔除特殊区域因素后增幅达3.8%。在核心品类中,制冷与洗涤产品零售额份额分别同比提升0.9个百分点和0.4个百分点。细分市场增长路径亦各具特色。

重点国家表现亮眼,爆款产品多点开花。据GfK零售监测数据:西班牙市场冰箱销额位居行业第一,多门冰箱份额达32%,顶开式洗衣机份额为27.6%;意大利干衣机份额达31.4%,多门冰箱份额为31.8%,洗衣机多次登顶单月销额榜首;德国市场收入增长超30%,IFA展会期间新品订单快速转化落地。
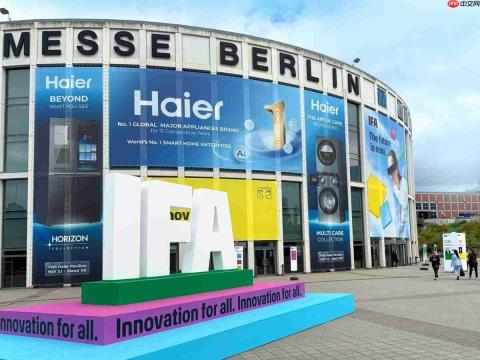
西欧市场中,核心品类与主流渠道份额同步攀升。GfK数据显示,法国洗涤品类份额由8.9%提升至10.9%,跃升2.0个百分点;英国干衣机份额达25%,增速位居行业前列,MDA渠道份额提升至11.1%,9月单月份额更达12.5%的历史高位。
东欧市场渠道拓展成效显著。波兰市场收入同比增长28%,大幅领先行业9%的整体增速;海尔智家品牌已跻身当地主流渠道Top3战略供应商行列,零售网络覆盖率达85%。
支撑逆势增长的核心能力,源于海尔智家构建的“四网合一”本土化运营体系——将研发、制造、物流等十大全球化能力深度对接本地用户需求,实现高效协同。
物流网整合全渠道订单与仓储资源,依托智能调度系统压缩配送路径;服务网通过数字化工具精准匹配服务能力,响应效率显著提升;营销网联动本土体育IP与沉浸式场景体验,实现消费群体的高效触达;信息网持续捕捉本地用户真实痛点,驱动产品快速迭代升级。从能效超越欧盟A级标准的洗衣机,到适配老旧住宅空间的易安装空调,一系列深度本土化研发的产品,精准契合市场需求,成为份额持续提升的关键引擎。
展望未来,欧洲家电市场的结构性分化将成为长期趋势。唯有具备扎实本土化布局与系统化运营能力的企业,方能在复杂变局中持续释放增长韧性。





