





追赶新鲜零食风口,溜溜梅欲自建零售体系?
作者 | 林伊芙
编辑 | 趣解商业
溜溜梅不再满足于只卖梅干。
近期,溜溜梅(6658.HK)与芜湖繁昌经济开发区正式签署“溜溜梅×爱开食中央工厂”项目合作协议,正式进军新鲜零食领域。根据项目规划,新业务将采用“中央工厂+终端门店”双轮驱动模式,产品线涵盖烘焙食品、现制茶饮、即食熟食、轻食简餐及乳制品等多元品类,品牌主张为“梅调百味,酸合万物”。
目前该项目仍处于前期筹备阶段:工厂尚未动工,首家门店的具体选址与开业时间均未对外披露。仅从已公布的品类布局来看,其业务形态与当前市场上主流的新鲜零食集合店高度趋同;唯一具备辨识度的差异化点,在于溜溜梅计划将青梅元素深度融入各类食品之中。
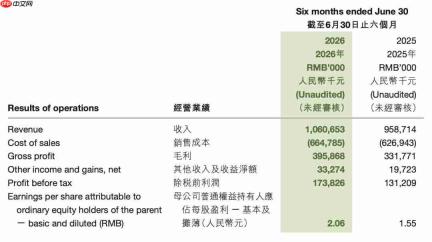
溜溜梅此时选择跨界,并非源于主业遭遇危机。2026年上半年,公司实现营收10.61亿元,同比增长10.6%;归母净利润达1.41亿元,同比大增33.5%。
图源:财报截图
但亮眼增长背后,业务结构正悄然重构:传统梅干类收入持续萎缩,而西梅、梅冻等新品类则成为新增长引擎;与此同时,量贩式零食连锁渠道已跃升为第一大销售通路,贡献近四成营收,全面取代传统经销商体系。
从行业趋势看,新鲜零食已成为零食赛道新一轮竞争焦点。金粒门、几多全等垂直品牌加速拓店,来伊份、三只松鼠等老牌玩家亦纷纷入局,甚至部分新茶饮品牌也跨界试水该赛道。
尽管入局者背景各异,但各品牌在商品组合与运营逻辑上却日趋雷同。对一家以蜜饯起家的企业而言,此时切入一个运营更重、同质化加剧、竞争白热化的新战场,还能否打开可持续的增长空间?
01.溜溜梅的“战略转向”
溜溜梅最新半年报,某种程度上折射出零食流通渠道变革的加速度。
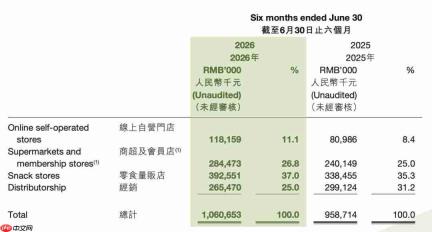
2026年上半年,公司在量贩零食渠道实现收入约3.93亿元,同比增长约16%,占总营收比重达37%;传统经销渠道收入约为2.65亿元,同比下降约11.3%;线上自营虽录得45.9%的高增速,但收入仅为1.18亿元,尚不足量贩渠道的三分之一。
图源:财报截图
回溯2023年,传统经销渠道还贡献了公司超六成收入;如今,量贩零食店已稳居第一大销售渠道。对溜溜梅而言,这远不止是新增一种铺货方式,而是整体销售重心的战略迁移。
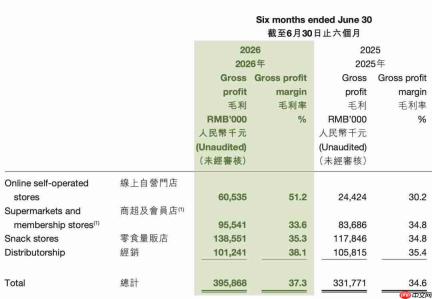
不同渠道的盈利模型亦存在显著差异。今年上半年,量贩渠道毛利率约为35.3%,低于传统经销渠道的38.1%,更明显低于线上自营渠道的51.2%。
不过,有行业资深人士向“趣解商业”指出,单凭毛利率高低难以判断渠道优劣。“线上自营需承担流量获取、平台佣金、履约物流等多重成本,而量贩渠道凭借集中采购与高频周转,可有效摊薄部分销售费用。真正值得警惕的,是渠道话语权的结构性转移。”
图源:财报截图
财报显示,溜溜梅已为量贩渠道专项开发高性价比定量装及定制化产品,并加大陈列资源与堆头投入。这些动作虽拉动销量增长,也印证渠道方已深度介入品牌的产品定义与营销节奏。
这种变化并非溜溜梅独有,而是整个零食行业正在经历的共性演进。量贩连锁凭借集约化采购与链路压缩,将“低价+丰富”打造成核心竞争力;它能快速带来增量,也可能挤压品牌在供货价、规格设定与促销节奏上的决策空间。
即便是国际快消巨头,同样难以回避量贩渠道带来的协同挑战。据接近乐事内部人士向“趣解商业”透露,即便如乐事这样的全球品牌,也需反复协调量贩与传统渠道间的产品线、价格带与动销策略,使跨渠道价格管理体系愈发复杂。
值得一提的是,销量扩张的同时,回款效率与营运资金压力亦不容忽视。截至2026年6月底,溜溜梅贸易应收款项及应收票据较上年末增长约48%,财报中亦明确提及量贩及会员制客户账期延长的影响。

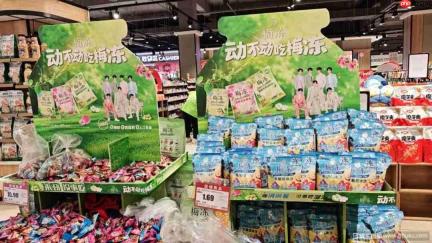
除渠道变革外,产品结构也在同步切换。2026年上半年,传统梅干类零食收入占比同比下降近10个百分点,而西梅与梅冻品类保持稳健增长,二者合计营收已突破公司总收入的50%。曾奠定品牌认知根基的梅干产品,正逐渐让位于更具成长性的新品类。
图源:罐头图库
这一转变或许正是新鲜零食吸引溜溜梅的关键动因:当包装零食愈发依赖外部渠道主导权,而传统单品又面临增长天花板,企业自然需要探索新的产品形态与消费场景。
02.青梅能否成为破局支点?
瞄准新鲜零食赛道的远不止溜溜梅一家。随着原生品牌快速崛起与跨界玩家密集入场,该赛道的竞争烈度正持续升温。
而不同出身的品牌,却逐步走向相似的商品架构——原因很现实:要提升顾客到店频次,就必须覆盖早餐、下午茶与晚间外带场景;要拉升客单价,则需不断拓展SKU广度。
但当各家门店都陈列着现烤面包、卤味小食、手工糕点与冷萃饮品,“新鲜”早已从差异化标签退化为基础门槛。明档制作、免费试吃、现场烘焙等手段或可促成首次进店,却未必能转化为长期复购与品牌忠诚。
图源:罐头图库
溜溜梅所规划的烘焙、茶饮、熟食、轻食简餐与乳制品五大板块,亦未明显跳出当前主流框架;其试图给出的独特解法,是将青梅升级为贯穿多品类的风味基底。
“梅调百味,酸合万物”意味着青梅将不再局限于独立销售的果脯或果冻形态,而是作为原料或风味因子,渗透至茶饮调配、面包发酵、乳品调味乃至熟食腌制等环节。过去溜溜梅走的是果类零食纵向延伸路线,如今则希望把消费者熟知的“酸”味,延展至更广阔的日常饮食场景。
这条路并非毫无基础。溜溜梅拥有成熟的青梅种植合作网络、深加工工艺积累及多年沉淀的风味研发能力,同时“酸梅味”已在消费者心智中形成强关联;相较从零起步的新鲜零食初创品牌,这构成了天然的认知护城河。
但将产品特色转化为门店竞争力,中间横亘着真实的消费选择逻辑。青梅并非独家原料,茶饮店与烘焙坊均可快速推出酸梅风味新品;擅长制作梅干,不等于能做出受市场欢迎的欧包或轻食套餐。
更关键的是,青梅既可能是优势,也可能成为桎梏。若多数商品仍为常规烘焙、卤味与饮品,溜溜梅与其他新鲜零食店的差异将十分有限;若所有品类强行绑定青梅酸味,又可能削弱口味普适性与场景适配度。此外,一旦竞对跟进类似风味策略,溜溜梅的核心壁垒究竟在哪里?风味本身极易被模仿,真正难复制的是场景构建力与精细化运营能力。
03.门店才是终极考场
抛开产品层面的差异化构想,溜溜梅还需直面一个更本质的挑战:生产包装零食与运营鲜食零售,本质上是两套截然不同的商业逻辑。
梅干、梅冻等常温食品依托较长保质期,可通过全国仓配网络高效分发;而鲜食品类对时效性、温控链与动销预测提出极高要求。面包、熟食、冷饮等不同品类保质周期各异、销售高峰错位,一旦备货节奏与实际客流脱节,损耗便可能迅速侵蚀利润。
图源:罐头图库
按当前披露方案,溜溜梅拟采用“中央工厂+终端门店”协同模式。集中预加工有助于保障出品稳定性、降低单店操作门槛,但这并非新鲜零食赛道的专属护城河。对于短保质期食品而言,生产计划精准度、配送频次匹配度、库存周转效率与门店动销数据必须形成闭环联动。
中央工厂本身亦面临规模悖论:门店数量少,产能利用率与物流成本难以摊薄;门店扩张过快,则会推高租金、人力、装修与库存占用等刚性支出。真正决定该模式是否成立的核心指标,是单店日均销售额、顾客复购率、库存周转天数与综合损耗率能否支撑可持续盈利模型。这对供应链响应能力提出全新考验,也让门店经营复杂度大幅提升。
对溜溜梅而言,还有一个根本性问题亟待厘清:新鲜零食,是否真的比现有业务更具战略价值?
2026年上半年,公司营收与利润双增,西梅、梅冻等新兴品类仍在持续扩大收入占比。相较于继续深耕既有产品矩阵或强化线上自营渠道,自建中央工厂、冷链体系与实体门店网络,意味着更高昂的前期投入与更长的投资回报周期。
眼下的“溜溜梅×爱开食”项目,更像是一套跨品类扩张的战略设想,而非已被市场验证的成熟零售模型。对于一家已具备完整制造体系与全国分销网络的成熟企业而言,跨界新鲜零食或许不缺启动资源,真正的难点在于:如何将过往在产品开发、原料把控与品牌传播上的优势,系统性转化为一套可复制、可盈利、可持续的鲜食零售运营能力。





