





江南布衣借道安踏式路径突围?
作者 | 林伊芙
编辑 | 趣解商业
近日,江南布衣(3306.HK)正式官宣与意大利高端手工鞋履及皮具品牌Marsèll(马赛尔)达成战略合作。根据协议,江南布衣将独家负责Marsèll在中国内地及港澳台地区的整体运营,并永久持有该品牌在大中华区的商标权益。
Marsèll创立于2001年,诞生于威尼斯近郊的布伦塔河畔——这一区域正是意大利高端鞋履制造的核心集群地带。品牌以纯手工制鞋起家,后续逐步拓展至手袋及其他皮具品类。不同于依赖Logo强化认知的传统奢侈品牌,Marsèll更强调皮革质感、剪裁轮廓与匠造工艺所构建的独特识别体系,因此长期深耕于全球高端买手渠道与设计师品牌消费生态,其调性与江南布衣的审美逻辑和客群定位高度契合。
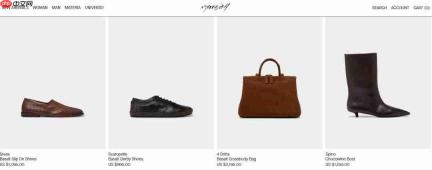
图源:Marsèll官网截图
此次合作背后,折射出一个已坐拥超2000家门店的成熟服饰集团的新命题:如何让现有用户持续提升单客价值,向更高价格带延伸,其紧迫性已不亚于开拓新客。
01.跳出服装边界谋增长
长期以来,江南布衣的增长路径清晰而稳健:先夯实主品牌JNBY基本盘,再通过速写、jnby by JNBY、LESS等子品牌覆盖多元年龄层、性别与风格偏好;随后孵化蓬马、JNBYHOME、onmygame等新业务线,同步推进渠道下沉与多维布局,实现人群破圈。
但这一模式正逼近增长临界点。2026财年,江南布衣实现营收60.46亿元,同比增长9%;净利润达9.97亿元,同比上升11.1%。
然而,门店数量仅由2117家微增至2118家;同期同店销售增长2.4%,线下渠道收入增幅为5.8%,线上渠道则达20.5%。数据表明,公司已不再将规模扩张寄托于门店增量,而是转向深挖单店效能、会员复购率与线上转化能力。
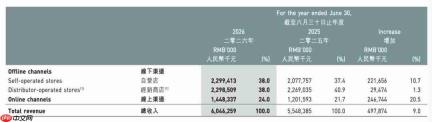
图源:财报截图
在此背景下,江南布衣真正的核心资产,正悄然从物理门店迁移至用户本身。截至2026财年,集团活跃会员账户突破61万个,其中年消费满5000元的高净值会员超36万,贡献零售额高达52亿元。会员体系早已超越“促复购工具”的单一角色,成为支撑多品牌协同运营的战略支点。
过去,提升单客价值的主要方式是品牌矩阵扩容:消费者可从JNBY入门,继而延伸至LESS、速写乃至童装线,集团借助年龄、性别与风格维度划分,推动跨品牌交叉购买。
从当前品牌结构看,JNBY仍以超32亿元营收稳居集团半壁江山;速写、jnby by JNBY与LESS构成相对成熟的第二梯队;而蓬马、JNBYHOME、onmygame、B1OCK等新兴业务虽保持较快增速,合计收入却仅约4.1亿元,占集团总营收不足7%。
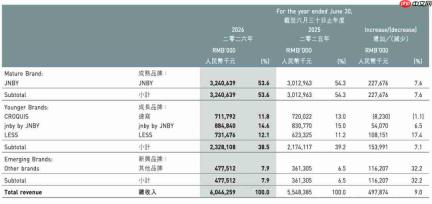
图源:财报截图
但人的衣橱容量终归有限——无论推出多少个服装子品牌,本质仍是争夺同一笔穿搭预算。
Marsèll恰恰提供了一条差异化路径。江南布衣并非未涉足鞋包领域,JNBY、LESS等主品牌均配有配套配饰,但这些产品始终依附于成衣体系存在,集团此前从未独立操盘一个专业化的高端鞋履与皮具品牌。Marsèll动辄数千元的鞋履、万元级的手袋,叠加其此前在国内近乎空白的渠道网络,有望助江南布衣切入远高于服装的价格带,并打开更大的市场纵深。
事实上,江南布衣早有公开表态:未来将持续通过“自主孵化+外部并购”双轨并进策略,优化设计师品牌组合与品类结构。除内部孵化外,自2024年起,集团已陆续收购onmygame、B1OCK、Established & Sons等品牌,业务版图已从服饰延伸至运动装备、买手零售及家居生活,完成由单一服装企业向多元生活方式平台的跃迁。

02.从“代销国际品牌”到“共建国际品牌”
若将时间轴拉长,Marsèll只是江南布衣多品牌棋局中的一枚落子;而若将其与B1OCK的布局对照审视,此次合作实为水到渠成。
B1OCK旗舰店坐落于江南布衣总部所在地——杭州天目里,是集团收购后自主运营的策展型时尚精品百货。它对江南布衣的价值远不止新增一种零售形态,更关键的是,它搭建了一个高效触达、筛选与验证外部品牌的“前哨站”:哪些设计师品牌具备本土转化潜力?哪些产品能真正打动消费者?哪个价格区间接受度更高?均可通过真实销售数据持续反哺决策,这对江南布衣尤为珍贵。
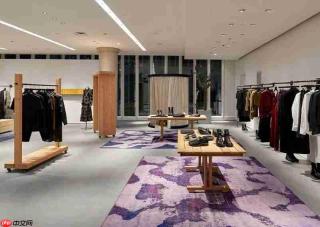
图源:B1OCK官网
倘若江南布衣希望引导用户向更高阶的鞋履、皮具乃至国际品牌升级,B1OCK恰好提供了观察消费升级趋势的“显微镜”。
值得注意的是,Marsèll早已入驻B1OCK品牌清单。这意味着,在正式接手其大中华区独家运营权之前,江南布衣已通过买手零售场景深度接触该品牌的产品语言与目标客群。
如今转为独家运营,则标志着合作关系从“渠道代理”迈向“品牌共建”。这不仅是角色转变,更是能力跃迁——江南布衣不再仅是国际设计师品牌的销售终端,而需深度参与品牌在中国市场的渠道铺设、传播策略与市场定位全过程。
从“卖品牌”到“做品牌”,中间横亘着显著的能力断层。自有品牌如JNBY,产品开发、定价策略、视觉表达皆根植于江南布衣自身体系,可随战略节奏灵活调整;而Marsèll作为已形成稳定品牌基因的欧洲成熟品牌,其调性不容轻易稀释。
不过,对于一家年营收超60亿元的上市公司而言,即便Marsèll未来在大中华区做到1亿元规模,也仅占集团总收入约1.7%,难以撼动基本盘。
图源:罐头图库
因此,合作真正的意义在于:江南布衣能否借由运营外部品牌开辟第二增长曲线?这需要回答三个关键问题:
第一,现有高价值会员是否愿意将消费从服装延伸至高价鞋履与皮具?
第二,集团沉淀多年的会员运营、渠道资源与电商能力,能否成功迁移至非自创的国际品牌之上?
第三,该模式是否具备可持续复制性?
若上述问题均获验证,那么Marsèll具体能卖多少,反而退居次位;当前阶段,它更像一场关键试验——而最大挑战,恰恰来自品牌自身。
Marsèll之所以能在设计师品牌阵营中持续保有吸引力,正因其刻意保持的“小众感”:直至2023年才在米兰开出首家旗舰店;直营网点极为有限;品牌曝光克制低调;圈层属性鲜明。这种稀缺性,正是其核心价值所在。
而江南布衣恰恰是一家深谙商业落地的公司。如何将自身强大的运营能力注入Marsèll,又不破坏其赖以立足的格调与稀缺感,将成为另一重深层考验。
卖得太少,难以为60亿体量的集团创造实质增量;卖得太多,则可能透支品牌最珍贵的调性资产。江南布衣亟需找到的,是在规模化扩张与品牌稀缺性之间那条微妙的平衡线。
有业内人士向“趣解商业”分析指出,江南布衣大概率将为Marsèll开设独立品牌门店,但不会贸然大规模铺开。更现实的路径或是:先依托B1OCK、一线高端百货及线上渠道进行市场测试,待数据反馈明确后,再于上海、杭州等核心城市择机设立少量形象店或旗舰店。
2026财年,尽管江南布衣营收与利润仍在稳步上扬,但当主品牌增速放缓、门店扩张趋于停滞,接力增长的重任,已历史性地交予新品牌之手。安踏曾借FILA与亚玛芬完成华丽转身,印证了多品牌战略的广阔空间;而江南布衣体量更轻、节奏更稳,走的是一条更为审慎的轻资产跃迁之路。
站在60亿元营收的新起点,进军鞋包品类已成必答题;而拿下一个国际品牌的区域运营权,不失为一条高效可行的破局路径——这也是江南布衣从一家以自有品牌为核心的设计师服装集团,向更具延展性的综合品牌运营商迈出的关键一步。


