洛图科技(runto)最新监测数据显示,2026年上半年中国笔记本电脑线上全渠道销量达557万台,同比下滑12.1%;销售额为397亿元,同比下降4.9%。自2025年第四季度起,该市场已连续三个季度录得同比负增长。
整体市场承压主要源于三重因素叠加:一是2025年国家以旧换新补贴政策提前释放大量换机需求,而2026年补贴力度明显收窄;二是Windows 10终止技术支持所引发的集中换机潮,使部分原本延后的采购行为提前至2025年完成;三是AI服务器爆发式增长挤占上游存储产能,导致DRAM及SSD价格飙升逾300%,加之英特尔全线CPU提价,成本压力持续向终端传导,进一步削弱消费意愿。
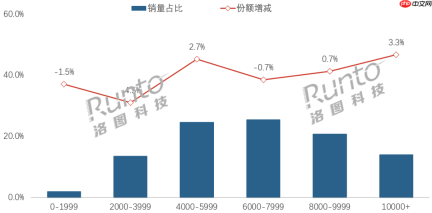
值得注意的是,在销量收缩背景下,行业均价却实现逆势上扬,同比增长8.2%,升至7120元。在京东、天猫等核心电商平台,4000元以上价位段销量占比已达84.6%。其中,6000–7999元区间为当前出货主力;4000–5999元档位因苹果多款热销机型带动,份额稳步提升;而万元及以上高端市场则依托满减补贴政策与专业内容创作刚性需求双重驱动,销量占比跃升至14.0%。

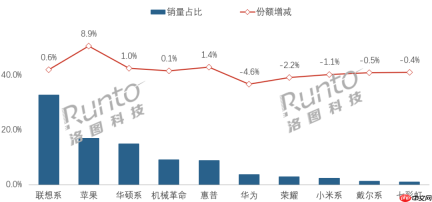
在行业整体下行周期中,头部厂商的集聚效应持续加剧。联想系、苹果、华硕系、机械革命、惠普稳居销量TOP5,五家合计市占率达82.3%,较上年同期大幅提升11个百分点。其中,联想系以约33%的市场份额继续领跑,凭借覆盖全价格带的产品矩阵与高度稳定的供应链体系,其规模体量约为第二名苹果的两倍。