





近期,国内半导体板块市场表现明显回暖,存储芯片赛道凭借产业需求升级与国产化政策加速推进,行业基本面持续向好。成都汇阳投资基于公开产业数据、头部企业动态及权威行业机构研判,对当前存储芯片行业发展态势进行客观梳理。
从二级市场走势观察,A股科技板块近期呈现震荡修复态势,科创50指数已阶段性完成底部构筑并展开回升。在产业业绩逐步兑现、重要行业信息集中释放的背景下,存储芯片板块整体修复力度位居前列,估值水平正逐步向真实基本面回归。当前资金博弈趋于活跃,板块短期波动性有所增强,市场整体呈现结构性分化格局,拥有核心技术能力、稳定产能支撑及明确订单落地能力的产业链企业展现出更强韧性与抗压性。
从产业维度看,近期存储领域多项积极信号密集显现,形成阶段性产业催化效应。产能扩张、技术演进、政策加码、需求回暖等多重因素协同发力,共同推动行业景气度稳步上行。据公开信息显示,长鑫存储LPDDR6产品已完成客户送样,预计将于2026年下半年实现量产;美光科技同步披露中长期产能布局规划,进一步强化其在全球存储制造版图中的战略投入。
与此同时,国内存储企业资本化进程有序推进:长江存储已正式完成IPO辅导备案,长鑫存储亦更新了上市申报材料,经营业绩保持稳健增长。政策层面,国家层面算力中心建设标准持续完善,明确要求提升国产设备采购比例,为存储领域国产替代注入持续动能。供需关系方面,全球主流存储产品合约价格已连续多个季度上涨,行业整体维持紧平衡状态,支撑景气度延续。
需求端来看,AI算力基础设施建设正深度重构存储行业需求结构。传统消费电子类存储需求保持基本稳定,而AI服务器单机搭载存储容量显著提升,行业研究机构测算显示,AI相关存储需求占比持续扩大,已成为拉动行业增长的核心增量来源。海外头部厂商持续将先进制程产能优先投向高带宽存储(HBM)等高端产品,通用型存储产能扩张相对审慎,进一步加剧行业整体供给偏紧态势,为产业健康运行提供坚实基础。
供给端中长期约束依然存在。上一轮行业下行周期中,海外主要存储厂商普遍采取产能优化策略,扩产节奏总体趋稳。加之存储晶圆厂建设周期长、验证门槛高,短期内新增有效产能释放有限;叠加高端产能持续向HBM集中,通用型存储领域供需关系维持稳健均衡,支撑行业中长期向好逻辑。
国内制造环节正迎来关键突破窗口期。本土两大核心存储企业——长鑫存储与长江存储,在技术研发、产线建设、客户拓展及资本运作等方面齐头并进。双方持续实现产品代际升级,量产堆叠层数与性能指标不断提升,客户覆盖已延伸至国内主流互联网平台,并逐步进入国际主流供应链体系。随着新产线陆续投产、新一代产品加快落地以及上市进程稳步推进,国产存储产业正由“技术追赶”加速迈向“规模兑现”新阶段。
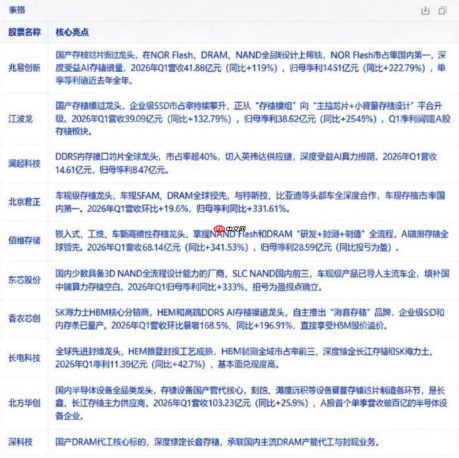

政策支持体系持续健全,国家集成电路产业投资基金持续加大对存储全产业链的投资倾斜,覆盖设备、材料、晶圆制造、封装测试等关键环节。各地在算力基建、政务信息化等项目建设中,明确设定国产化采购比例要求,不断释放确定性市场需求,推动国产存储从“可选替代”加速转向“刚性配置”,替代进程显著提速。
伴随核心制造环节持续突破,国内存储配套产业链成熟度同步提升。在存储刻蚀设备、特种封装材料、大尺寸硅片、高端载板、内存接口芯片、先进封装工艺等多个核心环节,均已实现国产化实质性突破,多家本土配套企业已通过国内外头部厂商认证并获得批量订单,全链条自主可控能力稳步增强。
海外市场升级也为国内配套企业带来新增长机遇。海外存储巨头持续加大高端产能建设力度,带动上游材料、设备、耗材及封装测试等配套需求扩容,具备技术资质与交付能力的国内企业正加速承接产业外溢红利。叠加国内算力基建深化、终端智能升级、智能网联汽车等新兴应用场景加速落地,存储全产业链成长空间进一步打开。
综合产业基本面分析,成都汇阳投资指出,当前存储芯片行业行情系产业周期复苏与政策红利释放双重驱动的结果,属于具备持续性的结构性景气修复,而非单纯市场情绪驱动的短期反弹。海外产能结构持续优化、国内替代进程全面提速、本土龙头企业资本化落地三大核心逻辑,共同构筑行业中长期发展底层支撑。后续建议重点关注:本土存储企业新技术量产进度、高端产品客户认证进展、海内外订单实际落地情况,以及国产化采购政策执行节奏。
风险提示:需警惕AI领域资本开支不及预期、终端市场需求疲软、产品价格大幅波动、关键技术攻关进展滞后、国际贸易环境不确定性上升、板块估值阶段性回调、远期产能集中释放扰动供需平衡、以及相关政策落地节奏慢于预期等潜在风险。
信息来源:集邦咨询、高盛行业研报、中金电子研究、企业公开招股文件、产业媒体公开资讯、头部企业官方公告、国家大基金及地方产业园区公开政策资料
免责声明:本文内容由成都汇阳投资研究部整理,仅作为行业资讯客观梳理,不构成任何投资建议,不作为投资决策依据,市场有风险,投资需谨慎。


