





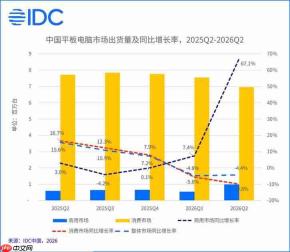
国际数据公司(idc)于今日正式发布《2026年第二季度中国平板电脑市场季度跟踪报告》。报告显示,该季度国内平板电脑出货总量为796万台,同比下滑4.4%,相较第一季度的降幅略有收窄。然而从整体运行态势观察,上游成本压力正加速向终端消费环节传导。
图源IDC 下同
商用与消费两大细分市场呈现显著分化。商用平板出货量同比激增67.1%,成为维系大盘稳定的关键支撑,但这一增长主要源于企业客户及渠道商对后续涨价的预判所引发的集中性提前备货,叠加部分厂商暂缓调价带来的短期窗口效应。相比之下,消费级市场则同比下降9.8%,“618购物节”虽借助新品发布与促销活动激发了一定购买意愿,但价格上行所带来的抑制效应已明显盖过促销拉动作用。
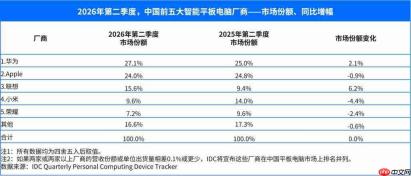
在厂商格局方面,华为以27.1%的市场份额持续领跑,其在消费端依托MatePad Pro Max进一步夯实高端产品矩阵,在商用端则受益于渠道提前储备节奏。Apple以24.0%的份额位居次席,凭借涨价前的价格竞争力收获阶段性优势,但已于6月底完成全系产品价格上调,未来市场竞争压力或将加剧。联想市场份额达15.6%,跃升至第三位,是本季度排名变动最突出的厂商,得益于拯救者与小新系列新品上市带动消费类产品结构持续优化。小米以9.6%排在第四,荣耀以7.2%位列第五,二者在入门级市场的承压态势尤为明显,受原材料及供应链成本攀升影响更为直接。
IDC研判,成本上升带来的连锁反应将在下半年进一步深化,并延续至2027年上半年。
编辑点评:平板行业的这份季报,表面呈现“跌幅趋缓”,实则很大程度上被商用端的需求前置行为所“平滑”。若剔除企业集中采购等临时性因素,消费市场接近两位数的负增长才更真实地反映出当前终端需求的冷暖。存储芯片等核心元器件涨价已从预期落地为现实——行业头部玩家的竞争维度正在悄然转变:不再仅比拼产品力与定价策略,更考验供应链响应速度与成本转嫁能力。当“涨价”由信号变为动作,如何守住2000–3000元这一主流价格带的产品吸引力与性价比优势,已成为所有厂商必须直面的核心命题。



