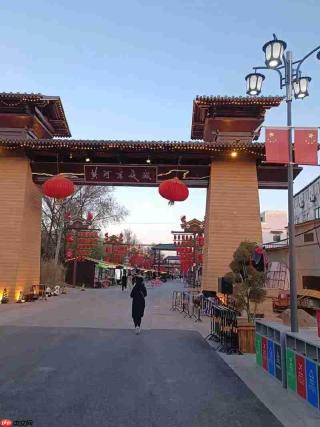
8月1日,据《第一财经》报道,郑州黄河不夜城已陷入停摆状态。这座于2024年10月正式开街、对外宣称总投资达1.6亿元、实际改造投入约1700万元的夜间文旅项目,在运营不足半年后便悄然沉寂,空荡的街道如今成了附近居民日常停放车辆的临时场所。
黄河不夜城的困局,并非个例,而是近年来全国范围内批量上马的同类项目普遍面临的现实缩影:项目依赖“免费入场”吸引人流,却因盈利模式单一、难以覆盖高昂的运维支出;追求“标准化复制”实现快速扩张,却因文化根基浅薄、地域特色缺失而深陷同质化泥潭。
资深文旅策划专家刘照慧指出:“当前这波不夜城建设热潮的可持续性正在迅速衰减。”即便如此,搜狐旅游截至8月5日的不完全统计显示,全国仍有至少9个不夜城项目处于规划、筹建或施工阶段。
01
2019年起,不夜城在全国掀起建设浪潮
黄河不夜城坐落于河南省郑州市惠济区花园口镇,由郑州路桥集团元溯数字科技有限公司等三家单位联合投资打造。项目于2024年10月1日正式对外开放,单日最高客流曾突破5万人次;然而仅五个月后,即2025年3月,运营方主动退出管理。
对于停摆原因,运营方解释称,部分村民提出大幅提高租金要求是直接诱因;另有入驻商户表示,项目地处城市远郊,外地游客导入量有限,本地居民消费频次与意愿亦偏低。此外,演员劳务费用、灯光系统持续耗电等刚性开支压力不断加剧。
黄河不夜城正是国内不夜城建设热潮下的典型产物。2019年,西安大唐不夜城借“不倒翁小姐姐”等爆款IP引爆全网,西安由此跃升为现象级网红城市代表。此后,河南洛阳、甘肃武威、福建福州等地政府及文旅企业纷纷组织考察团赴西安取经。
与此同时,北京、上海、天津等一线城市相继出台支持夜间经济发展的政策文件。叠加文旅投资逻辑转型、居民短途休闲需求上升等多重因素,2020年至2025年间,全国范围内密集签约并落地大量不夜城项目。
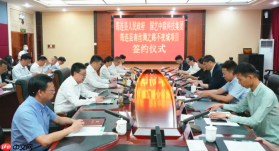
锦上添花文旅集团在此轮“造城运动”中表现尤为活跃。该集团以“轻资产投入、模块化复制、对赌式合作”为运作路径,在短短数年内,从吉林梅河口、山东青岛延伸至广西南宁,累计落地超20个不夜城项目,包括吉林梅河口东北不夜城、山东东平大宋不夜城、甘肃花开临夏不夜城等。其中,梅河口项目仅用17天即完成建设并开街。
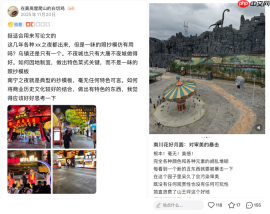
但高速扩张也引发质疑。在广西南宁之夜项目中,有游客反馈:“景观视觉效果尚可,但摊位招商多为异地小吃,缺乏本土风味,明显套用模板”,呼吁景区在商业运营与地域文化表达之间寻求更优解。重庆南川花好月圆项目亦被网友批评商业化过度、风格混杂、审美失序。
02

“不夜城热”的可持续性正面临严峻考验
不可否认,部分成熟运营的不夜城确已成为区域文旅引擎,有效带动客流集聚与产业联动。
以大唐不夜城为例,《经济参考报》数据显示,2024年全年接待游客7475万人次,其中省外游客占比逾75%,过夜游客比例超70%。2025年春节期间,在其辐射带动下,西安曲江新区16家重点商业综合体总客流达413万人次,同比增长31.69%。该项目已稳居西安城市形象核心载体地位。
但即便是行业标杆,亦难逃收支失衡困境。其运营主体曲江文旅自2022年起连续多年出现归母净利润亏损,2025年亏损额扩大至1.96亿元;其全资子公司大唐不夜城公司2024年上半年营收3938.3万元,净利润仅为23.53万元。
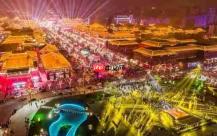
文旅产业研究者靳书芳分析指出,当前多数不夜城虽表面呈现日均数万客流的繁荣景象,实则普遍受制于免票运营、高能耗照明、高成本演艺、高企物业费用等多重制约,导致营收微薄甚至长期亏损。
更值得警惕的是,规模化复制带来的同质化风险日益凸显。不同于大唐不夜城依托曲江成熟文旅生态体系,当下许多不夜城仅靠拼装式仿古建筑、程式化灯光秀、通用型主题演出即可快速交付,鲜少开展深度在地文化梳理与转化。“千城一面”的仿古古镇教训,正在新一轮不夜城建设中反复上演。
“假日爆满、平日冷清”已成为国内多数不夜城项目的常态,安徽马鞍山长江不夜城即是典型样本。该项目占地134亩、总投资3.27亿元,定位对标大唐不夜城。但由于区位偏远、风格雷同、文化辨识度薄弱等问题,开业后人气持续走低,当地民众调侃:“热闹一天,冷清一月”。
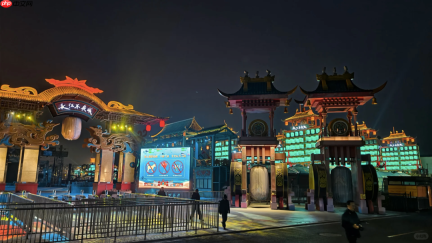
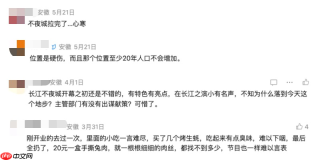
在刘照慧看来,“不夜城作为城市夜间公共空间仍有存在价值,但若将其包装为可独立盈利的文旅投资项目,风险系数已显著升高。”
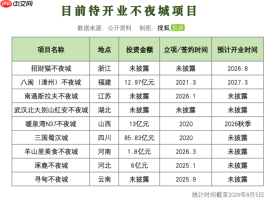
据搜狐旅游不完全统计,目前全国范围内仍在推进中的不夜城项目至少有9个,涵盖浙江招财猫不夜城、山西暖泉湾N37不夜城等,投资规模跨度从1亿元至85亿元不等。
各项目进度差异明显。其中,福建八闽(漳州)不夜城已于2026年1月完成主体结构封顶,预计2027年3月正式亮相;而部分项目进展迟滞,如外界普遍视作“大唐不夜城2.0版”的三国蜀汉城,至今未公布具体开工时间及详细建设方案。