





此前,我在文章《demo之后:人形机器人的下一个万亿赛道,不在大脑也不在本体》中提出一个关键判断:机器人从“实验室demo”迈向“工厂规模化部署”,真正的瓶颈并非算力或结构复杂度,而在于能否实现稳定、持久、可预测的连续运行能力。 跨越这一门槛,靠的不是堆叠更多自由度,而是一整套隐于台面之下的产业支撑体系:数据采集与训练闭环、本地化维修网络、敏捷备件供应链、定制化保险产品、设备融资租赁工具……
本文聚焦其中长期被低估、却对落地节奏起决定性作用的一环:补能基础设施。
上文结尾,我以福特T型车为参照——1908年T型车问世,并未立刻重塑美国;真正推动其成为“车轮上的国家”的,是此后二十年间悄然铺开的加油站网络、标准化4S服务体系、汽车保险制度与驾驶培训生态。
那么,在人形机器人产业化进程中,第一个真正意义上的“加油站”,究竟该是什么模样?当万台级机器人密集上岗,是否会加剧区域电网负荷紧张?我们不妨从底层商业逻辑出发,拆解三笔关键账本。
第一笔账:制约落地的不是“电量”,而是“功率”
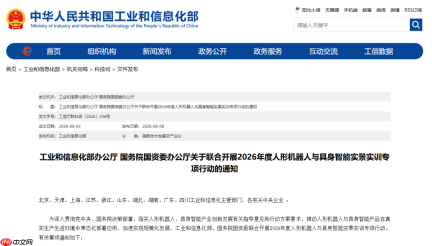
今年6月,工信部与国资委联合发布《关于联合开展2026年度人形机器人与具身智能实景实训专项行动的通知》,明确提出:到2026年底,要“带动形成万台级规模落地能力”。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
我们据此展开宏观用电测算。
当前主流工业级人形机器人功耗水平如下:Figure 03官方披露其2.3度(kWh)电池可支持5小时峰值运行,平均功率约460瓦;特斯拉擎天柱Gen-3宣称同容量电池在轻载工况下可持续运行10小时,折算平均功率约230瓦。
考虑到实际工况中续航普遍低于标称值,取500瓦作为保守基准。若单台7×24小时不间断运行,日均耗电约12度;万台满负荷运转,全年总用电量约为4400万度。对比全国年发电量超10万亿度的体量,该数值仅相当于一座中等规模数据中心的年用电量。
宏观电网层面毫无压力,但真实瓶颈,藏在工厂配电房的变压器铭牌上。
通知中另设两项量化目标:“百个以上高价值应用场景”与“万台级规模落地能力”。二者相除,意味着平均每个场景需部署百台级机器人。
一百台机器人日均补能需求约1200度。按工商业电价区间估算,电费成本仅为700~800元/天。
真正抬高门槛的,是电费单中另一项常被忽略的支出——基本电费。
依据现行政策,受电变压器容量达315千伏安及以上的工商业用户执行两部制电价:除按实际用电量计费外,还需按变压器容量或最大需量缴纳基本电费。若百台机器人集中在同一时段补能,新增最大需量将达100–200千瓦。参考第四监管周期输配电价表,此次实景实训覆盖的十省市需量电价为35–52元/千瓦·月,对应年增基本电费约4–12万元。
这笔费用与用电总量无关,只取决于瞬时功率峰值。
更刚性的约束来自变压器容量本身。
若厂区现有变压器负载率已超80%,新增负荷即触发电网增容审批流程。而增容工程周期以月计,机器人交付节奏则以周计。
这一时间错配揭示了一个现实:决定一家工厂能否导入人形机器人的,可能不是产线工艺参数,而是配电间内那台变压器的剩余容量。
第二笔账:电费只是表象,电池实为“消耗品”
业内常引用一组看似极具说服力的数据:机器人每小时耗电约0.5度,电费不足0.4元;相较人类工人每小时20–30元的人力成本,经济性似乎不言而喻。
但这笔账遗漏了最重大的隐性成本:电池生命周期损耗。
目前机器人标配电池包容量多在1–2度电之间,单块仅支撑约2小时作业。这意味着:
若7×24小时满负荷运行,单台机器人每日需更换12块电池;
即便采用两班制(16小时),亦需消耗8块电池;
若配置3块电池轮换使用,每块电池日均经历3–4次完整充放电循环。按磷酸铁锂电池3000次循环寿命计算,单块电池服役期仅2–3年。
将电池折旧摊入度电成本:一块千瓦时级快换电池包采购价约为3000–6000元,全生命周期可释放电量约2700度。由此推算,每输出1度电,电池磨损摊销成本为1.1–2.2元。
换言之,机器人每用1度电,电池损耗成本是电费的2–3倍。全年来看,单台机器人电费支出约2000–3000元,而电池损耗成本则高达4500–9000元。
对机器人而言,电池在商业逻辑上更接近打印机墨盒,而非汽车动力电池。
新能源车平均每2–3天补能一次,电池属耐用资产,享有8年质保与可观残值;人形机器人电池日均经历3–4次满循环,2–3年即报废,残值趋近于零。相同的电化学体系,装在车上是资产,装在机器人身上则是消耗品。

一款AI工具,主要用于在主代理响应前,并行运行Kimi K2.5和GPT 5.3 Codex,注入双方观点以增强认知多样性,适合需要提升相关任务效率的用户。
资产关注折旧与残值,消耗品讲究复购率与毛利空间。
消耗品商业模式自带强锁定属性。本体厂商有充分动机将电池设计为利润中心:专属接口、定制化电池仓、按块销售模式。
第三笔账:补能路径分化与“零硬件成本”的换电架构
当前补能技术路线已清晰分化为三大流派,各自押注截然不同的商业范式。
第一派为“原位充电派”,代表企业是特斯拉。
擎天柱自2022年首次亮相起,便将2.3度电池组深度集成于躯干内部,延续汽车集中供能思路。至Gen-3版本,官方口径为“10小时连续运行+10分钟快充”,并同步申请站立式充电站专利。
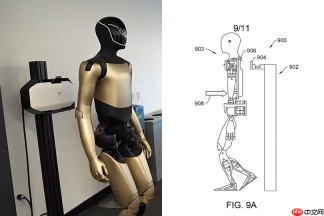
该路径的核心算法极为简洁:硬件极简、占地更小、初始CAPEX更低、适配通用电源环境。其胜负手,在于电池性能持续跃升叠加任务间隙碎片化,是否足以弥合补能窗口。
第二派为“自主换电派”,代表企业是优必选。
2025年7月,Walker S2全球首发热插拔自主换电功能,采用双电池冗余架构,机器人可自主行进至货架、精准取放、3分钟完成换电。截至2025年底,该方案已实现千台级量产交付。
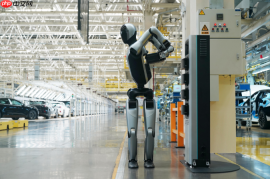
换电派对“任务间隙”持审慎态度:在7×24小时连续作业场景中,在线率即营收,任何因充电导致的停机,都是损益表上的直接亏损。
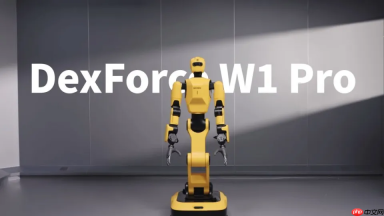
第三派为“大容量底盘派”,代表企业如跨维智能。
其W1机型直接在轮式底盘中嵌入20公斤级巨型电池,硬核拉伸至8小时续航。该路径逻辑直白——以底盘承重能力置换续航时长,代价则是牺牲双足形态在非结构化地形中的适应性。
若跳出技术细节,这场路线之争本质并不新鲜。仓储物流领域,无人叉车与AMR早已用“自动充电+人工换电”组合解过此题。人形机器人今日所挑战的,不过是“地狱难度”升级版:在高度受限的人形躯干空间内塞入电池,还要让机器人“自己动手换自己”。
我的判断是:三类路线不会彼此取代,而将在不同场景中物理分层。 单班制、存在天然作业间隙的场景归属充电派;7×24连续运转的重工业场景归属换电派;平整地面搬运类场景归属底盘派。
尤为关键的是,换电路线催生了一个最具颠覆性的结构性变化——它将能源系统从机器人本体中彻底剥离,构建出一个独立运作的“能源资产层”。
参照蔚来换电体系演进:一代站建设成本约300万元,三代站已降至约150万元(不含电池);单站配齐21块电池后,整体一次性投入达300–500万元,其中核心成本集中于举升、对位、锁紧等精密执行机构。
但将该模型迁移至机器人场景,会出现根本性成本重构:蔚来重金投入的自动化执行模块,在机器人端天然归零——机器人自身即是执行终端,它自行走到货架前、伸手完成换电。
最终留下的,仅是一套充电货架+一池电池,单场景资产投入约百万元级,其中电池成本占比达70%–90%。这种资产结构决定了,机器人换电的本质已非“设备运营”,而是纯粹的“电池资产管理”。
未来大概率将复刻蔚来的BaaS(Battery as a Service)模式:由第三方“电池银行”持有电池资产,机队按月订阅、按循环付费,本体厂商回归制造本位。
写在最后
除上述测算外,尚有若干尚未纳入主流投资回报模型的隐性变量,我将其凝练为两处暗礁与一座金矿:
暗礁一:消防合规缺位与保险真空。
百台机器人共用的换电间,实质等同于厂房内部集中布置上百块锂离子电池。当前消防规范对此类场景尚无明确指引。喷涂车间、危化品生产区可能因此直接否决机器人部署;财产险公司亦可能因“厂内集中充电”风险上浮保费甚至拒保。保险,既是机器人后市场的新器官,也可能成为换电设施的第一道否决闸。
暗礁二:政策红利错位的“需量电费”。
现行政策明确:2030年前,对实行两部制电价的集中式充换电设施用电,免收需量(容量)电费。但工厂内部机器人换电间目前仍按普通工业负荷计费,无法享受该项每年近10万元的成本减免。这不仅是真金白银的负担,更是观察政策演进的关键风向标。
金矿:最可控的“虚拟电厂”负荷单元。
工厂迎峰度夏最忌停产,而机器人补能却天然具备柔性调节潜力。若将百台机器人日均1200度补能全部移至谷段,按0.6元/度峰谷价差测算,单场景年节省超26万元,相当于自带正向现金流回收通道。若接入虚拟电厂调度系统,机器人不仅不是电网负担,反而成为工厂内响应最快、调节最精准的柔性负荷资源。
这本质上是一个物联网平台的实时协同问题。
谁能同时打通“电价曲线、电池健康状态、产线排程计划”三条数据链,谁就握住了机器人机队的运营中枢。
在机器人时代,那个真正撬动产业变革的“加油站”,大概率低调得毫不起眼——它可能是车间角落里的一排智能充电货架,一池按循环计费的电池资产,以及一套深藏于后台、无声调度一切的AIoT编排引擎。
本文来自微信公众号 “物联网智库”(ID:iot101),作者:彭昭,36氪经授权发布。





