





“2026年,创投圈的浪潮再度奔涌:ai已不再停留于技术构想,而是深度扎根产业腹地;硬科技创业悄然完成身份跃迁——从‘边缘探索’升维为‘主流共识’;一群年轻创业者正以代码为笔、以双手为刃,重新锚定中国创新的未来经纬。
每年由36氪 · 暗涌发起的WAVES大会,始终是中国创投生态的年度刻度仪。今年的 WAVES 2026 以“今年盛夏”为名,落址广州番禺良仓新造创意园。在为期两天的思想交锋中,我们邀约顶级投资机构掌舵人、产业一线操盘者、新生代创业先锋齐聚一堂,通过14场纵深圆桌对话、数十场独立主题演讲,系统解构AI、硬科技、全球化出海、前沿医疗等关键赛道的真实逻辑,共同凝视那些“少数派”的长期坚守,如何最终汇流成重塑行业的澎湃潮声。”
李丰|峰瑞资本 创始合伙人
以下为演讲实录,经36氪整理编辑:
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
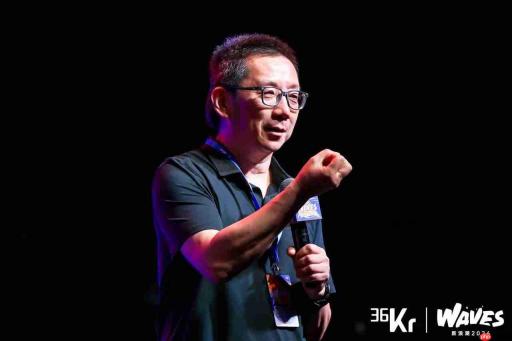
李丰:非常荣幸受36氪邀请作本次大会开场分享,权当抛砖引玉。大家近期关注较多的,或是美股与A股新晋上市公司的股价波动,或是中美资本市场节奏的微妙差异。因此,今天这第一块“砖”,我们仍聚焦AI——但不谈模型参数、不讲算法演进,只从“钱”的流向切入,聊一聊这一轮AI浪潮背后的资本逻辑。
各位如何判断当前AI与资本周期所处阶段?这里援引一本著作中的历史观察,也是一句极简总结,供诸位参考(需强调:以下所有观点均为个人视角,纯属交流探讨)。这句话是:技术创新的第一个资本周期,前半程热议技术本身;后半程——即抵达高点前的回落区间——所有人闭口不谈技术,只谈钱。
换言之,2024年时,舆论焦点还集中在“谁的模型更强”“谁的版本更迭更快”;而进入后半程,话题自然转向“谁的市值破千亿”“谁刚完成新一轮融资”“谁单季烧掉数亿美元”……当下这个时间点,我们便暂且搁置技术叙事,仅以资金为镜,照见AI的真实图谱。
首先需厘清一个核心命题:为何本轮AI浪潮堪称“空前”?如前所述,我们暂不展开技术细节,而是回归基础经济学框架,做三点简要拆解。
2020年,为对冲疫情对全球经济的冲击,全球主要央行集体采取宽松政策——通俗讲是“放水”,专业术语叫“基础货币超发”。数据显示,全球央行资产负债表合计扩张约12万亿美元,这笔钱即为基础货币。所谓基础货币,是指央行印制并投放至商业银行、财政系统等主体的原始资金。这些资金进入经济循环后,会通过信贷派生、存款再贷等方式被反复使用,从而催生远超其本身的广义货币总量。
这里引入一个关键概念——货币乘数:它代表基础货币撬动实际流通货币的倍数。各国因金融结构不同,乘数差异显著。中国以银行体系为主导,乘数较高,约为6–8;美国资本市场更发达,乘数偏低,约3.5–4.5。取全球保守均值4计算,12万亿美元基础货币,对应着近40–50万亿美元的全球广义货币供给增量。一年内新增近50万亿流动性,这在人类金融史上确属罕见。

用于在用户想通过浏览器自动化与 Google Gemini 或 ChatGPT 交互时。触发短语包括“ask Gemini”“ask ChatGPT”“ask GPT”“让...”。
如此巨量资金直接推动了2021年全球资本市场的普遍繁荣。但进入2022年,局势陡变:俄乌冲突爆发,能源供应、工业链条、地缘安全等多重不确定性集中爆发,欧洲风险溢价飙升;同期中国受防疫政策影响,跨境流动受限,多国免签尚未普及,国际资本亦将其列为高不确定性区域。对大型资金管理者而言,“避险”成为首要逻辑——资金迅速撤离欧中两地。
由此可提炼三句关键判断:
第一,2020年全球一次性释放天量流动性,史无前例;
第二,这笔钱直接催生2021年全球股市普涨;
第三,2022年起,因欧中双地风险上升,全球过剩资金几近“别无选择”,只能涌向美国。
尽管美联储当年1–7月连续激进加息,但自8月起,资金仍持续回流美债、美股及科技资产。
当史无前例的流动性涌入单一市场,结果必然是全面通胀——不仅物价上涨,资产价格亦水涨船高。此时资本市场亟需一个“合理化叙事”来为估值抬升提供逻辑支点。恰在此时,2022年底ChatGPT横空出世,大语言模型概念迅速成为最契合的载体。于是,AI热潮的底层驱动力,除了技术突破本身,更深层的引擎,正是这场全球范围内的流动性再分配。
时间有限,我们直击结论:当前美国资本市场总市值约80万亿美元,GDP约30万亿美元,市值/GDP比值约为2.5倍。该指标占全球总市值比重超60%,近乎“一国独大”。业内熟知的“巴菲特指数”(即市值/GDP)常被用作衡量市场估值健康度的标尺——0.8–1.2为合理区间,高于1.2提示泡沫风险,低于则反映资本市场发育不足。目前中国该指数尚不足1,美国则达2.3–2.4。合理性见仁见智,此处不作价值判断。
再看近期动态:今年4–5月,全球流动性呈现类似2023年下半年的特征——资金正加速回流美元资产,引发局部资产价格波动。但与2022年本质不同的是:本轮并无全球性“放水”,没有央行大规模扩表。 因此,当前的钱是“再分配”,而非“新增量”。总量恒定之下,A类资产上涨,必然伴随B/C/D类资产承压;若A+B同涨,则C+D必跌。全球资产正呈现典型的“跷跷板效应”,这一格局预计将持续——毕竟,这是总量约束下的必然结果。至于后续资金流向何方,答案留待时间揭晓。
接下来,我们看一组关键数据。在美国科技巨头中,盈利最久、规模最稳、毛利最高的,非微软与谷歌莫属。二者成立早、盈利早、现金流厚。谷歌近期宣布增发800亿美元新股;截至2025年,其净现金头寸达1647.13亿美元,资本开支914.47亿美元;2026年预期资本开支将飙升至1750–1850亿美元。粗略测算:若剔除此次800亿增发,仅靠现有现金流,谷歌今年净现金流或转负。
再看四大巨头(谷歌、微软、亚马逊、Meta)财务结构:截至去年底,谷歌与微软现金及等价物对长期债务的覆盖率为50–60%;另两家为70–80%;中小互联网公司则普遍接近或超过100%。若维持当前支出节奏,谷歌年末债务/现金比率或将逼近甚至突破100%。
资本开支规模亦呈爆炸式增长:去年四大巨头合计约4000亿美元,今年预计达7500亿;若计入中小厂商,全行业或将突破1万亿美元。
此刻,全球资本市场最关切的问题之一便是:如此高强度的资本开支,还能撑多久?
这里引用一个未必精准、但具启发性的类比:2000年互联网泡沫顶峰时,市值最高者并非亚马逊或雅虎,而是思科(Cisco),高达5550亿美元——创当时世界纪录。为何?因市场坚信:哪怕互联网模式虚火旺盛,基础设施终不可缺;而思科手握数百亿美元在手订单,被视为“泡沫中的磐石”。
今天,英伟达市值已达当年思科的十倍;同期美国货币总量理论增幅超四倍。市场逻辑惊人相似:无论AI是否过热,GPU与芯片,永远刚需。
值得留意的是,思科在泡沫破裂后并未倒下,市值却缩水近80%——主因正是那数百亿订单在需求退潮后大量取消。部分企业宁弃定金,也不再推进资本开支。历史不会简单重复,但韵律常有回响。
最后,聚焦基座模型这一细分议题。常有人说:上一轮互联网是“烧钱获客”,本轮AI是“提效降本”。这话没错,但需细辨差异。
上一轮,用户从未接触过互联网,教育成本极高——所有烧钱几乎都砸在前端获客与用户习惯培养上,导致前台业务长期亏损。
本轮则不同:AI使用者多为成熟互联网用户,无需重复教育;烧钱重心完全转向后台——算力基建摊销、实时数据采购、顶尖人才薪酬、大模型推理运维……每一项都是硬支出。
市场终将追问:当基座模型公司必须盈利时,Token成本与定价能否真正打平?一旦停止补贴、Token价格重估,又将如何传导至下游应用层?这些问题,值得每位从业者静心推演。
听起来挑战不小,我们该如何应对?回顾历次技术周期,投资逻辑通常经历三个阶段:
第一阶段:技术初现,全民热议“它到底新在哪”——迭代快、标准未立,价值靠想象力支撑;
第二阶段:技术渐稳,焦点转向“它能颠覆什么”——寻找最具爆发潜力的应用切口,中美路径常有分野;
第三阶段:热度退潮,务实回归——谁真正在用它赚钱?谁把技术变成了可持续的生意?
不必过度焦虑。无论是大数据、人脸识别,还是自动驾驶,中国已反复验证:一旦跨过原始创新瓶颈,进入“应用驱动技术演进”阶段,我们的产业链完整性、数字化基建成熟度、政策响应效率与规模化落地能力,便会形成显著优势。
简言之,当AI真正开始“+百业”、当应用落地成为共识焦点之时,中国恰恰站在优势起跑线上。
但前提是——我们必须等到资本周期或想象力周期见顶回落之后,全社会才会真正聚焦“怎么用、怎么赚、怎么活”。至于那个拐点何时到来?此刻我们身在何处?答案,留待各位心中自有丈量。
所以,今天这场分享,我们只谈“钱”,不谈技术跃迁,不谈路线之争,不谈未来预测。核心结论只有一条:技术周期的第一轮资本浪潮,前半程人人谈技术;后半程,无论创业者还是投资人,开口闭口,只剩一个字——钱。
以上皆为个人观察,仅供参考。谢谢大家。


