





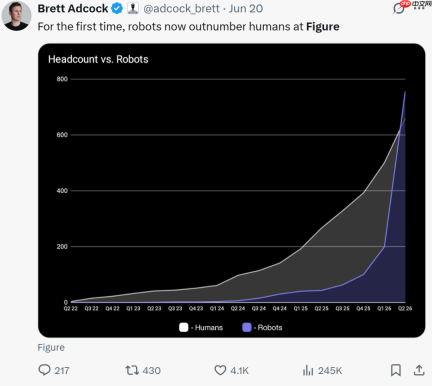
6月20日,figure公司ceo brett adcock在x平台发布了一张趋势图:机器人保有量曲线强势上扬,一举越过员工数量曲线。
配文写道:“For the first time, robots now outnumber humans at Figure.”
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
X平台上有人激动称这是“转折点”,也有人半开玩笑地留言:“人类,祝你好运。”科技媒体迅速跟进报道,标题中频频出现“里程碑”“历史性突破”等措辞。
但鲜少有人回溯——这张图的序章,是一场发生在一个月前、持续200小时的直播实验。三台机器人在传送带旁连续分拣近25万件包裹;其中一段为期10小时的人机对比测试显示:机器人单件处理耗时2.83秒,人类实习生为2.79秒,差距不足0.04秒。
两场发布仅隔一月:前者验证“能不能干”,后者强调“能不能量产”。节奏看似行云流水,实则是一次高度设计的预期引导。毕竟,在科技传播语境中,绘制一张令人信服的增长曲线,远比造出一台能自主诊断并修复故障的机器人来得容易。
200小时直播:选了最“省力”的测试环境
5月14日至22日,Figure在其圣何塞总部进行了为期八天的不间断直播。三台F.03人形机器人伫立于传送带一侧,重复执行同一套动作:识别包裹、抓取、旋转、扫描条形码、放回传送带,并确保条码朝下。
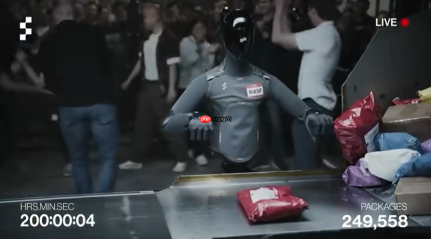
近25万件包裹、200小时无间断运行,听上去极具冲击力。但细究其设定,这恰恰是工业自动化中最成熟、最结构化的典型场景:传送带匀速运转、包裹尺寸统一、条码位置固定、操作流程高度重复。在此类环境中,传统机械臂在效率、精度、稳定性及运维成本方面,均大幅领先于当前人形机器人。
Figure在最优条件下,仅勉强逼近人类实习生的操作速度——这并非技术跃迁的标志,反而凸显了人形机器人的现实窘境:即便在自动化程度最高的场景里,它也只是刚刚触达人类入门级水平的边界。哪怕是在物流分拣这一公认对人形机器人最友好的领域,它仍谈不上具备竞争优势。
以行业标杆为例:瑞士ABB公司的快递分拣机器人,单台每小时可处理约1500件;AGV(自动导引车)分拣系统平均效率为每小时640至1100件。而Figure三台机器人协同作业10小时,仅完成12732件,折合单台每小时约424件。这不是“接近人类”的问题,而是连传统机械臂的作业余量都尚未追上。
真正检验人形机器人能力的,从来不是标准件分拣。传送带突发停机、包裹破损渗漏、条码被污损或遮挡……这些频次低却影响大的“长尾异常”,才是核心难点。而整场直播中,此类情况被系统性规避:非标包裹被直接推离传送带,异常触发后启动“自动重置”,由后台工程师远程介入处理。
俄亥俄州立大学工程学院院长Ayanna Howard对此评价道,该演示更接近一项科研验证,距离可规模化部署的商业服务仍有明显距离。
Figure并不指望公众记住那些异常、重置、专家点评。它只需要人们记住三个数字:25万件、200小时、接近人类速度。而这组数据,恰在一个月后成为“机器人数量超越人类”叙事最有力的注脚。
数量反超:数字修辞中的三次概念置换
200小时直播是“能力验证”,6月20日的“机器人数量超员”则是“规模宣示”。前后呼应,补全了从“能干”到“够多”的逻辑链条。但每一环都暗藏玄机。
物流分拣本就是人形机器人最容易“取巧”的应用场景——高度结构化、标准化、零异常。用这一结果推导“机器人可替代产线工人”,就如同某人在跑步机上跑完马拉松,便宣称自己已征服所有山地越野路线。以最优场景表现外推全产业替代潜力,这是第一重概念置换。
图表中机器人保有量曲线已显著高于员工数量线。但这条曲线反映的是自投产以来的累计产量。按制造业通行惯例推测,其中包含产线上待装配的半成品、仓库中待发货的整机、实验室中尚未定型的原型机。而真正交付客户、稳定运行于产线、持续承担生产任务的设备数量,据目前已披露的客户案例来看,与总产量之间存在显著落差。将“自产自用的产能总量”与“全职在岗的劳动力”简单划等号,就像一家面包店宣称“我的模具比师傅多”,模具再多,不烘烤就只是库存。以总产量冒充实际在岗劳动力,这是第二重概念置换。
这些机器人并未减少人力投入,反而催生了更多幕后岗位:数据标注员负责采集和标注动作样本,运控工程师持续优化步态算法,现场运维人员随时响应死机、卡顿等故障。所谓“机器换人”,实质是把人力从前台操作岗转移到后台技术岗,总量未减,人力结构反而更复杂。以成本套利替代真实效率优势,这是第三重概念置换。

Figure 02曾在宝马斯巴达堡工厂开展为期11个月的试点,参与3万余辆X3的生产,搬运零件超9万个。这份看似亮眼的成绩单,拆解后却暴露了效率天花板:按1250小时总工时计算,平均每小时搬运约72个零件。而同规格零件的人工搬运,熟练工每小时数百件属常态。72件/小时的水平,放在人类员工身上,恐怕早已进入绩效面谈流程。
那为何宝马仍在使用?因为机器人虽效率不高,但单价更低。Figure 03的租赁成本约为25美元/小时,低于美国制造业平均人力成本。但“便宜”不等于“替代”。真正的替代逻辑是“我比你强,所以取代你”;Figure当前的逻辑却是“我比你便宜,所以你可以容忍我干得慢”。成本套利与技术革命之间,横亘着一道深沟。
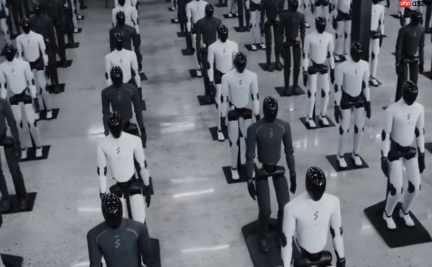
更值得玩味的是,Figure 02在宝马的试点已于2025年11月结束。目前斯巴达堡工厂并无Figure机器人在岗运行,宝马也未公布任何复购或扩围计划。甚至其在欧洲的新一轮试点,选择的合作方也不是Figure 03,而是海克斯康旗下AEON机器人。客户试用完毕,未下单采购,转身选择了竞品。
这也不独属Figure的问题。整个人形机器人行业正集体陷入一种“场景陷阱”:最先落地的物流分拣、产线搬运,恰恰是最不需要人形形态的场景。传统机械臂与AGV小车在成本、效率、可靠性上全面占优。人形机器人的核心价值在于通用性,但为求商业化速成,厂商纷纷扎堆于最无需通用性的赛道讲故事。用最优场景的数据去描绘全场景的未来图景,整个行业都在为自身绘制一张巨大而诱人的饼。
先把非结构化场景的螺丝拧紧再说
当然,我们也不应全盘否定Figure的技术进展。200小时公开直播,确实是具身智能领域一次重要实践。它首次将人形机器人从实验室的概念视频,拉入公众可监督的真实作业环境中。进步值得肯定,但进步不等于成熟,演示不等于商用。
国内人形机器人企业亦呈现相似路径。宇树科技2025年出货量突破5500台,智元机器人超5100台,两家合计占据国内近80%市场份额。但与Figure类似,这些数字更多指向“产能释放”与“出货量”,而非“已在产线替代真实劳动力”。
优必选更具代表性:其Walker S2在工业场景开展试点,全年订单额近14亿元,但实际交付仅数百台。与此同时,其近期推出的消费级产品U1系列主打情感陪伴功能,分男女两款,预售10天订单近4000台,远超去年全年的人形机器人销量。该产品在官方页面明确标注“仅限成年人购买”。
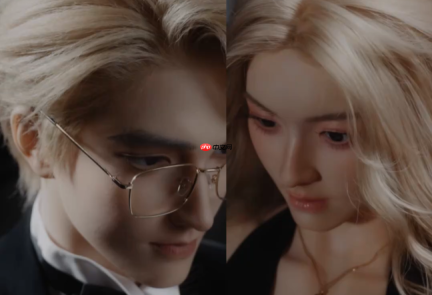
所谓“万台级”叙事背后,支撑订单的主力是数据采集中心、展厅展示、教育实训以及家庭情感陪伴等场景。真正用于产线替代的比例有限,行业普遍面临“技术理想与商业落地严重脱节”的困局。当工业客户的复购率长期低迷,当产线替代的效率瓶颈在11个月试点中始终未能突破,人形机器人公司逐渐意识到:愿意掏钱买单的,或许不是工厂,而是客厅。
短期内,“机器大规模替代人工”的图景不会出现。人形机器人更可能以“高成本特种工具”的身份,在高度标准化的流水线上承担单一辅助任务。人类负责复杂决策与柔性操作,机器人专注重复性劳动,人机协同才是主流范式。
具身智能真正的商业化拐点,从不取决于“工厂每小时能下线多少台机器人”。三个硬指标更值得关注:单台设备在其全生命周期内创造的净利润,能否覆盖一名同岗位工程师的综合人力成本;客户付费复购率,能否从“一次性试点合作”升级为“持续性批量采购”;在无人工干预前提下,连续稳定运行时长能否从200小时跃升至1000小时——而且不是在传送带旁,而是在存在异常、动态变化、多重干扰的真实环境中。
技术层面,NVIDIA近期发布的SpatialClaw空间推理框架,通过代码作为动作接口,使智能体无需针对每个新场景重新训练,即可灵活调用感知模块、动态适应环境变化。这指向一个关键方向:只有当机器人踏入一个陌生场景后,能自主理解任务、自主规划动作、自主完成作业时,通用具身智能的时代才算真正开启。
什么时候Figure敢于宣布:“我们裁减了一半运维工程师,因为机器人已能自主诊断故障、自主完成修复”——那一刻,才是替代拐点真正到来之时。
在此之前,图表上的产能数字,不过是尚待消化的成本账目,离“替代人类劳动力”的实质目标,仍有漫长距离。
现在,先把非结构化场景里的每一颗螺丝,都拧紧再说。
本文来自微信公众号“AI唱反调”,作者:雷欧,36氪经授权发布。








