





导语:
当宇树、优必选等本土机器人初创企业仍在加速奔跑时,小鹏、理想等头部车企已携同源技术、成熟渠道与雄厚资金强势入场。一场覆盖技术、市场与资本的“全面对抗”正迅速升温,宇树们争夺战略主动权的时间窗口正在急剧收窄。
过去几年间,国内机器人赛道的叙事主线始终由宇树、优必选、松延动力等初创公司主导。
作为最早入局的一批玩家,它们不仅完成了从实验室到商业化落地的关键跨越,更在技术路径定义、产品价格锚定、海外渠道铺设等方面成为行业实际的规则制定者。
然而,一股更具规模效应与资源整合能力的跨界力量正全速压境。
以小鹏、理想为代表的新势力车企,凭借智能汽车与人形机器人高度重叠的技术架构、已验证的用户运营能力,以及远超初创公司的现金流储备,系统性进军机器人领域。
在此背景下,宇树、优必选等先行者构建长期竞争壁垒的黄金期正在快速消逝,一场决定行业格局归属的“生死竞速”已然拉开帷幕。
01 宇树们刚圈出自己的领地,车企就来“抢滩”
依托先发卡位优势,宇树系玩家已在细分赛道初步建立起各自的生态腹地。
其中,行业龙头宇树已形成最广域的市场覆盖。2025年全年出货量达5511台,稳居全球人形机器人销量榜首;在科研教育、工业巡检等B端场景占据主导地位,并推出定价9.9万元的G1机型,首次向C端消费市场发起规模化进攻。
而作为“港股人形机器人第一股”的优必选,则聚焦工业级应用构筑护城河。2025年其全尺寸工业人形机器人交付量达1079台,位居全球首位,客户涵盖汽车制造、能源电力等多个重资产行业。
另有一些玩家选择错位突围。例如松延动力于去年正式发布面向家庭陪伴与儿童教育场景的人形机器人“小布米”,售价仅9998元,成为业内首款突破万元门槛的高性能人形机器人。
但一场足以重塑产业版图的变量正在逼近。
截至目前,国内已有近十家车企明确宣布布局人形机器人业务,既包括小鹏、理想等新势力代表,也涵盖长安、上汽、奇瑞等传统车企巨头。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
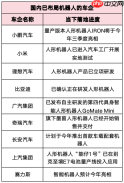
车企入局并非浅尝辄止的“概念试水”,部分头部企业已展现出极强的战略决心。
6月10日,小鹏CEO何小鹏签发全员信,宣布即日起亲自兼任机器人业务CEO,全面统筹战略规划、产品研发与商业闭环;此前,理想CEO李想亦公开表态:“汽车的终极形态就是机器人”,并确认公司将在该方向投入全部资源。
随着车企完成组织、技术与渠道的系统性部署,机器人赛道的竞争强度将跃升至全新量级。尽管当前市场仍处早期阶段——2025年全球整机出货总量仅为1.8万台,但正因体量尚小,车企的集中涌入反而会加速洗牌进程。
对优必选而言,车企自研工业机器人将直接冲击其在汽车产线等核心场景的订单份额;而在更具增长想象空间的C端市场,车企依托数百家直营门店构建的线下体验-销售一体化网络,将对宇树、松延等初创品牌的用户获取路径形成降维打击,此领域大概率将成为双方正面交锋的主战场。
战火同样蔓延至海外。
自2018年起,中国车市告别连续28年的高增长周期,进入存量博弈时代。为寻求新增长极,主流车企加速出海,在欧美、东南亚等地密集建设本地化销售与服务网络——这与宇树深耕多年的海外经销商体系构成直接重叠。数据显示,宇树2025年海外收入占比达43.65%,此前两年更均超过55%。
还需注意的是,海外战场上还盘踞着一位不容忽视的重量级对手:特斯拉Optimus人形机器人计划于今年7至8月启动规模化量产,马斯克断言,该产品未来或将贡献特斯拉80%的市值。
02 黄金赛道,车企早已备好弹药
当下,机器人已是比整车制造更富利润潜力的生意。
2023年初,特斯拉大幅降价引爆国内车市价格战,汽车行业整体盈利能力持续承压。2025年全行业平均利润率滑落至4.1%,创近五年最低水平;今年1至4月进一步下探至3.7%。
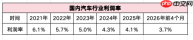
数据来源:乘联会秘书长崔东树
在此环境下,即便是具备较强产品力与运营效率的头部车企,也难逃业绩波动。
以产品定义能力与执行效率见长的理想汽车为例,曾于2023年实现年度盈利,成为继特斯拉、比亚迪之后第三家达成该目标的新能源车企。但进入2025年三季度,其再度出现单季亏损,毛利率较2023年同期下滑5.7个百分点,降至16.3%。
与之形成鲜明对比的是,宇树系初创企业在盈利表现上更为稳健。2025年,优必选毛利率达37.7%,同比提升9个百分点;宇树则高达60.13%。
赛道前景同样极具吸引力。摩根士丹利预测,至2050年全球人形机器人保有量将突破10亿台,对应年营收规模达7.5万亿美元。而目前全球汽车产业全链条市场规模约为3.5万亿至4.9万亿美元。
更重要的是,车企切入机器人领域的技术门槛并不高。
在底层技术层面,智能汽车与人形机器人技术复用率超70%,大量感知算法、运动控制模块、车规级芯片及操作系统均可直接迁移。例如车企多年积累的自动驾驶技术栈,可无缝适配机器人导航、避障与多模态交互需求,大幅缩短研发周期。
小鹏第二代VLA(Vehicle-Like Architecture)智能体架构即是典型范例,该架构已同步应用于智驾系统、RoboTaxi及人形机器人业务。目前,小鹏是国内车企中机器人研发进度最快的一家,其IRON机型已具备自然语言对话能力,并能精准模拟人类站立、坐卧、行走等复杂行为逻辑。
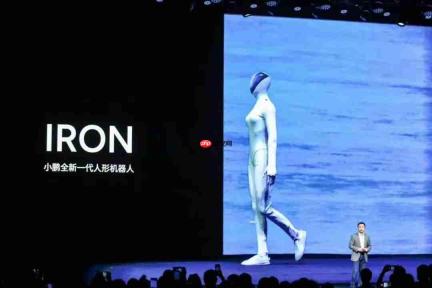
小鹏人形机器人IRON
在渠道与资金实力方面,车企更是拥有压倒性优势。
小鹏、理想等新势力均已建成数百家直营门店网络,而宇树直至今年4月底才在北京王府井银泰in88开出首家自营旗舰店。
这种差距同样体现在最关键的现金流维度。
以小鹏为例,尽管成立十余年仍未实现年度盈利,被资本市场长期视为“未过安全线”的企业,但其账面现金储备仍远超已盈利的宇树。
财报显示,截至2025年12月31日,小鹏现金及现金等价物总额逾173亿元;而宇树在招股书中披露,同期货币资金仅为14.2亿元。
03 竞速突围,宇树们的领跑还能维持多久?
面对车企的全方位进击,宇树们并未被动防守,而是加速强化自身最核心的差异化能力——具身智能。
刚刚通过IPO审核的宇树在招股文件中明确,本次拟募资总额42.01亿元,其中20.22亿元将专项投入智能机器人模型研发项目。
除自主攻坚外,人才争夺战亦同步升级。今年4月,前小鹏汽车副总裁、自动驾驶业务一号人物李力耘博士加盟众擎机器人,出任CTO。此举被业内普遍解读为众擎加速补齐AI大模型与机器人本体协同能力的关键一步。
业内共识是:谁能率先实现专用机器人大模型的工程化落地,谁就将掌握下一代具身智能的核心话语权。宇树CEO王兴兴曾公开表示:“适配机器人的原生大模型,将是定义全球AI+机器人领军企业的终极标尺。”
与此同时,宇树们也在特定垂直场景持续加码用户心智绑定。
例如,在出海节奏领先的宇树,其机器人产品已多次登上《美国达人秀》《Inside the NBA》等主流综艺与体育栏目,在北美市场持续强化品牌认知度。
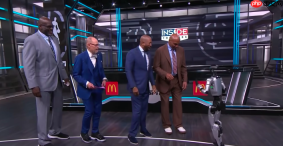
宇树产品亮相ESPN频道的《Inside the NBA》
松延动力则坚定押注陪伴、教育等车企尚未重点布局的细分领域。6月9日,其与亲子连锁品牌孩子王签署深度战略合作协议,借力后者全国超500家线下门店,打通家庭用户触达链路。
这类场景具备天然的服务黏性与行业Know-how壁垒,车企受限于战略重心与资源分配逻辑,短期内难以实现同等颗粒度的渗透。
但必须清醒认识到:留给宇树们完成全栈能力筑垒的时间窗口,已所剩无几。
小鹏IRON机器人计划于2026年底实现千台级月产能,首批将优先覆盖直营门店、产业园区等标准化服务场景,开展导购、巡检等高频应用;马斯克亦明确表示,Optimus将于2027年底面向大众消费者开放零售,正式叩响消费级市场大门。
在这场关乎存亡的竞速中,宇树们还能领跑多久?答案尚无定论。但历史反复证明:在商业世界,后发巨头凭借规模、生态与资本实施反超,并非特例。
奈飞曾以流媒体先发优势席卷全球,但迪士尼依靠IP储备与资金实力,仅用三年便使其流媒体订阅用户数反超;Zoom率先验证轻量化云视频在教育与中小企业市场的爆发力,却最终难敌微软Teams依托Office生态与存量用户的闪电整合。
若不想步其后尘,宇树们唯有跑得更快、更准、更稳。
本文来自微信公众号“阿尔法工场研究院”,作者:斯澈,36氪经授权发布。


