





生成式人工智能爆发三年半以来,市场正步入一个全新的分水岭:乐观情绪仍在加速升温,质疑声却也日益积聚。单纯用“是否泡沫”来定义当前阶段,已难以涵盖其内在的多重张力。“ai信仰与泡沫”系列将分别从市场格局、技术演进、产业落地及企业实践四个维度切入,探寻影响未来走向的关键变量。
2026年上半年,一批曾被资本密集押注的ai应用正陆续退出舞台。退场者不仅限于资金链紧张的初创公司,连openai、google等头部科技巨头也在主动收束此前广泛铺开的产品线。
2026年3月,OpenAI宣布将下线上线仅半年的Sora视频生成服务。这款主打“类社交互动体验”、一度登顶苹果App Store热门榜单的应用,最终因用户下载量持续走低、日均消耗算力成本过高而被终止。
同月,AI模型评测平台Yupp.ai正式宣布关停。该平台由a16z crypto合伙人Chris Dixon领投,累计融资3300万美元,上线不足一年即吸引130万注册用户,却始终未能确立清晰的产品—市场匹配路径。创始人公开表示,随着底层大模型能力快速跃升,用户工作流正加速向具备工具调用、长期记忆与自主决策能力的agentic系统迁移,依赖单一聊天界面的众包式模型评测模式,其价值正迅速衰减。平台服务将持续至4月15日,供用户导出历史数据。
此外,Google亦同步推进内部AI产品整合:6月,Pixel Studio的核心图像生成功能已在v2.3版本更新中被移除,用户被引导至Gemini与Nano Banana;浏览器端Agent实验项目Project Mariner则已于5月4日停止运营,其核心能力已被并入Gemini Agent与AI Mode等更上层的产品体系。
AI应用层正从早期的功能验证阶段,迈入一场更为严苛的商业价值筛选周期。
这场结构性出清,集中发生在一批“高度依赖单一模型能力”的应用产品身上:有的是大厂内部功能归并,有的是创业公司商业化受挫,还有的是短期实验性项目被纳入更大平台。形态各异,但共同指向一个本质命题——当底层模型能力持续进化并下沉至终端入口,应用层是否真正构建起足够深厚、不可替代的独立价值?
Google Cloud全球初创企业业务负责人Darren Mowry在TechCrunch专访中直言:“若一家创业公司仅靠调用后端大模型完成核心任务,本质上就是在为Gemini或GPT-5做白牌包装。整个行业,已不再愿意为此类模式预留时间窗口。”
所谓“白牌化”,即以自有UI与品牌对成熟大模型能力进行再封装:用户看到的是全新应用,但驱动其运转的底层引擎,仍完全依赖Gemini、GPT或Claude等头部模型。
那些仅凭模型红利支撑的应用,正逐渐丧失独立存在的合理性。
当技术风暴已然落地、基础模型持续下沉,应用层真正的护城河,究竟应筑于何处?
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
图片由AI工具生成
大模型下沉之后,应用层迎来价值重估
不少应用层企业的式微,并非源于初始无价值。症结在于,其价值锚点建立在“模型尚不友好、用户尚未成熟、场景亟待包装”的过渡期之上。一旦模型能力穿透至用户触达的第一层,这部分溢价空间便会被极速压缩甚至清零。
Jasper AI正是最早遭遇这一逻辑反噬的代表性案例之一。它曾是AI写作赛道的标杆企业,依托GPT-3自动生成营销文案,在极短时间内跃升为独角兽,估值一度高达15亿美元。但随着ChatGPT普及,“撰写营销文案”迅速从专属应用的核心卖点,蜕变为大模型的默认基础能力。此后,Jasper经历多轮裁员、估值大幅回调、管理层更迭,并转向深耕企业级营销工作流。
类似轨迹同样出现在Chegg身上。
这家在线教育服务商正遭受ChatGPT、Google AI Overviews等通用AI工具的深度冲击。2026年一季度营收仅为6330万美元,同比下滑48%;随后公司启动裁员、收缩传统业务,并将战略重心全面转向AI赋能的职业技能培训。
Chegg CEO Dan Rosensweig曾坦承:学生对ChatGPT兴趣的激增,已实质性拖累其新用户增长。用户并非找到了另一个“Chegg”,而是直接将需求迁移至ChatGPT本身。对应用层而言,最致命的竞争者往往并非同行,而是底层模型突然跃升为用户的首选入口。
过去,模型原始能力与终端真实需求之间横亘着一道显著鸿沟:模型虽强,但难用、难选、难集成;用户虽有诉求,却不懂模型原理、不会参数调试、不愿承担试错成本。
应用层的价值,正在于充当这道鸿沟的“翻译器”——把“模型能做什么”转化为“你能用它解决什么问题”,并就这项“翻译服务”实现收费。鸿沟越宽,利润空间越厚。
但现实正朝着相反方向演进:这一空间正被持续挤压。
一位身处AI应用层的创业者坦言:“如今上游模型厂商正亲自下场做应用;下游企业客户也在飞速成长。AI大模型的大规模普及,已完成一轮深刻的市场启蒙,客户已清晰识别出哪些是核心刚需功能。更重要的是,可选供应商数量正呈指数级增长。”
上游模型厂商手握核心技术,随时可将能力封装为原生功能;下游客户日趋专业,开始聚焦ROI、强调效果交付、主动压价;周边替代方案层出不穷——从ChatGPT、Gemini、Copilot,到云厂商预装AI模块、办公套件内嵌AI能力;更严峻的是,新竞争者几乎可以零门槛随时入场。
夹在中间的应用层,正从“技术红利的放大器”,转变为“价值证明的高危区”。

真正存活下来的应用层,早已超越“单卖AI”
在Sora、Yupp.ai、Pixel Studio接连关停的背后,是一个依然高速扩张的市场。Sensor Tower数据显示,2025年生成式AI应用全球下载量同比翻倍至38亿次,应用内购收入接近三倍增长、突破50亿美元;该机构预测,2026年生成式AI应用总收入有望突破100亿美元。换言之,资金与用户并未撤离,倒下的不是行业整体,而是一批“站位失当”的产品。
那么,真正活下来、甚至实现高速增长的应用层产品,究竟做对了什么?
我们依据a16z于2026年3月发布的第六版生成式AI消费级应用榜单展开分析,发现脱颖而出的AI应用,其产品范式已发生根本性转变。核心可归纳为三大类型:
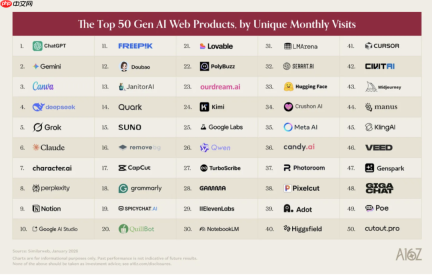
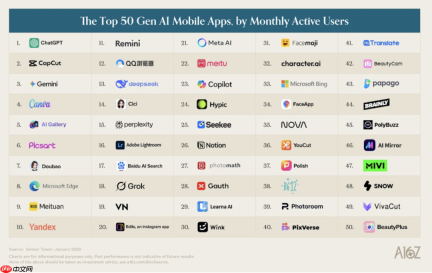
第一类,是已成为用户默认入口的超级应用。
如ChatGPT、Gemini、Claude等横向AI平台,早已超越传统工具范畴,正全力争夺“下一代数字工作台”地位。用户将其作为日常协作中枢:提问查证、编程写稿、制作表格、联动日历、接入邮箱、调用第三方服务。a16z特别指出,ChatGPT与Claude均在加速构建connector生态与app集成体系。当用户将邮箱、日历、CRM、文档库、办公软件全部接入某一AI助手,切换成本便随之陡增。
第二类,是原本已占据高频使用场景或垂直领域优势的应用。
以CapCut为例。这款月活跃用户超8亿的视频剪辑工具,其最受欢迎功能——智能抠图、AI特效、自动字幕、文生视频——均由AI驱动。但用户选择它的首要理由,并非“它用了AI”,而是其本身强大的剪辑能力;AI只是将原本耗时十分钟的操作,压缩为一键完成。
Notion AI亦属此类。它将AI深度融入企业知识管理、项目协同、会议纪要与流程自动化,因此付费转化率得以快速提升:用户并非额外购买一个孤立AI工具,而是在自己本就无法割舍的核心系统中,为更高效率的工作方式持续付费。
第三类,则是从工具型产品迈向“替用户执行任务”的Agent形态。
a16z在本次榜单中明确指出,Agent已进入规模化落地阶段。例如Lovable、Cursor、Bolt、Replit、Claude Code,代表开发场景中的agentic能力:它们已能协助用户构建完整产品、重构代码逻辑、分析项目结构、推进开发任务。Manus、Genspark等横向Agent,则支持用户交付更开放的任务指令,如行业研究、数据报表分析、PPT生成等,并由AI端到端闭环完成整段工作流。
三类产品形态各异,但共通的生存逻辑清晰一致:它们不再仅靠“我集成了AI”吸引用户,而是将AI无缝嵌入用户早已离不开的入口、高频使用的场景、以及真实运转的工作流之中。
AI应用层并未萎缩,只是准入门槛显著抬升
因此,当下谈论AI应用层的关停与收缩,绝不能简单理解为“应用层正在衰退”。
真正退出市场的,是那些将单点AI能力包装成独立产品的轻量级应用;而持续扩张的,是深度嵌入高频场景、牢牢占据用户入口、切实融入真实工作流的应用层产品。它们未必再以“AI应用”的标签示人,因为AI早已成为剪辑软件、办公套件、浏览器、设计工具等多元载体中不可或缺的底层能力。
那个仅靠一个亮点功能即可独立变现的宽松时代,已然落幕。
AI应用层的故事仍在延续。
进入Agent时代,其门槛将进一步拉高:单一功能点将愈发难以立足,真正具备竞争力的产品,必须能深入业务流程、打通系统孤岛、承接实际责任、满足安全合规,并将模型能力转化为一段可执行、可追踪、可衡量的业务闭环。
在开发者领域,这一趋势已率先显现。OpenAI Codex、Claude Code等工具,正推动AI从“代码补全”跃迁至“软件开发代理”。这些Agent已能理解完整代码仓库、修改多个源文件、定位并修复缺陷、自动生成测试用例,甚至围绕特定开发目标持续推进全流程。
此类能力,难以被一个通用聊天界面所取代。真实的软件工程,需要在复杂系统中连续完成判断、修改、验证与交付。产品一旦被长期使用,便会沉淀项目上下文、团队协作习惯、历史问题库与操作日志,与用户日常工作深度绑定。
这场价值筛选远未结束。今天尚存的企业,仍需不断直面同一命题。潮水退去之后谁立于岸上,答案终将由时间给出。
本文来自微信公众号“腾讯科技”,作者:李海伦,编辑:徐青阳,36氪经授权发布。









