





一张token指数图,引爆了ai增长与账单失控的双重焦虑。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
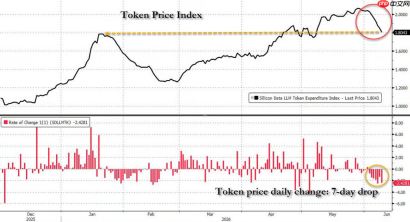
这张图表由Silicon Data编制,追踪的是大语言模型(LLM)的Token支出价格指数。截至6月11日,该指数已连续下跌7个交易日,创出2026年1月以来最长连跌纪录;过去12天中,有11天呈现下行态势。
该指数反映的是全市场每消耗100万枚Token所支付的加权平均金额——可视为AI商业化进程中“市场愿为智能付多少溢价”的核心风向标。自2025年12月起,该指数累计上涨超一倍,并在2026年5月前持续走高,但近期出现显著拐点。
它牵动的远不止一个技术指标,而是整条AI价值链:一旦企业开始严控Token成本,GPU厂商、DRAM供应商、数据中心运营商及云服务商的资本开支节奏,是否将被迫重估?
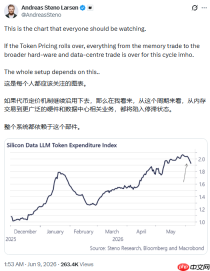
美国宏观策略师Andreas Steno Larsen于6月9日直言,这张图是“当下全球资本市场最值得紧盯的单一信号”,并警示:若Token定价趋势持续疲软,本轮由内存芯片延伸至更广泛AI硬件与基础设施的投资周期,或将提前终结。
此论断直击投资者神经中枢。但华尔街的解读更为审慎且多元——Token价格走弱,未必等同于AI需求见顶。
01
指数回落=需求见顶?这张图究竟在说什么
这张图绝非“AI热度退潮”的简单注脚。
它既非Token总用量指标,也非企业AI总支出统计,而是聚焦于每百万Token的加权平均成交价格——本质衡量的是用户正在选择哪一类模型、以何种价位调用AI能力。
举个直观例子:假设前沿模型报价10美元/百万Token,轻量模型仅1美元。若某月全部100单位用量均运行于高价模型,指数即为10;下月用量翻倍至200单位,但新增部分全部部署于低价模型执行批量任务,则指数将骤降至5.5。
用量翻倍,指数腰斩。
换言之,指数下滑存在两种截然不同的归因:一是真实需求萎缩;二是用量激增,但用户正主动向低成本模型迁移。
这正是当前市场分歧的核心焦点:价格回落,究竟是AI增长拐点初现,还是规模化落地过程中结构性成本优化的必然结果?
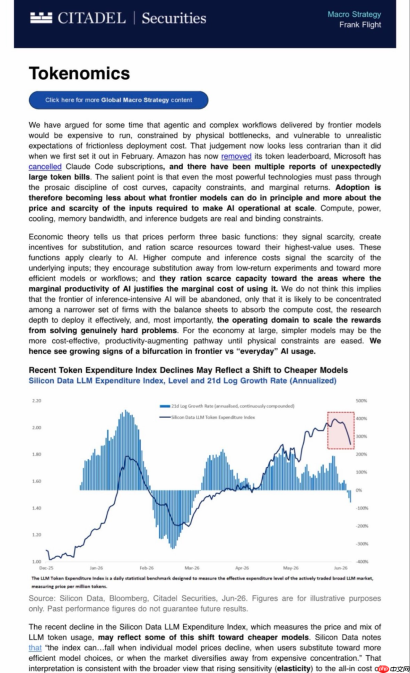
Citadel证券在其《Tokenomics》报告中指出,AI商业化的关键瓶颈,已从“模型性能上限”转向“成本效率与资源稀缺性”,用户正加速拥抱高性价比模型。
“AI采用决策越来越脱离前沿模型的功能边界,而更多取决于经济可行性……近期Token指数的回调,或正是向低成本模型迁移趋势的初步体现。”
摩根大通TMT分析师Mark Schilsky在6月11日将市场情绪概括为:“AI账单正在失控。” 同时该行强调,当前支出波动只是“通往更高总量支出的短暂缓冲带”。
02
Citadel研判:AI的“性价比”与“物理约束”正成为新标尺
Citadel证券最新发布的《Tokenomics》报告,给出了清晰的趋势判断。
核心观点明确:驱动AI落地的核心变量,已由“模型能力”切换为“成本结构”与“资源稀缺性”。
报告原文指出:“技术规模化应用的关键,不再取决于前沿模型理论上能实现什么,而在于支撑AI运行所需的投入品——算力、电力、散热、内存带宽与推理预算——其现实价格与供给刚性。”
报告援引基础经济学原理:价格承担三大功能——传递稀缺信号、激发替代方案、引导资源流向最高价值用途。这三重机制,正在AI产业中同步显现。
最终结论指向一个结构性转变:未来超额回报,或将更多来自“降本增效型”企业,而非单纯追求模型参数规模的玩家。
前沿推理型AI不会消亡,但将日益集中于少数具备雄厚资金实力、深厚研发积累、且能将复杂问题转化为可规模化收益的头部机构。对更广泛的实体经济而言,在物理层瓶颈(如芯片制程、供电密度、冷却效率)未根本缓解前,轻量化、本地化、高性价比模型,反而更具实操生产力。
03
低价模型正重塑企业账单结构
高盛One-Delta部门负责人Rich Privorotsky曾指出,DeepSeek降价幅度达75%,小米MiMo降幅接近99%,基础设施供给改善正加速触发价格竞争。
Coinbase首席执行官Brian Armstrong预测:未来12–18个月内,约80%的AI工作负载将迁移至成本降低99%的模型上,仅20%对极致智能有硬性要求的任务,仍需依赖前沿模型。
Hugging Face CEO Clement Delangue援引斯坦福研究数据称,本地部署模型在真实场景查询中的准确率已达71.3%,且边际成本趋近于零。
这与Citadel的判断形成呼应:前沿AI仍将存在,但其使用门槛将持续抬升,真正受益者将是那些能将高价值任务精准匹配至高成本模型、同时将海量常规任务高效分流至低成本路径的企业。
由此,AI应用生态或将走向明确分层:
- 高价值、强定制、高容错任务 → 前沿云端模型
- 标准化、批处理、低ROI实验任务 → 轻量模型或端侧本地模型
04
摩根大通:账单优化 ≠ AI需求触顶
摩根大通的观点更为乐观:当前的支出焦虑,更像AI渗透初期的一次自然“踩刹车”;一年后,Token总支出大概率迎来新一轮跃升。

逻辑很清晰:若每百万Token均价下降,但美国企业AI付费渗透率仍在快速提升,那么总用量必须呈几何级增长。换言之,“单价走低”与“总量爆发”完全可能并行不悖。
企业内部亦呈现双轨并进:已深度用AI的公司正精细化管控Token预算,剔除冗余消耗;尚未全面启用AI的组织,则因模型门槛降低、部署更便捷而加速入场。
更关键的是,智能体(Agent)架构将进一步放大Token消耗。过去一个任务只需一次API调用,如今可能被拆解为多步规划、工具调用、上下文检索与反复验证,单任务Token用量显著上升。文中案例显示,某中小企业完成业务Agent化后,单任务Token消耗升至原先的3.5倍。
因此,市场真正的博弈点,并非“Token用量是否还会增长”,而是增长背后的单位经济是否可持续、是否具备真实商业回报。
05
企业端:账单管理已成刚需
最先感知压力的并非技术本身,而是财务报表。
Axios援引一位AI咨询顾问披露,其某客户单月在Claude平台支出高达5亿美元,原因竟是未对员工调用量设置任何阈值。
企业内部考核机制亦催生副作用。
此前,部分美国公司曾将AI调用量设为KPI或内部排名依据,结果引发“Tokenmaxxing”行为——员工为刷高指标,频繁调用AI执行无实质产出的任务。
亚马逊旗下开发者平台Kiro曾上线内部排行榜“Kirorank”。亚马逊高级副总裁Dave Treadwell坦言,员工为冲榜让AI处理无效请求,推高运营成本。他随后公开呼吁:“不要为了用AI而用AI”,相关测试版仪表盘随即下线。
亚马逊后续改用“归一化部署率”作为新指标,重点评估AI生成代码的实际交付质量与业务价值,而非单纯统计Token消耗量。Meta内部也曾出现类似通过刷量争夺排名的现象。
这些调整释放出明确信号:企业并非放弃AI,而是开始严格区分“有效Token”与“无效Token”。
摩根大通指出,Cloudflare推出的AI Gateway等工具,核心目标正是帮助企业实施Token预算管控。OpenRouter等跨模型路由平台长期存在,本质也是在不同模型间做成本最优调度。
定价模式也在同步演进。
6月1日,GitHub Copilot正式由按请求计费转向按Token用量计费。 Reddit社区有用户测算,其月度费用预计将从不足45美元飙升至逾847美元。
GitHub首席产品官Mario Rodriguez此前表示,随着智能体AI普及,传统订阅制已难以覆盖真实算力成本。
Gartner分析师Arun Chandrasekaran向Business Insider透露,随着高级推理模型持续拉高算力需求,越来越多企业将转向按实际用量付费的模式。
这意味着,过去被固定订阅、内部补贴或免费额度掩盖的真实成本,正被系统性地暴露于企业财务体系之中。
06
多空交锋:AI硬件投资逻辑是否动摇?
这场争论的终极落点,是AI基础设施领域的投资范式是否面临重构。
看多派依据扎实:高盛Jim Schneider测算,到2030年,Agent驱动的AI将推动Token总消耗量增长24倍,云服务商毛利率有望短期转正。Mark Schilsky亦强调,短期支出波动难撼长期增长底层逻辑。
看空派则提出警示:高盛半导体分析师Jim Covello指出,当前产业链繁荣建立在上游资源透支基础上,几乎全部利润流向芯片设计与制造环节,这种失衡不可持续。投资人Tommy Shaughnessy警告,AI巨头普遍处于深度亏损状态,一旦企业直面按量计费的真实账单,支撑GPU采购与模型训练的资本循环或将逆转。
近期多位重量级人物亦表达相似忧虑:Anthropic CEO Dario Amodei、博通总裁Hock Tan、《大空头》原型Steve Eisman均提及企业当前存在“AI过度支出”现象,即“Token最大化”倾向;随着成本意识觉醒与计费方式转向用量导向,未来投资决策将更聚焦真实ROI。
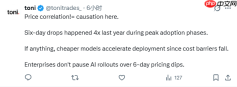
社交平台上,也有声音质疑该图的叙事框架。有用户指出:“去年AI采用高峰期,六日连跌曾出现过四次”;“模型越便宜,部署速度反而越快,因为准入门槛大幅降低。”
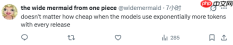
亦有反驳观点认为:“无论模型多廉价,每次新一代模型发布都会带来指数级Token消耗增长。”
目前,这场辩论尚无定论。但共识已然浮现:Token支出的边际变化,正通过GPU算力需求、DRAM采购节奏、数据中心扩容计划这条传导链,直接影响英伟达、存储芯片厂商及云服务巨头的资本开支预期。这张图,已成为投资者每日必读的关键信号。
本文来自微信公众号“华尔街见闻Max”,作者:龙玥,36氪经授权发布。


