





4月27日,trendforce集邦咨询最新研究报告显示,全球卫星服务提供商正加速由传统“卫星宽带服务”向“手机直连卫星”(direct-to-cell)战略转型,预计2026年全球该领域市场规模将攀升至76亿美元,同比增长约49%。
Starlink
TrendForce集邦咨询指出,手机直连卫星技术可切实缓解偏远及无基站覆盖区域的通信盲区问题,保障基础通信能力,并显著提升自然灾害、野外遇险等紧急场景下的信息回传时效与救援响应速度。在主要运营商中,Starlink(星链)已于MWC 2026正式发布“Starlink Mobile”移动终端服务——依托部署于更低轨道的新一代V2卫星星座,大幅增强上行与下行链路稳定性,实现服务能力跃升:由初期仅支持短报文,全面拓展至双向语音通话及低时延视频传输。与此同时,AST SpaceMobile亦稳步推进商业化落地,计划于2026年内在美国与日本市场同步上线涵盖短信、语音及视频功能的一体化直连卫星服务。

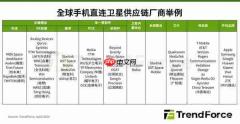
从全球手机直连卫星产业链结构看,上游核心聚焦于高可靠性模组研发,包括高性能天线、射频前端器件及基带芯片。代表性企业中,Anokiwave专注提供面向LEO卫星通信的专用芯片解决方案;Analog Devices与Qorvo则主导射频前端模组供应;而Starlink与AST SpaceMobile选择自研定制化基带模组,以针对性优化星地链路高动态性、高延迟等关键挑战。中游环节集中于星载基站构建与端到端系统集成,通常由上游模组厂商交付标准部件后,由Starlink、AST SpaceMobile主导完成整星通信系统软硬件协同整合。下游则延伸至终端设备与运营服务层面:三星、谷歌、vivo等主流手机品牌已陆续采用高通或联发科推出的卫星通信SoC,并联合各国电信运营商推出配套资费套餐与直连服务入口,推动该技术从应急补充迈向大众化通信基础设施。


