





近日,河南文旅金融领域连续打出两张重磅“王牌”。
先是中铁七局泰和里持有型不动产资产支持专项计划获上交所审核通过,发行规模达9.36亿元,被业内普遍视为全国首单文商旅综合体类资产证券化(ABS)标杆案例。
紧接着,东方-平安-洛阳文旅隋唐洛阳城资产支持专项计划也顺利获批,发行金额为13.01亿元。
尽管底层资产类型各异,但两单产品均采用资产证券化路径。郑州项目定位为“社区、景区、街区三区融合”的文商旅综合体;洛阳项目则以国家遗址公园内核心景区为依托。这两单ABS,究竟为全国文旅行业开辟了怎样的新范式?
郑州泰和里:城市更新亦可证券化
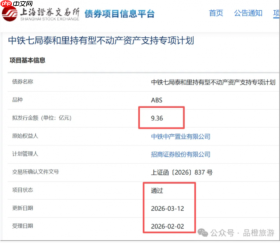
图:泰和里ABS在上交所审核通过 来源:上交所
中铁泰和里项目坐落于郑州火车站西广场,总建筑面积约7.5万平方米。其独特之处在于,是在老旧城区系统性更新基础上打造而成,并创新提出“社区、景区、街区三区合一”的复合运营模式。
项目整体构建“一轴四街区六主题”空间体系:印巷1923还原上世纪20年代郑州街巷风貌,集聚50余家特色餐饮品牌;唐宋梦华以仿唐宋建筑群与实景演出为载体,营造沉浸式文化体验场景;火车时代则紧扣京广铁路历史文脉,建成全国首个火车主题创意公园。此外,项目还引入河南首个老字号集聚区,汇聚超50家非遗老字号,实现中原文化资源与现代商业消费的深度耦合。
从现金流结构来看,该项目坐拥郑州火车站日均超60万人次的庞大过境客流,叠加周边百万级常住人口基数,形成“流动客群+本地居民”的双轮驱动。社区底商提供持续稳定的租金基础,文旅业态贡献弹性增长收益,街区商业则有效平抑不同业态收入的周期性波动。三类现金流相互支撑,构筑起较为稳健的收益闭环。
该产品的原始权益人——中铁中产置业,系中国中铁全资子公司,具备显著的央企信用支撑。尤为值得关注的是,产品在期间收益分配机制中嵌入业绩对赌条款及超额收益分成安排,将管理人的实际运营成效与投资者回报直接挂钩。
洛阳隋唐城:文化遗址同样具备证券化潜力
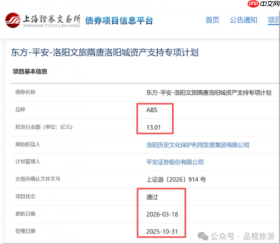
图:隋唐洛阳城ABS在上交所审核通过 来源:上交所
洛阳项目的基础资产,为隋唐洛阳城国家遗址公园内明堂天堂、应天门、九洲池三大核心景区的运营管理权及对应收益权。运营收入主要包括门票收入、演艺门票收入及其他合规经营性收入。本单ABS募集资金13.01亿元,优先级票面利率为3.20%,期限设计为“3+3+3+3+3+3”年滚动结构。

与郑州项目强调城市更新逻辑不同,洛阳项目走的是“文化IP深耕+景区精细化运营”路线。近年来,洛阳文旅集团围绕隋唐洛阳城持续布局,《唐宫乐宴》《明堂韶乐》等沉浸式演艺相继落地;剧本娱乐线下体验馆、汉服换装打卡空间陆续投运;《风起洛阳》VR互动展、“无上龙门”数字沉浸展等新型内容产品也已上线运营。
3.20%的发行利率,在当前文旅ABS市场中颇具竞争力。这一定价背后,既有资产自身优质性的支撑,也离不开多重增信因素:其一,差额支付承诺方为洛阳文化旅游投资集团,隶属洛阳市国资委,国资背景带来隐性信用加持;其二,“三年一期”的滚动期限设计赋予投资者每三年一次回售选择权,流动性安排更为灵活。
郑州VS洛阳,路径迥异,难言高下
表面看,郑州与洛阳两单ABS同属资产证券化范畴,实则代表两种截然不同的底层逻辑。
郑州泰和里的核心路径是“城市更新×文商旅融合”。其收入来源呈现多元化特征:社区底商保障基础性租金现金流,景区业态激发弹性收益,街区商业则起到缓冲调节作用。依托火车站高频人流与周边高密度常住人口,项目客群结构分布广泛,抗外部经济波动能力相对更强。
但挑战亦不容忽视。文商旅项目天然受宏观经济走势与消费偏好变迁影响较大;沉浸式场景能否长期维持吸引力?商户租金履约能力是否可持续?现有运营数据对9.36亿元融资规模的覆盖强度,仍需实践进一步验证。
洛阳隋唐城的核心路径则是“文化IP×景区专业运营”。明堂天堂、应天门、九洲池等资产具有不可复制的历史文化稀缺性;而沉浸式演艺、剧本娱乐、汉服体验等新业态的持续导入,则为提升游客人均消费打开增量空间。
不过,该项目亦面临现实拷问:景区人均消费偏低的结构性短板,能否真正借力演艺升级与新兴业态实现突破?长达18年的存续期内,运营团队能否稳定达成预期现金流增长目标?这些问题的答案,仍有待时间检验。
行业能否“抄作业”?
河南这两单ABS的价值,远不止于为郑州、洛阳合计撬动22.37亿元资金,更关键的是,它们为全国文旅资产证券化提供了两条清晰可循的实操路径。
泰和里项目表明,城市更新类文商旅综合体可通过“三区融合”模式,将居住属性、旅游功能与商业价值三类现金流整合打包,转化为标准化、可交易、可估值的金融工具。这对全国众多正推进城市更新的二三线城市而言,具有高度适配性与参考意义。
洛阳项目则证明,文化遗址类景区的门票收入、演艺收入等经营性现金流,完全可以通过结构化设计,转化为期限较长、利率合理、风险可控的证券化产品。这对于拥有优质文化IP却受限于融资渠道单一的各类景区,提供了极具操作性的借鉴样本。
更值得重视的是,两单产品都在不同程度上推动了文旅融资逻辑由“主体信用依赖”向“资产信用主导”转型。未来,文旅项目的融资能力或将越来越取决于资产本身的品质、运营效率与现金流质量,而非单纯仰赖母公司或地方政府的信用兜底。当然,必要的资产增信措施依然不可或缺,既是风险缓释手段,也是产品落地的前提基础。
对地方政府而言,郑州与洛阳这两单文旅ABS,底层资产性质差异显著:一个是在交通枢纽旁改造而成的文商旅综合体,一个是深植于国家遗址公园内的历史文化地标。归根结底,当前河南正借助资产证券化这一金融工具,积极探索文旅存量资产盘活的新机制、新路径。


