






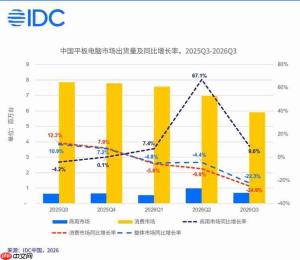
idc最新发布的《2026年第三季度中国平板电脑市场跟踪报告》显示,当季国内平板出货量为660万台,同比下降22.3%。这是自2020年q1新冠疫情以来单季最大同比跌幅,也是时隔12个季度后首次跌破700万台大关。元器件成本持续攀升被列为本轮市场下行的首要驱动因素。
图源:IDC官网
市场结构呈现显著分化:消费级平板出货量同比下滑24.9%,主流厂商普遍上调终端售价,带动市场均价环比上升8.6%,价格敏感型用户换机节奏明显放缓;商用平板则实现9.6%的同比增长,主要受益于教育类集中采购带来的短期增量。不过IDC指出,当前渠道端补库存已近饱和,后续商用板块增长动能或将减弱。
图源:IDC官网
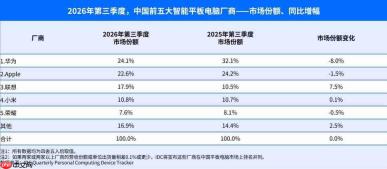
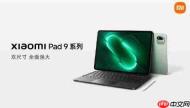
品牌格局方面,华为、苹果、联想、小米、荣耀继续包揽前五席位。华为依托鸿蒙生态协同与线下渠道韧性稳居榜首,虽调高售价,但通过硬件升级推动产品线向中高端跃迁;苹果受整体涨价策略影响,出货量同比下降27.2%,销售重心进一步向入门级数字版iPad倾斜;联想成为TOP5中唯一录得正增长的品牌,同比激增33.2%,小新与拯救者双产品线齐头并进,商用平板市场份额跃居第一;小米凭借平板9系列新品稳定基本盘;荣耀则借力大屏X10 Pro Max切入细分场景,教育采购支撑其商用业务持续扩张。
图源:微博@小米公司
成本压力加速市场结构性调整:千元以下入门级平板市场同比萎缩51.4%,多家厂商主动收缩低端产品布局;而3000元以上中高端机型占比环比提升约10个百分点,“轻办公”“大屏学习”“电竞随行”等差异化使用场景正成为高端平板的核心增长引擎。
IDC研判,关键元器件价格高位运行态势或延续至2028年,预计2026年第四季度及2027全年平板市场仍将面临较大压力。行业亟需以AI能力深化、场景功能细化为抓手,重构产品价值体系,开辟新增长路径。
编辑点评:成本上行正在倒逼平板产业完成一轮系统性升级,低价走量模式难以为继。低端市场快速退潮的同时,生态整合力、AI原生体验与垂直场景适配能力,已成为厂商兑现溢价的关键支点;对消费者而言,接受平板整体价格中枢上移,或将成为未来几年的常态。








