






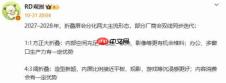
最新动态显示,数码博主@rd观测基于深度研判指出,2027至2028年折叠屏手机市场将明确分化为两大主导形态:1:1比例的方正大折叠与4:3比例的阔折叠。当前已有多个主流品牌启动双线产品布局,持续推进两类形态的同步迭代。
图源:@RD观测微博
二者面向截然不同的使用生态,定位清晰、优势互补:
1:1方正大折叠凭借规整结构带来更充裕的内部堆叠空间,有利于提升电池容量、强化散热模组、升级影像系统,在多任务处理、移动办公、分屏协作等生产力场景中表现突出,核心用户群聚焦商务与效率导向人群。
4:3阔折叠则以更具辨识度的外观设计切入市场,展开后内屏纵横比高度适配主流视频平台与游戏引擎,视觉延展性更强,沉浸体验更优,显著强化影音观感与娱乐交互,主力服务内容消费型用户。
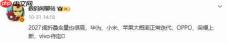
此外,数码博主@数码闲聊站同步披露了2027年阔折叠阵营的最新进展:华为、小米、苹果三大厂商阔折叠产品线基本确定按节奏常规升级;OPPO与荣耀已确认将推出全新阔折叠机型;vivo方面暂未公布明确计划,阔折叠项目仍处于评估阶段。
图源:@数码闲聊站微博
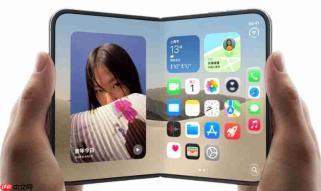
行业数据亦印证格局正在重塑。据集邦咨询预测,2026年全球折叠屏手机出货量仅同比增长0.5%,整体增长乏力。在此背景下,苹果首款折叠iPhone预计首年出货达500万台,市占率约24.8%。这一增量虽未拉动大盘明显上扬,却将剧烈搅动既有竞争秩序,加速头部品牌份额再分配。
图源:苹果官网
国内市场方面,华为持续领跑,2026年第三季度国内折叠屏市场份额超73%;小米借阔折叠新品强势回升至第三位;三星、vivo、荣耀位列其后。IDC分析认为,随着苹果正式发售及2027年多款阔折叠旗舰集中亮相,国内折叠屏市场有望自四季度起扭转颓势,重拾增长动能。
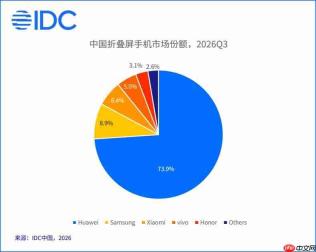 图源:idc中国 微信公众号
当屏幕尺寸、铰链寿命、UTG玻璃等硬件指标日趋趋同,形态创新正成为差异化破局的关键支点。方正大折叠与阔折叠并非非此即彼的替代关系,而是围绕真实生活与工作场景所构建的双轨并进路径——既拓展用户覆盖广度,也增强厂商抗风险能力。苹果入局,无疑将进一步催化国产阵营在结构设计、软件适配、生态协同等维度的全面进化。
编辑点评:折叠屏已迈入“场景定义形态”的新阶段。生产力与娱乐性不再是抽象标签,而是通过1:1与4:3两种物理比例具象落地的产品哲学。双线并行不仅是策略选择,更是对多元用户需求的尊重与响应。苹果的加入,不只是新增一个玩家,更是为整个赛道按下加速创新的启动键。





