根据工业和信息化部、国家统计局、国家发展改革委、财政部四部门联合印发的《中小企业划型标准规定》(工信部联企业〔2011〕300号),该文件于2011年正式发布,明确了统计工作中对大、中、小、微型企业进行划分的具体标准,旨在统一企业规模认定口径,增强政策实施的精准性与可操作性,为各类企业科学分类、精准施策提供权威依据。
1、 企业规模划分的基本逻辑是什么?
2、 划分方法说明
3、 依据工业和信息化部、国家统计局、国家发展改革委、财政部联合制定的《中小企业划型标准规定》(工信部联企业〔2011〕300号),以《国民经济行业分类》(GB/T 4754—2017)为基本框架,兼顾统计实践中的可行性与数据获取的现实条件,构建了科学合理的企业规模划分体系,着力提升统计分类工作的标准化、精细化水平。
4、 本规定适用于在我国境内依法登记注册的各类企业法人及产业活动单位;个体工商户在实际管理中可比照本规定执行。
5、 本规定覆盖农林牧渔业,采矿业,制造业,电力、热力、燃气及水生产和供应业,建筑业,批发和零售业,交通运输、仓储和邮政业,住宿和餐饮业,信息传输、软件和信息技术服务业,房地产业,租赁和商务服务业,科学研究和技术服务业,水利、环境和公共设施管理业,居民服务、修理和其他服务业,文化、体育和娱乐业等十五个行业门类,并将社会工作纳入行业大类统一管理。上述所有行业均纳入本规定的适用范围,确保分类管理无盲区、全覆盖,助力各行业治理能力与服务质量同步提升。
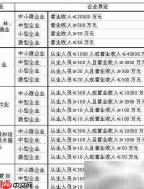
6、 四、本规定按照行业门类、大类、中类以及部分组合类别,综合考虑从业人员数、营业收入、资产总额等核心指标或其替代性指标,将企业划分为大型、中型、小型和微型四类,具体数值标准见附表。
7、 企业规模类型的核定由政府统计机构依据企业上一年度统计年报数据统一开展,原则上每年核定一次;日常定期报表填报过程中一般不作动态调整。
8、 本规定自印发之日起正式生效,原国家统计局发布的《统计上大中小微型企业划分办法》(国统字〔2011〕75号)同时废止。