





市场调研机构counterpoint research最新发布的数据显示,2024年第三季度,三星电子以17%的市场份额登顶印度智能手机市场,时隔9个季度再度拿下冠军位置。该份额相较去年同期的13%提升了4个百分点。
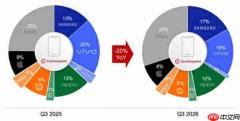
此次增长主要得益于Galaxy A系列的强劲表现,该系列在电商与实体零售双渠道实现均衡铺货。尽管存储芯片等关键元器件成本持续攀升,三星仍有效抑制了终端产品涨价幅度,整体市场表现优于行业均值。同时,采用翻盖式设计的第八代Galaxy折叠屏手机也引发消费者广泛关注与热议。
vivo(不含iQOO)以16%的市占率位列第二,较去年同期下滑4个百分点,与三星差距仅1个百分点。OPPO以12%的份额排在第三位,同比微降1个百分点;其售价高于2万卢比的机型销量实现三位数增长。小米(含POCO)同样占据12%份额,位居第四,在1万至2万卢比价格区间稳居榜首。

Apple在印度市场的份额为8%,同比下降1个百分点。iPhone 18 Pro系列在印度首发阶段销量较上一代提升近20%,而iPhone 17系列需求亦维持稳定态势。尽管内存及部分核心零部件价格上涨带动部分机型调价,但终端消费意愿仍保持一定韧性。
当季印度智能手机总出货量同比下滑20%,创下十年来新低。其中,售价低于2万卢比的机型出货量锐减47%,尤以1.5万卢比以下的入门级市场受冲击最为明显,主因是价格敏感度上升叠加用户换机周期进一步拉长。Counterpoint Research预测,2024年全年印度智能手机市场将同比萎缩约13%。为应对成本压力,各大厂商正加大4G机型及基础配置产品的投放力度,并通过优化硬件组合等方式控制整机成本。未来,高端与中高端细分市场有望成为主要增长引擎,而免息分期、以旧换新以及线下渠道促销活动将持续影响消费者的购机决策。


