





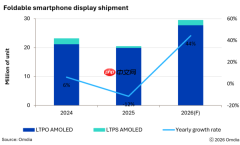
市场研究机构omdia预测,到2026年,全球可折叠显示屏出货量将攀升至2900万片,较2025年增长44%,成功扭转此前一年12%的下滑趋势。需注意的是,该数据仅统计折叠终端设备所搭载的内屏面板出货量,并非整机销量。由于面板交付与终端产品上市之间存在时间滞后,因此该数字不能直接等同于可折叠手机的实际出货规模。
iPhone Duo
从形态维度分析,宽幅折叠屏(如横向三折或超宽单折)将成为本年度驱动市场扩张的关键力量,预计占据可折叠显示屏总出货量的44%,逼近半壁江山。其余份额则由屏幕比例更趋方形、尺寸更大的书本式折叠屏,以及体积紧凑、采用上下翻盖结构的小型折叠屏共同瓜分。
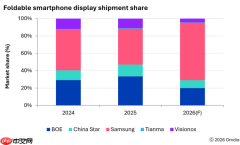
Omdia指出,Samsung Galaxy Z Fold8与Apple iPhone Duo两款旗舰机型有望显著拉动宽幅折叠屏需求。二者所用面板均由Samsung Display独家供应,预计该公司在2026年可折叠显示屏市场的占有率将达66%。与此同时,京东方、华星光电、天马及维信诺等国内面板厂商的市占率预计将出现不同程度的回落。

相关数据
就区域表现而言,当前中国市场的折叠设备渗透率依然偏低,但越来越多本土手机品牌正积极布局宽幅折叠新品,未来市场竞争或将日趋白热化。华为是该形态的先行者,而其他厂商此前因担忧用户接受度,对该路线持相对审慎态度。
相关数据
在技术路径方面,2026年量产的可折叠显示屏中,绝大多数将采用LTPO背板技术。相较传统LTPS方案,LTPO虽制造成本更高,但具备更精准的动态刷新率调控能力,因而更契合高端定位、高定价策略的折叠设备,成为主流厂商的首选方案。


